Bagaimana Memilih Sistem Akuntansi? Peta Implementasi dari Pembukuan hingga Laporan untuk Usaha Kecil dan Menengah|Rekomendasi Sistem Akuntansi
Panduan lengkap untuk pemilihan sistem akuntansi usaha kecil dan menengah di Taiwan: dari kepatuhan terhadap Undang-Undang Akuntansi Bisnis, integrasi faktur elektronik, pengenalan OCR, hingga otomatisasi tiga laporan keuangan utama, perbandingan cloud dan lokal, tujuh langkah proses implementasi, dan evaluasi biaya, semua dibahas dalam satu artikel untuk memahami cara memilih sistem akuntansi yang tepat.
Sistem akuntansi adalah alat inti bagi usaha kecil dan menengah untuk mendigitalkan pembukuan harian, manajemen faktur, dan laporan keuangan secara menyeluruh. Ini memungkinkan perusahaan beralih dari metode manual Excel atau kantor akuntansi yang disubkontrakkan, menjadi proses modern yang secara otomatis mengklasifikasikan bukti, mengenali OCR pada faktur, dan menghasilkan tiga laporan keuangan utama secara real-time. Sesuai dengan ketentuan Undang-Undang Akuntansi Bisnis Taiwan, setiap transaksi perusahaan harus memiliki bukti, laporan laba rugi, neraca, dan laporan arus kas adalah laporan wajib yang harus disimpan minimal 10 tahun, bukti disimpan selama 5 tahun; memilih sistem akuntansi yang mematuhi peraturan Taiwan dan dapat mengintegrasikan faktur elektronik adalah cara paling langsung dan hemat tenaga bagi pemilik usaha kecil dan menengah. Kementerian Keuangan Taiwan telah sepenuhnya mendorong penggunaan faktur elektronik, jika perusahaan masih bergantung pada pencatatan manual, tidak hanya efisiensinya rendah, tetapi juga rentan terhadap celah saat pemeriksaan regulasi. Artikel ini dimulai dari "mengapa memerlukan sistem akuntansi", yang menjelaskan fungsi inti, kunci pemilihan, langkah-langkah implementasi, dan evaluasi biaya, membantu pemilik usaha kecil dan menengah di Taiwan memahami semuanya dari pembukuan hingga laporan keuangan.
Mengapa Usaha Kecil dan Menengah Membutuhkan Sistem Akuntansi?
Pasal 14 Undang-Undang Akuntansi Bisnis Taiwan menegaskan bahwa setiap transaksi perusahaan harus memiliki catatan bukti; Pasal 65 mengatur bahwa laporan keuangan tahunan harus diselesaikan dalam waktu dua bulan setelah akhir tahun akuntansi; Pasal 38 mengharuskan buku akuntansi disimpan minimal 10 tahun, dan bukti disimpan selama 5 tahun. Bagi sebuah usaha kecil dan menengah dengan kurang dari 30 karyawan, hampir tidak mungkin bagi seorang akuntan untuk menyelesaikannya dalam batas waktu dengan zero error secara manual, sementara penyimpanan data jangka panjang juga membutuhkan solusi digital yang sistematis.
Sistem akuntansi menyelesaikan tiga masalah inti:
- Biaya Waktu: Memasukkan faktur secara manual satu per satu seringkali memakan waktu akuntan tiga hingga lima hari pada akhir bulan; sistem otomatis yang dipadukan dengan pengenalan OCR dapat secara signifikan mengurangi waktu ini.
- Risiko Kesalahan: Input manual tidak terhindar dari kesalahan ketik, kesalahan kategori, otomatisasi sistem untuk mencocokkan dan mendeteksi anomali dapat memberikan peringatan sebelum masalah membesar, dan juga lebih mudah untuk menghadapi audit dari otoritas.
- Informasi Tidak Real-Time: Pemilik hanya mengetahui apakah mereka mendapatkan keuntungan pada bulan lalu setelah penutupan akhir bulan; sistem memungkinkan ketiga laporan keuangan utama untuk dihasilkan kapan saja, arus kas terlihat jelas, memfasilitasi pengambilan keputusan manajerial secara tepat waktu.
Satu Kalimat Untuk Memahami
Sistem akuntansi mengubah "mengetahui pada akhir bulan" menjadi "mengetahui setiap hari", mengupgrade akuntan dari pegawai input data menjadi analis keuangan.
Daftar Fitur Penting Sistem Akuntansi Taiwan
Sistem akuntansi yang baik bukan hanya perangkat lunak pembukuan, berikut adalah fitur inti yang harus diperiksa oleh usaha kecil dan menengah saat memilih:
Tabel: Perbandingan Fitur Inti Sistem Akuntansi untuk Usaha Kecil dan Menengah di Taiwan
| Item Fitur | Deskripsi | Ketentuan Peraturan Taiwan |
|---|---|---|
| Manajemen Bukti | Penerbitan dan pengklasifikasian slip pendapatan, slip transfer, dan slip diskon secara online | Pasal 14 UU Akuntansi Bisnis |
| Faktur OCR | Mengambil foto atau mengunggah PDF, secara otomatis mengenali pembeli, penjual, jumlah, dan nomor registrasi | Pedoman Pelaksanaan Faktur Elektronik |
| Integrasi Faktur Elektronik | Mendukung faktur tiga salinan, dua salinan, dan faktur cloud, mengirimkan ke platform Kementerian Keuangan | Pasal 32-1 UU Pajak Pertambahan Nilai dan Pajak Non-Pertambahan Nilai |
| Tiga Laporan Keuangan | Laporan laba rugi, neraca, dan laporan arus kas yang dibuat secara otomatis | Pasal 28 UU Akuntansi Bisnis |
| Rekonsiliasi Bank | Mengimpor slip rekonsiliasi bank, mencocokkan secara otomatis | — |
| Manajemen Piutang dan Utang | Pelacakan piutang, pengingat jatuh tempo utang | — |
| Multi Perusahaan / Pusat Biaya | Pembukuan untuk banyak perusahaan atau cabang dengan laporan konsolidasi | — |
| Format Ekspor untuk Kantor Akuntan | Kompatibel dengan format utama seperti Tsinghua, Yonyou, Zhenhang, dan Wenzhong | — |
| Penyimpanan Buku | Menyimpan buku akuntansi selama 10 tahun dan bukti selama 5 tahun serta backup | Pasal 38 UU Akuntansi Bisnis |
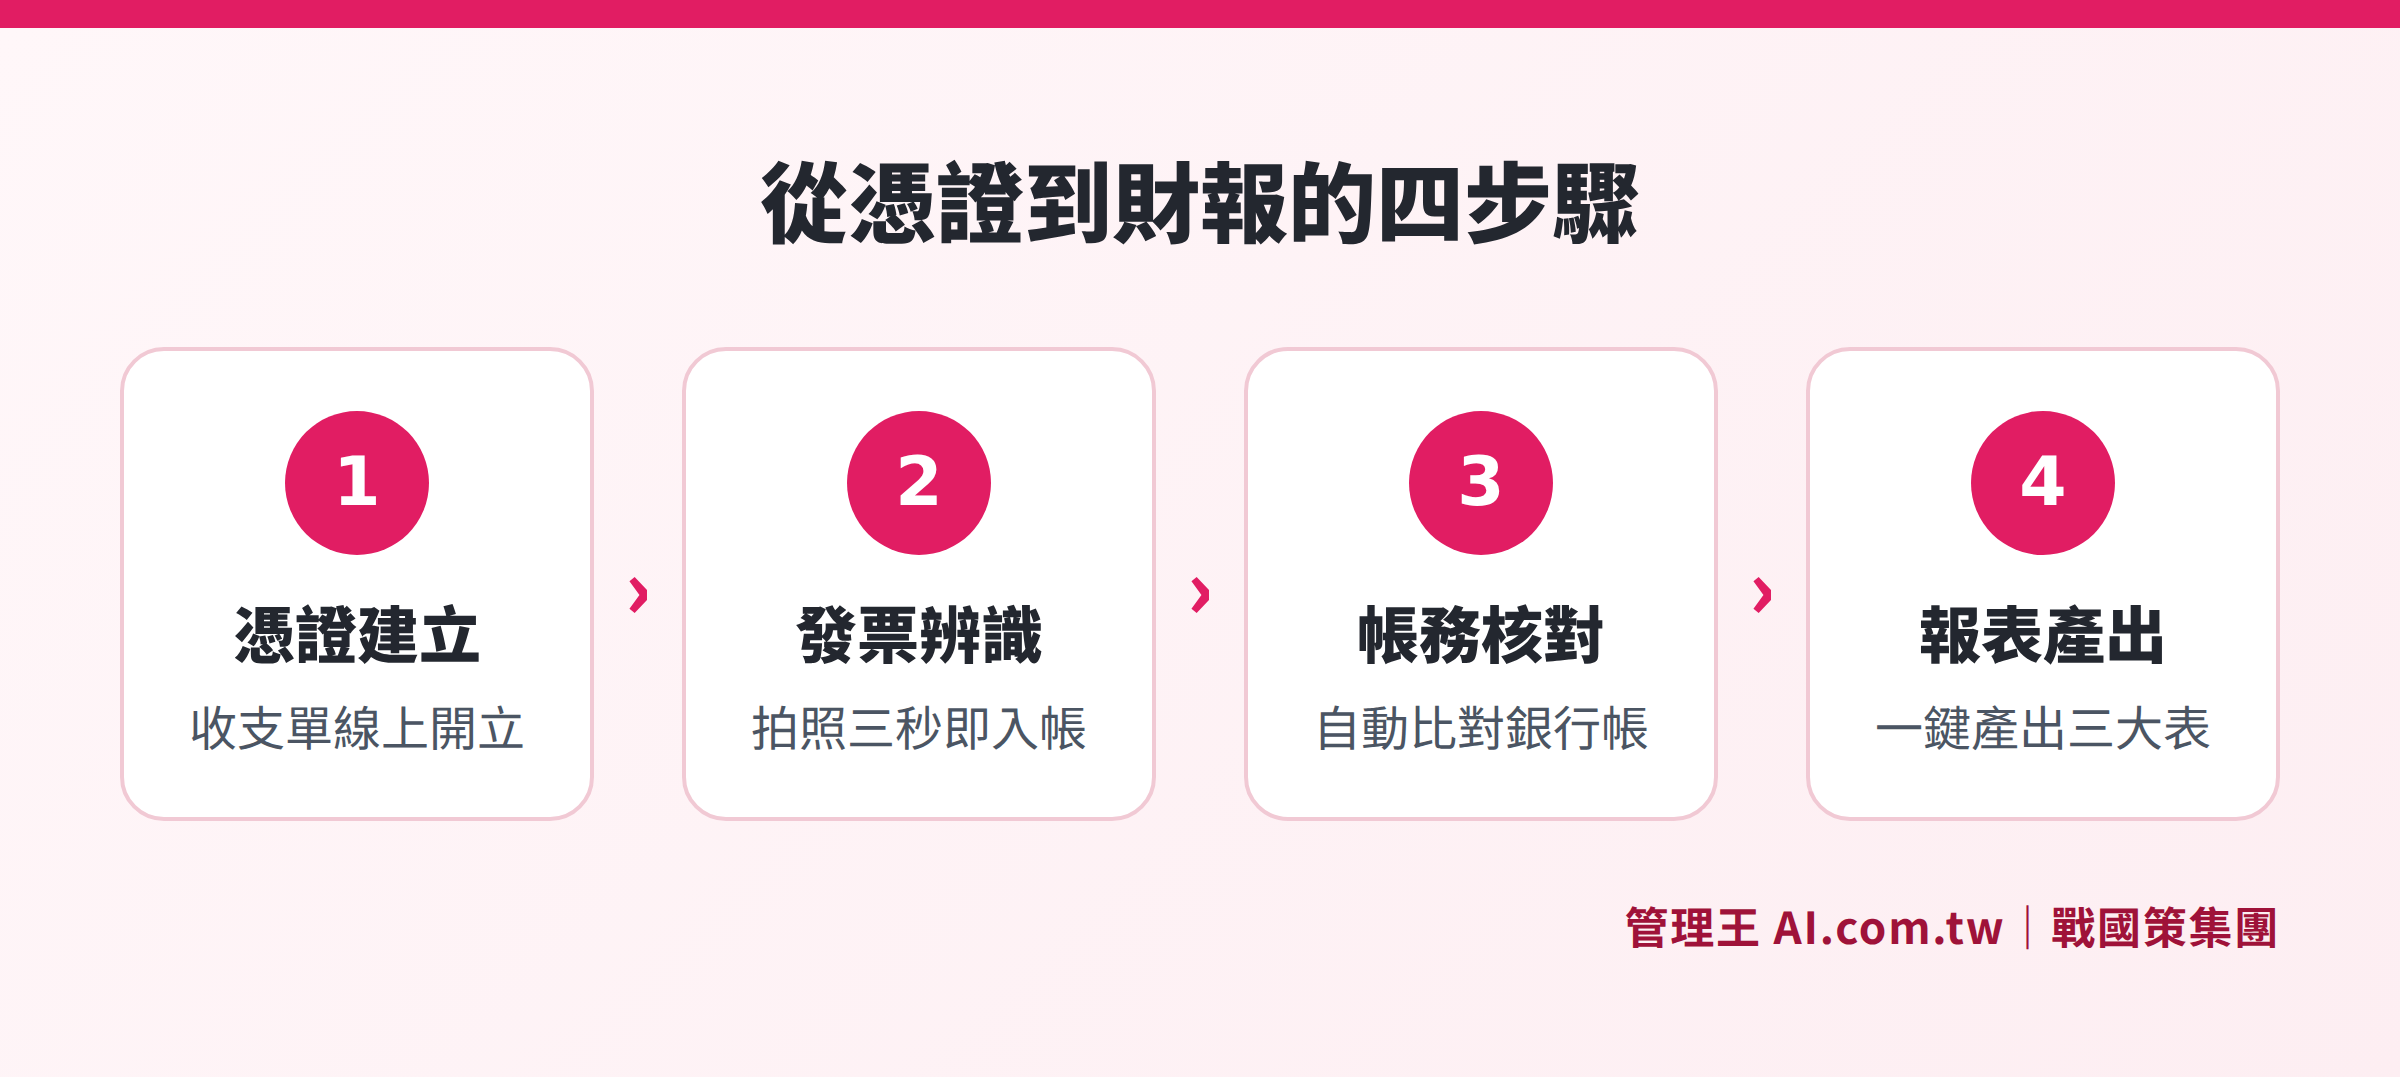
Proses enam langkah dari input bukti hingga otomatisasi tiga laporan keuangan
Peraturan Faktur Elektronik: Sorotan Aturan Baru 2025
Kementerian Keuangan terus mempromosikan penyebaran faktur elektronik. Berdasarkan Pasal 32-1 UU Pajak Pertambahan Nilai dan Pajak Non-Pertambahan Nilai, perusahaan yang menerbitkan faktur harus memenuhi persyaratan elektrifikasi yang diumumkan oleh otoritas, dan mengirimkan data melalui platform layanan integrasi faktur elektronik Kementerian Keuangan.
Tiga Jenis Faktur yang Umum:
- Faktur Tiga Salinan Bersatu: Arus utama untuk transaksi B2B, masing-masing pihak menyimpan satu salinan, sistem harus mendukung verifikasi nomor registrasi dan pengimbangan masuk.
- Faktur Dua Salinan Bersatu: Umum digunakan untuk B2C ritel, dapat memilih untuk menerbitkan faktur cloud yang memungkinkan konsumen menukarkan menggunakan perangkat seluler.
- Faktur Cloud (Perangkat Elektronik): Tren tanpa kertas, konsumen menyimpan faktur dengan kode batang ponsel, sertifikat individu, atau kartu kredit.
Saat memilih sistem akuntansi, pastikan untuk memeriksa "apakah sudah terintegrasi dengan platform layanan integrasi faktur elektronik Kementerian Keuangan", untuk menghindari biaya ganda dan masalah data terpisah yang diakibatkan oleh membeli server faktur pihak ketiga.
Bagaimana Memilih Sistem Akuntansi yang Sesuai? Lima Indikator Penilaian Utama
1. Kepatuhan terhadap Peraturan Taiwan
Apakah sistem dirancang sesuai dengan Undang-Undang Akuntansi Bisnis, apakah mendukung transmisi faktur elektronik, apakah dapat mengekspor ke format yang dikenal oleh kantor akuntan (Tsinghua, Yonyou, Zhenhang)? Logika perpajakan di Taiwan sangat berbeda dari sistem Eropa dan Amerika, langsung mengimpor QuickBooks atau Xero memerlukan banyak kustomisasi.
2. Tingkat Akurasi OCR Faktur
Format faktur di Taiwan beragam (faktur tiga salinan, dua salinan, tanda terima kas, perangkat elektronik), tingkat pengenalan OCR pada format Taiwan secara langsung menentukan jumlah perbaikan manual yang dilakukan oleh akuntan. Disarankan untuk meminta vendor menyediakan "contoh pengujian faktur Taiwan" untuk hasil pengenalan yang sebenarnya saat evaluasi.
3. Kedalaman Integrasi dengan Sistem Bisnis Lain
Jika sistem akuntansi terpisah dari CRM, pengadaan, inventaris, dan penggajian, penutupan bulanan masih memerlukan banyak rekonsiliasi manual. Sistem terintegrasi asli memungkinkan bisnis untuk mengeluarkan kutipan, pengadaan mengeluarkan pesanan, yang secara otomatis memicu piutang dan utang, akuntan hanya perlu menyetujui daripada memasukkan data dua kali.
4. Dukungan untuk Multi Perusahaan dan Pusat Biaya
Perusahaan grup atau merek ganda perlu mencatat secara terpisah berdasarkan badan hukum dan juga memerlukan laporan konsolidasi. Nilai sistem untuk memastikan "multi perusahaan dapat login secara bersamaan", "pengimbangan antar perusahaan", dan "laporan laba rugi konsolidasi otomatis".
5. Dukungan Implementasi dan Layanan Purna Jual
Implementasi sistem akuntansi memerlukan penyesuaian dengan buku besar yang ada, mengimpor data sejarah, dan pelatihan untuk akuntan, apakah vendor menyediakan konsultan implementasi, apakah memiliki tim layanan lokal di Taiwan, yang mempengaruhi stabilitas setelah sistem diluncurkan.
Sistem Akuntansi Cloud vs Perangkat Lunak Lokal: Bagaimana Usaha Kecil dan Menengah Memilih?
Usaha kecil dan menengah di Taiwan sering menghadapi dilema antara "langganan cloud" atau "pembelian perangkat lunak lokal secara sekali bayar". Keduanya memiliki situasi penggunaannya sendiri:
Tabel: Perbandingan Sistem Akuntansi Cloud vs Lokal
| Item Perbandingan | Langganan Cloud | Pembelian Lokal |
|---|---|---|
| Biaya Awal | Rendah (bulanan atau tahunan) | Tinggi (biaya otorisasi sekali bayar) |
| Pemeliharaan dan Pembaruan | Dikirimkan otomatis oleh vendor | Perlu memperbarui sendiri atau membayar biaya pemeliharaan |
| Akses Data | Dapat diakses dari perangkat mana saja, di lokasi mana saja | Terbatas pada perangkat yang diinstal |
| Kebutuhan Sumber Daya TI | Hampir nol | Membutuhkan server dan personel TI |
| Pembaruan Peraturan | Diperbarui secara langsung oleh vendor (termasuk faktur elektronik) | Bergantung pada versi, perlu memperbarui secara manual |
| Ekspansi | Dapat disesuaikan fleksibel sesuai paket | Terbatas pada jumlah otorisasi |
| Target yang Sesuai | 10–100 orang, banyak lokasi, tidak memiliki departemen TI | Kebutuhan keamanan data khusus, tidak memiliki akses internet |
Bagi sebagian besar usaha kecil dan menengah di Taiwan, model langganan cloud adalah pilihan yang lebih praktis: menghindari biaya pengadaan server dan pemeliharaan TI, jika ada pembaruan peraturan (seperti aturan baru faktur elektrik), vendor akan langsung memperbarui, sehingga tidak perlu diikuti sendiri. Perangkat lunak lokal lebih cocok untuk industri manufaktur yang memiliki persyaratan keamanan data khusus (misalnya pada kontrak pemerintah yang memerlukan data tidak boleh keluar negara) atau dengan lingkungan internet yang tidak stabil.
Analisis Lengkap Biaya Sistem Akuntansi: Bagaimana Mengevaluasi Paket Langganan?
Banyak pemilik usaha kecil dan menengah merasa ragu dengan "biaya langganan bulanan beberapa ribu", tetapi jika semua biaya dihitung, seringkali akan menemukan total biaya kepemilikan (TCO) untuk langganan justru lebih rendah.
Biaya tersembunyi yang harus diperhitungkan saat evaluasi:
- Biaya Lembur Akuntan: Jam lembur orang akuntan yang dihitung dari rekonsiliasi manual pada akhir bulan, sesuai dengan Pasal 24 Undang-Undang Standar Perburuhan Taiwan, biaya lembur harus mencapai 1.34 kali gaji normal (dua jam pertama) dan 1.67 kali (lebih dari dua jam).
- Biaya Perbaikan Kesalahan Pembukuan: Waktu yang dihabiskan untuk merevisi dan memeriksa kembali kesalahan yang diinput secara manual, kesalahan klasifikasi kategori.
- Biaya Pembukuan Outsourcing: Biaya untuk kantor pembukuan outsourcing yang dihitung berdasarkan volume catatan, semakin rumit semakin tinggi biayanya.
- Risiko Kepatuhan: Denda yang mungkin dihadapi karena laporan yang terlewat, laporan yang telat, atau pencatatan yang tidak jelas. Sesuai dengan Pasal 71 UU Akuntansi Bisnis, pencatatan yang tidak akurat maksimal dapat dikenakan denda sampai sebesar 150.000 NT.
Bagi sebuah usaha kecil dan menengah dengan 15 karyawan, jika berlangganan sistem akuntansi cloud yang lengkap dapat mengurangi jam lembur akuntan sebanyak 10 hingga 15 jam per bulan, biaya yang dihemat sering kali melebihi biaya bulanan. Selain itu, platform All-in-One yang mengintegrasikan CRM, pengadaan, dan penggajian juga dapat lebih lanjut menghemat biaya langganan beberapa perangkat lunak.
Langkah-Langkah Implementasi Sistem Akuntansi untuk Usaha Kecil dan Menengah
Banyak pemilik usaha khawatir bahwa "mengganti sistem adalah proyek besar", tetapi proses implementasi yang terstruktur dengan baik sebenarnya dapat diselesaikan dalam waktu satu bulan:
Tabel: Tujuh Langkah Implementasi Sistem Akuntansi untuk Usaha Kecil dan Menengah
| Langkah | Item Pekerjaan | Estimasi Waktu |
|---|---|---|
| 1. Inventarisasi Kebutuhan | Mengonfirmasi struktur organisasi perusahaan, proses akuntansi yang ada, jenis faktur | 3–5 hari |
| 2. Pembuatan Buku Besar | Mengatur buku besar sesuai dengan standar Pasal 14 UU Akuntansi Bisnis, serta konfirmasi dengan akuntan | 3–5 hari |
| 3. Impor Data Sejarah | Mengimpor data pelanggan, pemasok, dan produk dari Excel atau sistem lama | 1–3 hari |
| 4. Pengaturan Integrasi | Menghubungkan platform faktur elektronik, format impor slip rekonsiliasi bank | 1–2 hari |
| 5. Pelatihan Staf | Pelatihan pengoperasian untuk akuntan (dasar + lanjutan) | 1–2 hari |
| 6. Uji Coba Paralel | Sistem baru dan lama beroperasi secara bersamaan selama 1 bulan, memastikan angka konsisten | 1 bulan |
| 7. Peralihan Resmi | Menutup sistem lama, menggunakan sistem baru sepenuhnya | — |
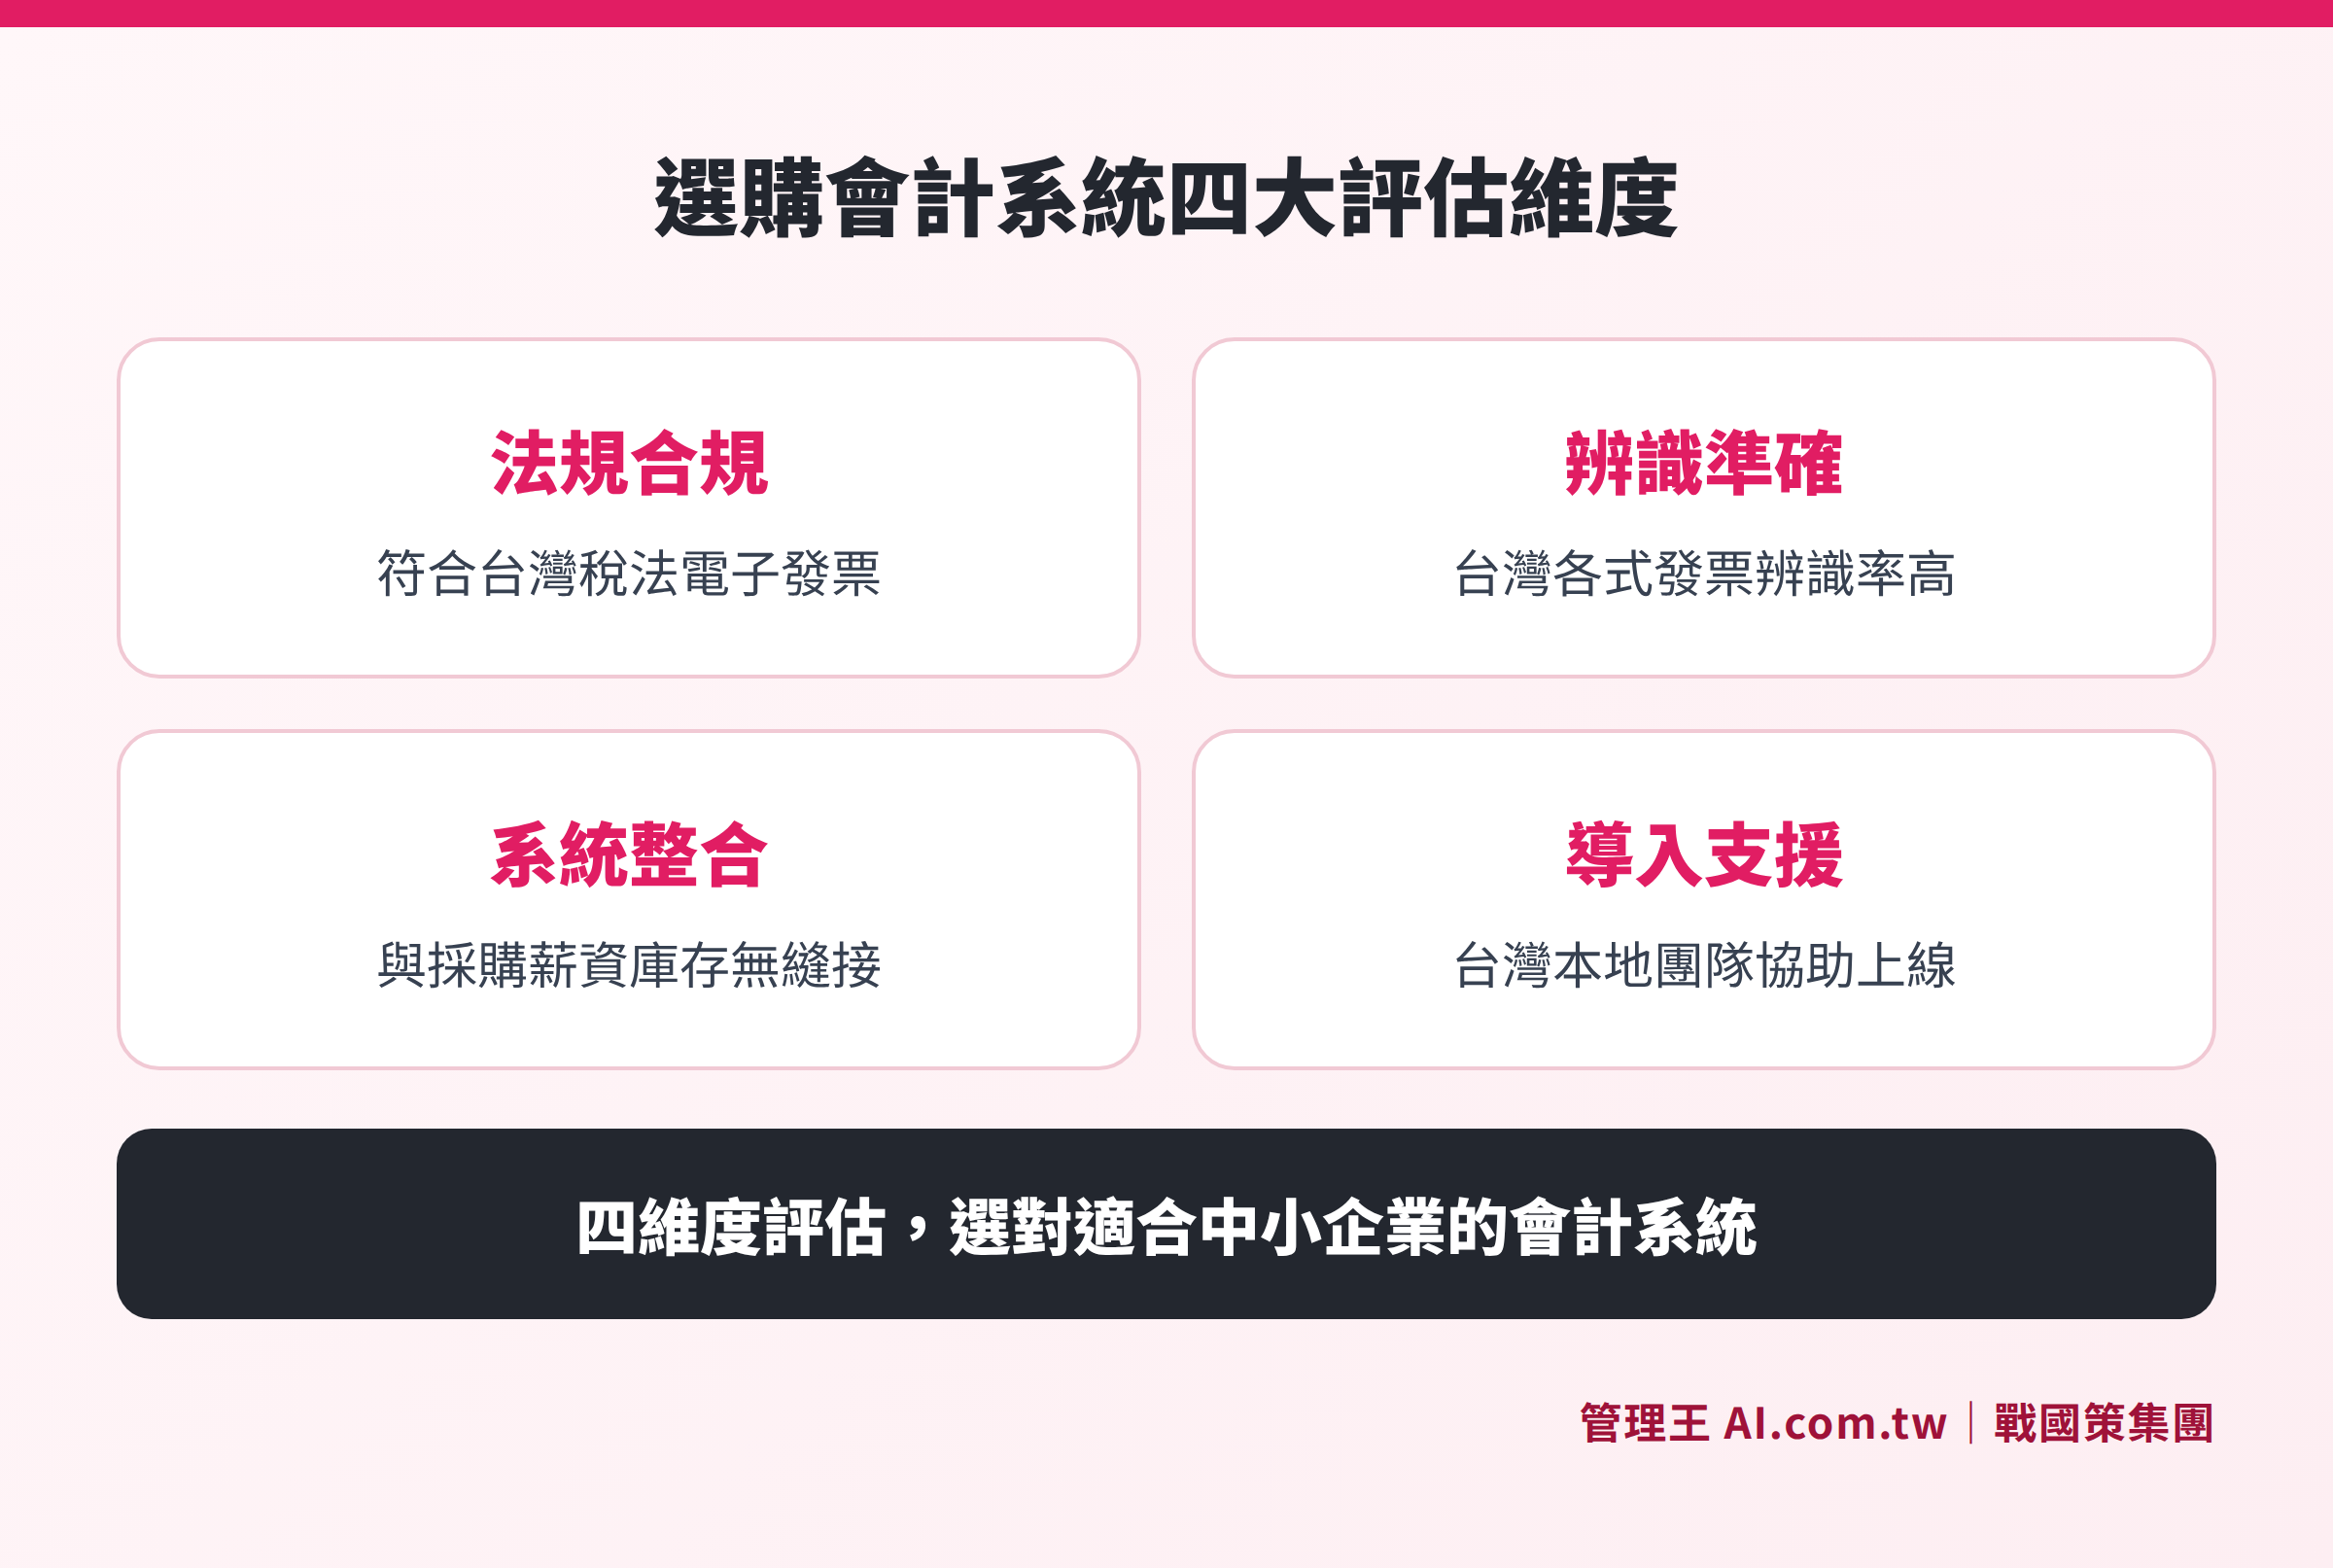
Menilai sistem akuntansi dari dimensi kepatuhan peraturan, akurasi OCR, kedalaman integrasi, dan layanan implementasi
Manfaat Integrasi Sistem Akuntansi dengan Penggajian, Pengadaan, dan Inventaris
Banyak perusahaan yang membeli "sistem akuntansi" dan "sistem penggajian" secara terpisah, tetapi ini mengakibatkan pulau data—setelah gaji dibayarkan, departemen SDM perlu memberi tahu manual pada departemen akuntansi untuk mencatat setiap bulan dalam langkah manual yang sama.
Manfaat nyata dari integrasi:
- Gaji otomatis terdaftar: Sistem penggajian setelah menyelesaikan penutupan bulanan, biaya gaji, pemotongan pajak penghasilan, dan kontribusi asuransi kesehatan otomatis berubah menjadi entri, tanpa perlu input berulang oleh akuntan.
- Pengadaan otomatis terutang: Sistem pengadaan setelah barang diterima, sistem secara otomatis membuat akun utang dan menjadwalkan tanggal pembayaran; setelah pembayaran, otomatis terdaftar, sesuai dengan slip rekonsiliasi bank.
- Biaya inventaris terupdate secara real-time: Sistem inventaris setiap kali melakukan penambahan atau pengurangan otomatis memicu pergerakan kategori persediaan di akuntansi, sehingga tidak perlu lagi penyesuaian manual untuk inventaris di akhir bulan.
- Kutipan menjadi piutang: Sistem kutipan setelah menghasilkan dokumen kutipan dan transaksi, sistem secara otomatis membuat akun piutang, melacak kemajuan pembayaran, dan mengingatkan jika ada yang melewati jatuh tempo.
Model "integrasi asli" ini memiliki perbedaan mendasar dibandingkan dengan "masing-masing terpisah dan dihubungkan API": data yang terintegrasi asli berfungsi secara otomatis di dalam basis data yang sama, tanpa perlu membayar biaya integrasi tambahan, biaya pemeliharaan, dan tidak akan ada celah akuntansi karena putusnya API.
Bagaimana Melakukan dengan Manajemen Raja: Operasi Praktis Sistem Akuntansi
Sistem akuntansi Manajemen Raja AI.com.tw dirancang khusus untuk usaha kecil dan menengah di Taiwan sebagai alat pembukuan dan laporan satu atap, memungkinkan penyelesaian dari pembuatan bukti hingga tiga laporan keuangan tanpa perlu beralih sistem.
Proses pencatatan harian:
- Saat menerima faktur kertas, ambil foto menggunakan ponsel, OCR otomatis mengenali pembeli, penjual, jumlah, nomor registrasi, dan nama barang dalam waktu sekitar tiga detik, dan menyarankan klasifikasi akun.
- Faktur masuk dapat diambil otomatis dari email (mendukung notifikasi faktur elektronik dari Kementerian Keuangan), atau mengunggah PDF secara batch, sesuai kategori yang terkait dengan akun, dan satu klik untuk mengimpor ke akuntansi.
- Slip pendapatan, slip transfer dapat diterbitkan secara online, sistem secara otomatis menyarankan akun, pegawai administratif yang tidak paham akuntansi juga dapat dengan cepat menguasainya.
Laporan bulanan:
Laporan laba rugi, laporan neraca, dan laporan arus kas dapat dihasilkan kapan saja dengan satu klik; setelah mengimpor slip rekonsiliasi bank, sistem secara otomatis mencocokkan transaksi, perbedaan terlihat jelas; pengingat jatuh tempo untuk akun piutang dan utang, yang memungkinkan pegawai keuangan untuk menangani lebih awal.
Integrasi dengan Proses Bisnis:
Sistem akuntansi Manajemen Raja terintegrasi secara asli dengan sistem kutipan, sistem pengadaan, sistem inventaris, sistem penggajian—setelah bisnis mengeluarkan kutipan dan berhasil, sistem secara otomatis membuat akun piutang; setelah pembayaran pengadaan, langsung tercatat, tanpa perlu input berulang oleh akuntan. Fungsi multi perusahaan dan pusat biaya mendukung pembuatan laporan terpisah untuk perusahaan grup.
Paket gratis dapat digunakan selamanya, cocok bagi tim yang baru memulai untuk mencoba fungsi pembukuan dasar, dan bisa upgrading ke paket lanjutan jika diperlukan, tanpa perlu mengikat kartu kredit. Untuk informasi lengkap tentang paket harga, atau untuk merujuk pada sistem analisis laporan agar data keuangan lebih tervisualisasi, sehingga pemilik dapat dengan mudah menguasai kondisi keuangan perusahaan dalam satu halaman.
Mintalah Konsultan untuk Menilai Paket Sistem Akuntansi yang Paling Sesuai
Konsultan Grup Strategi Perang memberikan wawancara gratis, membantu menilai proses akuntansi yang ada, membuat buku besar, agar sistem akuntansi Anda dapat dijalankan dengan lancar dalam waktu satu bulan.
Nomor hotline konsultasi gratis: 0800-003-191
LINE Akun Resmi: @119m
Situs Resmi: app.AI.com.tw
Uji Coba Gratis: Daftar untuk Manajemen Raja Sekarang
Pertanyaan yang Sering Diajukan
Apakah usaha kecil dan menengah harus menggunakan sistem akuntansi?
Sesuai dengan ketentuan Undang-Undang Akuntansi Bisnis Taiwan, setiap transaksi perusahaan harus tercatat di bukti, laporan keuangan tahunan harus diselesaikan dalam waktu dua bulan setelah akhir tahun akuntansi, dan buku akuntansi harus disimpan minimal selama 10 tahun. Meskipun hukum tidak mewajibkan penggunaan perangkat lunak tertentu, sistem digital dapat memastikan kepatuhan dan mengurangi kesalahan manusia, khususnya di era di mana faktur elektronik telah sepenuhnya dilaksanakan, manajemen sistematis sudah menjadi kebutuhan praktis.
Apa perbedaan antara sistem akuntansi dan ERP?
Sistem akuntansi fokus pada transaksi keuangan, faktur, dan laporan keuangan; ERP (Perencanaan Sumber Daya Perusahaan) mengintegrasi proses lintas departemen seperti pengadaan, inventaris, produksi, dan penjualan, modul akuntansi adalah bagian dari ERP. Usaha kecil dan menengah jika hanya memerlukan pembukuan dan laporan, cukup menggunakan sistem akuntansi yang sederhana; jika memerlukan otomatisasi proses antar departemen, pertimbangkan sistem analisis laporan terintegrasi atau platform All-in-One.
Apa saja sistem akuntansi utama di Taiwan?
Pilihan umum bagi usaha kecil dan menengah di Taiwan termasuk: Tsinghua Computer, Yonyou, Zhenhang Information (merek dalam negeri), QuickBooks (merek internasional yang memerlukan kustomisasi untuk logika perpajakan Taiwan), dan Manajemen Raja AI.com.tw (termasuk bantuan AI dan integrasi lintas modul). Saat memilih, pastikan untuk memverifikasi tiga syarat dasar: integrasi faktur elektronik di Taiwan, antarmuka bahasa Mandarin, dan dukungan layanan lokal.
Apakah perlu latar belakang akuntansi untuk mengoperasikan sistem akuntansi?
Sistem akuntansi cloud modern banyak dirancang dengan input berbasis panduan, sistem secara otomatis menyarankan klasifikasi akun, memungkinkan pegawai administratif yang tidak berlatar belakang akuntansi untuk menyelesaikan pencatatan harian. Disarankan untuk memilih vendor yang menyediakan pelatihan implementasi, diawali oleh akuntan untuk membantu menyiapkan buku besar dan logika pengoperasian, selanjutnya penggunaan sehari-hari dapat dilakukan oleh pegawai administratif.
Apakah data lama dapat dipindahkan saat mengganti sistem akuntansi?
Kebanyakan sistem akuntansi utama mendukung impor dari Excel atau sistem pesaing (Tsinghua, Yonyou, dll.) untuk entri sejarah, disarankan untuk menerapkan strategi "uji coba paralel": menjalankan sistem baru dan lama secara bersamaan selama satu bulan penuh, menverifikasi kesesuaian angka sebelum beralih secara resmi, yang dapat mengurangi risiko transfer secara signifikan. Selain itu, dapat dilengkapi dengan sistem tanda tangan elektronik untuk mendigitalkan seluruh proses persetujuan, serta sistem manajemen pemasok untuk mengelola data pemasok secara terpusat. Setelah transfer data selesai, Anda dapat menggunakan sistem analisis laporan untuk memvisualisasikan data keuangan, mempermudah pemilik untuk cepat memahami situasi operasional, dan melalui pusat persetujuan untuk melakukan pemeriksaan pengeluaran keuangan secara online, mencegah hilangnya dokumen fisik dan masalah keterlambatan persetujuan.
Sumber Data
- Database Peraturan Nasional, "Undang-Undang Akuntansi Bisnis", Kementerian Hukum, https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=J0080009
- Kementerian Keuangan, "Undang-Undang Pajak Pertambahan Nilai dan Pajak Non-Pertambahan Nilai", Database Peraturan Nasional, https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0340003
- Kementerian Keuangan, Peraturan terkait platform layanan integrasi faktur elektronik, https://www.etax.nat.gov.tw/etwmain/tax-info/innotative-tax-e-reference/startup/invoice/VOpWrNx
- Fitur Sistem Akuntansi Manajemen Raja AI.com.tw, https://app.ai.com.tw/features/accounting
Artikel ini hanya untuk informasi umum, tidak merupakan saran hukum atau pajak, dan harus mengacu pada pengumuman terbaru dari otoritas terkait.