เขียนแผนประจำปีของแผนกอย่างไร? คำแนะนำอย่างครบถ้วนตั้งแต่การตั้งเป้าหมายไปจนถึงการติดตามรายไตรมาส|แนะนำเครื่องมือแผนประจำปี
บทความนี้อธิบายอย่างครบถ้วนเกี่ยวกับห้าข้อสำคัญของแผนประจำปีของแผนก วิธีการตั้งเป้าหมาย (SMART, KPI, OKR) หลักการออกแบบเส้นเวลารายไตรมาส การจัดสรรงบประมาณบุคลากร กลไกการติดตามรายเดือน รวมถึงสาเหตุที่มักทำให้เกิดความล้มเหลวในการดำเนินการและวิธีการแก้ไข เหมาะสำหรับเจ้าของธุรกิจขนาดกลางและขนาดย่อมและผู้จัดการแผนกในการจัดตั้งระบบแผนประจำปี
แผนประจำปีของแผนกคือเครื่องมือสำคัญที่ช่วยให้บริษัทสามารถนำวิสัยทัศน์ของบริษัทไปสู่การดำเนินการในแต่ละวันได้ ช่วยให้ผู้บริหารสามารถแบ่งเป้าหมายที่เป็นนามธรรมออกเป็นเส้นเวลารายไตรมาส รายเดือน และการจัดสรรงบประมาณ แผนประจำปีที่ดีไม่ใช่แค่ Excel แต่เป็นสัญญาการทำงานร่วมกันระหว่างผู้จัดการแผนกกับทีม: ระบุอย่างชัดเจนว่า "ต้องบรรลุบางสิ่ง" "แบ่งงานอย่างไร" "ใช้ทรัพยากรเท่าไร" "ตรวจสอบอะไรในแต่ละไตรมาส" สำหรับธุรกิจขนาดกลางและขนาดย่อมในไต้หวัน แผนประจำปีมักจะเป็นโอกาสที่เจ้าของธุรกิจจะทำให้ผู้จัดการแต่ละแผนกรู้สึกเข้าใจในทิศทางของบริษัทอย่างแท้จริง หากทำได้ดี ความสามารถในการดำเนินการตลอดทั้งปีจะได้รับการพัฒนาขึ้นอย่างมาก หากทำไม่ดี หลังจากสิบสองเดือนจะเหลือแค่คำสัญญาที่ว่างเปล่า บทความนี้อธิบายตั้งแต่แนวคิดขั้นพื้นฐานไปจนถึงขั้นตอนการปฏิบัติเพื่อช่วยให้คุณเขียนแผนประจำปีของแผนกที่สามารถติดตามได้และทำได้จริง
ดูเข้าใจในประโยคเดียว
แผนประจำปีของแผนก = KPI ของบริษัท × การแบ่งงานของแผนก × เส้นเวลารายไตรมาส × งบประมาณ ถ้าขาดอย่างใดอย่างหนึ่งจะไม่สามารถบรรลุในสิ้นปีได้
แผนประจำปีของแผนกคืออะไร? คำนิยามและความสำคัญ
แผนประจำปีของแผนก (Department Annual Plan) คือเอกสารการดำเนินกลยุทธ์ที่ร่างโดยผู้จัดการแผนกในรูปแบบรายปี มันเชื่อมโยงกับเป้าหมายประจำปีทั่วทั้งบริษัท และกระจายออกไปเป็นภารกิจที่สามารถมอบหมายให้กับพนักงานแต่ละคน
แผนประจำปีของแผนกที่สมบูรณ์มักประกอบด้วยห้าข้อสำคัญต่อไปนี้:
- เป้าหมายประจำปี: คำมั่นเกี่ยวกับการมีส่วนร่วมของแผนกต่อ KPI ของบริษัท (เชิงปริมาณหรือเชิงคุณภาพ)
- เส้นเวลารายไตรมาส: ผลลัพธ์เบื้องต้นใดที่ต้องบรรลุในแต่ละไตรมาสเพื่อตรวจสอบว่าอยู่บนเส้นทางที่ถูกต้อง
- แผนปฏิบัติการรายเดือน: รายการการดำเนินการที่เฉพาะเจาะจงและผู้รับผิดชอบที่สอดคล้องกับเส้นเวลารายไตรมาส
- การจัดสรรบุคลากร: แมทริกซ์ความรับผิดชอบ (RACI) หรือการจัดสรรชั่วโมงทำงาน
- การวางงบประมาณ: การประมาณและการจัดระเบียบค่าใช้จ่ายที่จำเป็นในการบรรลุเป้าหมาย
เหตุผลหลักที่ธุรกิจต้องการแผนประจำปีของแผนกคือ ยิ่งมีระดับองค์กรมากเท่าไร การส่งข้อมูลก็จะเกิดความคลาดเคลื่อนง่ายขึ้น ผู้บริหารที่พูดในที่ประชุมว่า "ปีนี้ต้องเพิ่มส่วนแบ่งการตลาด" ไปถึงแผนกขายกลับกลายเป็น "พัฒนาลูกค้าเพิ่มขึ้นหลายราย" และแผนกส่งเอกสารกลับไม่รู้ว่ามันมีความสัมพันธ์กับตัวเองอย่างไร แผนประจำปีทำให้ทุกแผนกเข้าใจว่า: "เรามีบทบาทอะไรในเป้าหมายใหญ่ของบริษัท ปีนี้เราต้องส่งมอบอะไร และเมื่อไรต้องตรวจสอบ"
ก่อนการเขียนแผนประจำปี: ต้องชัดเจนเกี่ยวกับทิศทางโดยรวมของบริษัทก่อน
ก่อนที่จะให้แต่ละแผนกร่างแผนประจำปีของตนเอง ผู้บริหารควรต้องตั้งมั่นและประกาศสามคำตอบของคำถามไปทั่วทั้งบริษัท:
- กลยุทธ์หลักในปีนี้คืออะไร? (เช่น: กระชับบริการลูกค้าเดิม ขยายตลาดใหม่ ลดโครงสร้างค่าใช้จ่าย)
- KPI 3 ถึง 5 ของระดับบริษัทคืออะไร? (เช่น: จำนวนลูกค้าใหม่ อัตราการรักษาลูกค้า อัตรากำไรขั้นต้น)
- มีข้อจำกัดที่รู้จักอยู่หรือเปล่า? (ขอบเขตงบประมาณ โครงสร้างบุคลากร ปัจจัยตามฤดูกาล)
หากข้ามขั้นตอนนี้แล้วให้แต่ละแผนกเริ่มตั้งเป้าหมาย ผลลัพธ์ที่มักพบคือ "ต่างคนต่างทำ" — แผนกขายวิ่งหาลูกค้าใหม่ แผนกบริหารลดค่าใช้จ่าย แผนกการตลาดขยายการเข้าถึง สามทิศทางขัดแย้งกัน และมาพบกันที่สิ้นปีว่าต้องทำจนเสียหาย
ตัวอย่างแนวปฏิบัติจริงจากหนึ่งในธุรกิจค้าปลีกในไต้หวัน: ทุกปีจัดประชุมฉันทามติในเดือนพฤศจิกายน ผู้บริหารจะอธิบายทิศทางสำคัญในปีถัดไป หลังจากนั้นผู้จัดการแต่ละแผนกจะนำกลับไปเริ่มจรดแผนประจำปีในรูปแบบร่าง แล้วในเดือนธันวาคมมีการตรวจสอบข้ามแผนกเพื่อยืนยันว่าเป้าหมายซึ่งกันและกันไม่ขัดแย้งกัน จึงตกลงกัน นี่คือวิธีการ "จากบนลงล่างประกาศ จากล่างขึ้นบนให้คำมั่น" ที่สามารถเพิ่มประสิทธิภาพการดำเนินการตลอดทั้งปีได้มาก
วิธีการตั้งเป้าหมาย: SMART, KPI และ OKR เลือกอย่างไร?
คุณภาพเป้าหมายของแผนประจำปีจะกำหนดว่า การดำเนินการตลอดทั้งปีจะมีประสิทธิภาพหรือไม่ ต่อไปนี้คือสามวิธีการที่นิยมมากในบริษัทไต้หวัน มีสถานการณ์ที่ใช้แตกต่างกัน:
หลักการ SMART: ฐานรากของการตั้งเป้าหมายทั้งหมด
SMART คือกรอบพื้นฐานในการตั้งเป้าหมาย ไม่ว่าจะใช้ KPI หรือ OKR ควรผ่านการตรวจสอบ SMART:
ตาราง: ห้าข้อของหลักการ SMART
| ตัวอักษร | องค์ประกอบ | คำอธิบาย | ตัวอย่าง (แผนกขาย) |
|---|---|---|---|
| S | Specific (เฉพาะเจาะจง) | อธิบายอย่างชัดเจนว่า "ทำอะไร" | พัฒนาลูกค้ากลุ่มอุตสาหกรรมขนาดกลางในเขตไทจง |
| M | Measurable (สามารถวัดได้) | รวมถึงตัวเลขหรือมาตรฐานที่ยืนยันได้ | ลูกค้าใหม่ 20 ราย |
| A | Achievable (บรรลุได้) | ท้าทายแต่สามารถทำได้จริง | เพิ่มจากปีที่ผ่านมา 15 ราย เติบโต 33% |
| R | Relevant (เกี่ยวข้อง) | สอดคล้องกับทิศทางกลยุทธ์ของบริษัท | ตอบสนองเป้าหมาย "มุ่งเน้นตลาดกลาง" ของบริษัท |
| T | Time-bound (มีเวลา) | กำหนดวันหมดอายุที่ชัดเจน | ก่อนวันที่ 31 ธันวาคม 2026 |
เป้าหมายที่ไม่ผ่านการตรวจสอบ SMART เช่น "ปีนี้ต้องเพิ่มความพึงพอใจของลูกค้า" พนักงานไม่รู้ว่าต้องทำอะไร ทำเท่าไหร่ เมื่อไหร่ถึงเรียกว่าเสร็จ แทบจะไม่มีเป้าหมาย
KPI กับ OKR: รักษาการดำเนินงาน vs. ขับเคลื่อนนวัตกรรม
KPI (Key Performance Indicators) และ OKR (Objectives and Key Results) เป็นเครื่องมือที่ใช้ตั้งเป้าหมายที่มีเหตุผลที่แตกต่างกัน ไม่ได้ขัดแย้งกัน ธุรกิจที่เติบโตมักใช้ทั้งสองอย่าง:
ตาราง: เปรียบเทียบคุณสมบัติของ KPI และ OKR
| รายการเปรียบเทียบ | KPI | OKR |
|---|---|---|
| สถานการณ์ที่ใช้ | รักษามาตรฐาน รับรองขั้นต่ำ | ขับเคลื่อนนวัตกรรม ท้าทายเพื่อความสำเร็จ |
| มาตรฐานตามมาตรการ | ต้องบรรลุ 100% | 70% ถือว่าประสบความสำเร็จ |
| เชื่อมโยงกับค่าตอบแทน | มักเชื่อมโยงกับโบนัสโดยตรง | มักไม่เชื่อมโยงตรง |
| ระยะเวลาการตรวจสอบ | รายเดือนหรือรายปี | เน้นรายไตรมาส |
| แผนกที่ใช้ได้ | บริการลูกค้า การเงิน การผลิต | การวิจัย การตลาด ธุรกิจใหม่ |
| การยอมรับในธุรกิจไต้หวัน | สูง (มีการดำเนินการมาหลายปี) | เริ่มแพร่หลาย (เฉพาะบริษัทขนาดใหญ่) |
สำหรับธุรกิจขนาดกลางและขนาดย่อมส่วนใหญ่ หากต้องการสร้างแผนประจำปีอย่างเป็นทางการครั้งแรก ขอแนะนำให้ใช้โครงสร้าง KPI ก่อน เพื่อให้มั่นใจว่ามีการรับรองตัวเลขในมาตรฐานทางธุรกิจพื้นฐาน และค่อยๆ เพิ่มแนวคิด OKR สำหรับงานที่เป็นนวัตกรรมเพื่อให้ทีมมีพื้นที่ปฏิบัติงานมากเกินไป
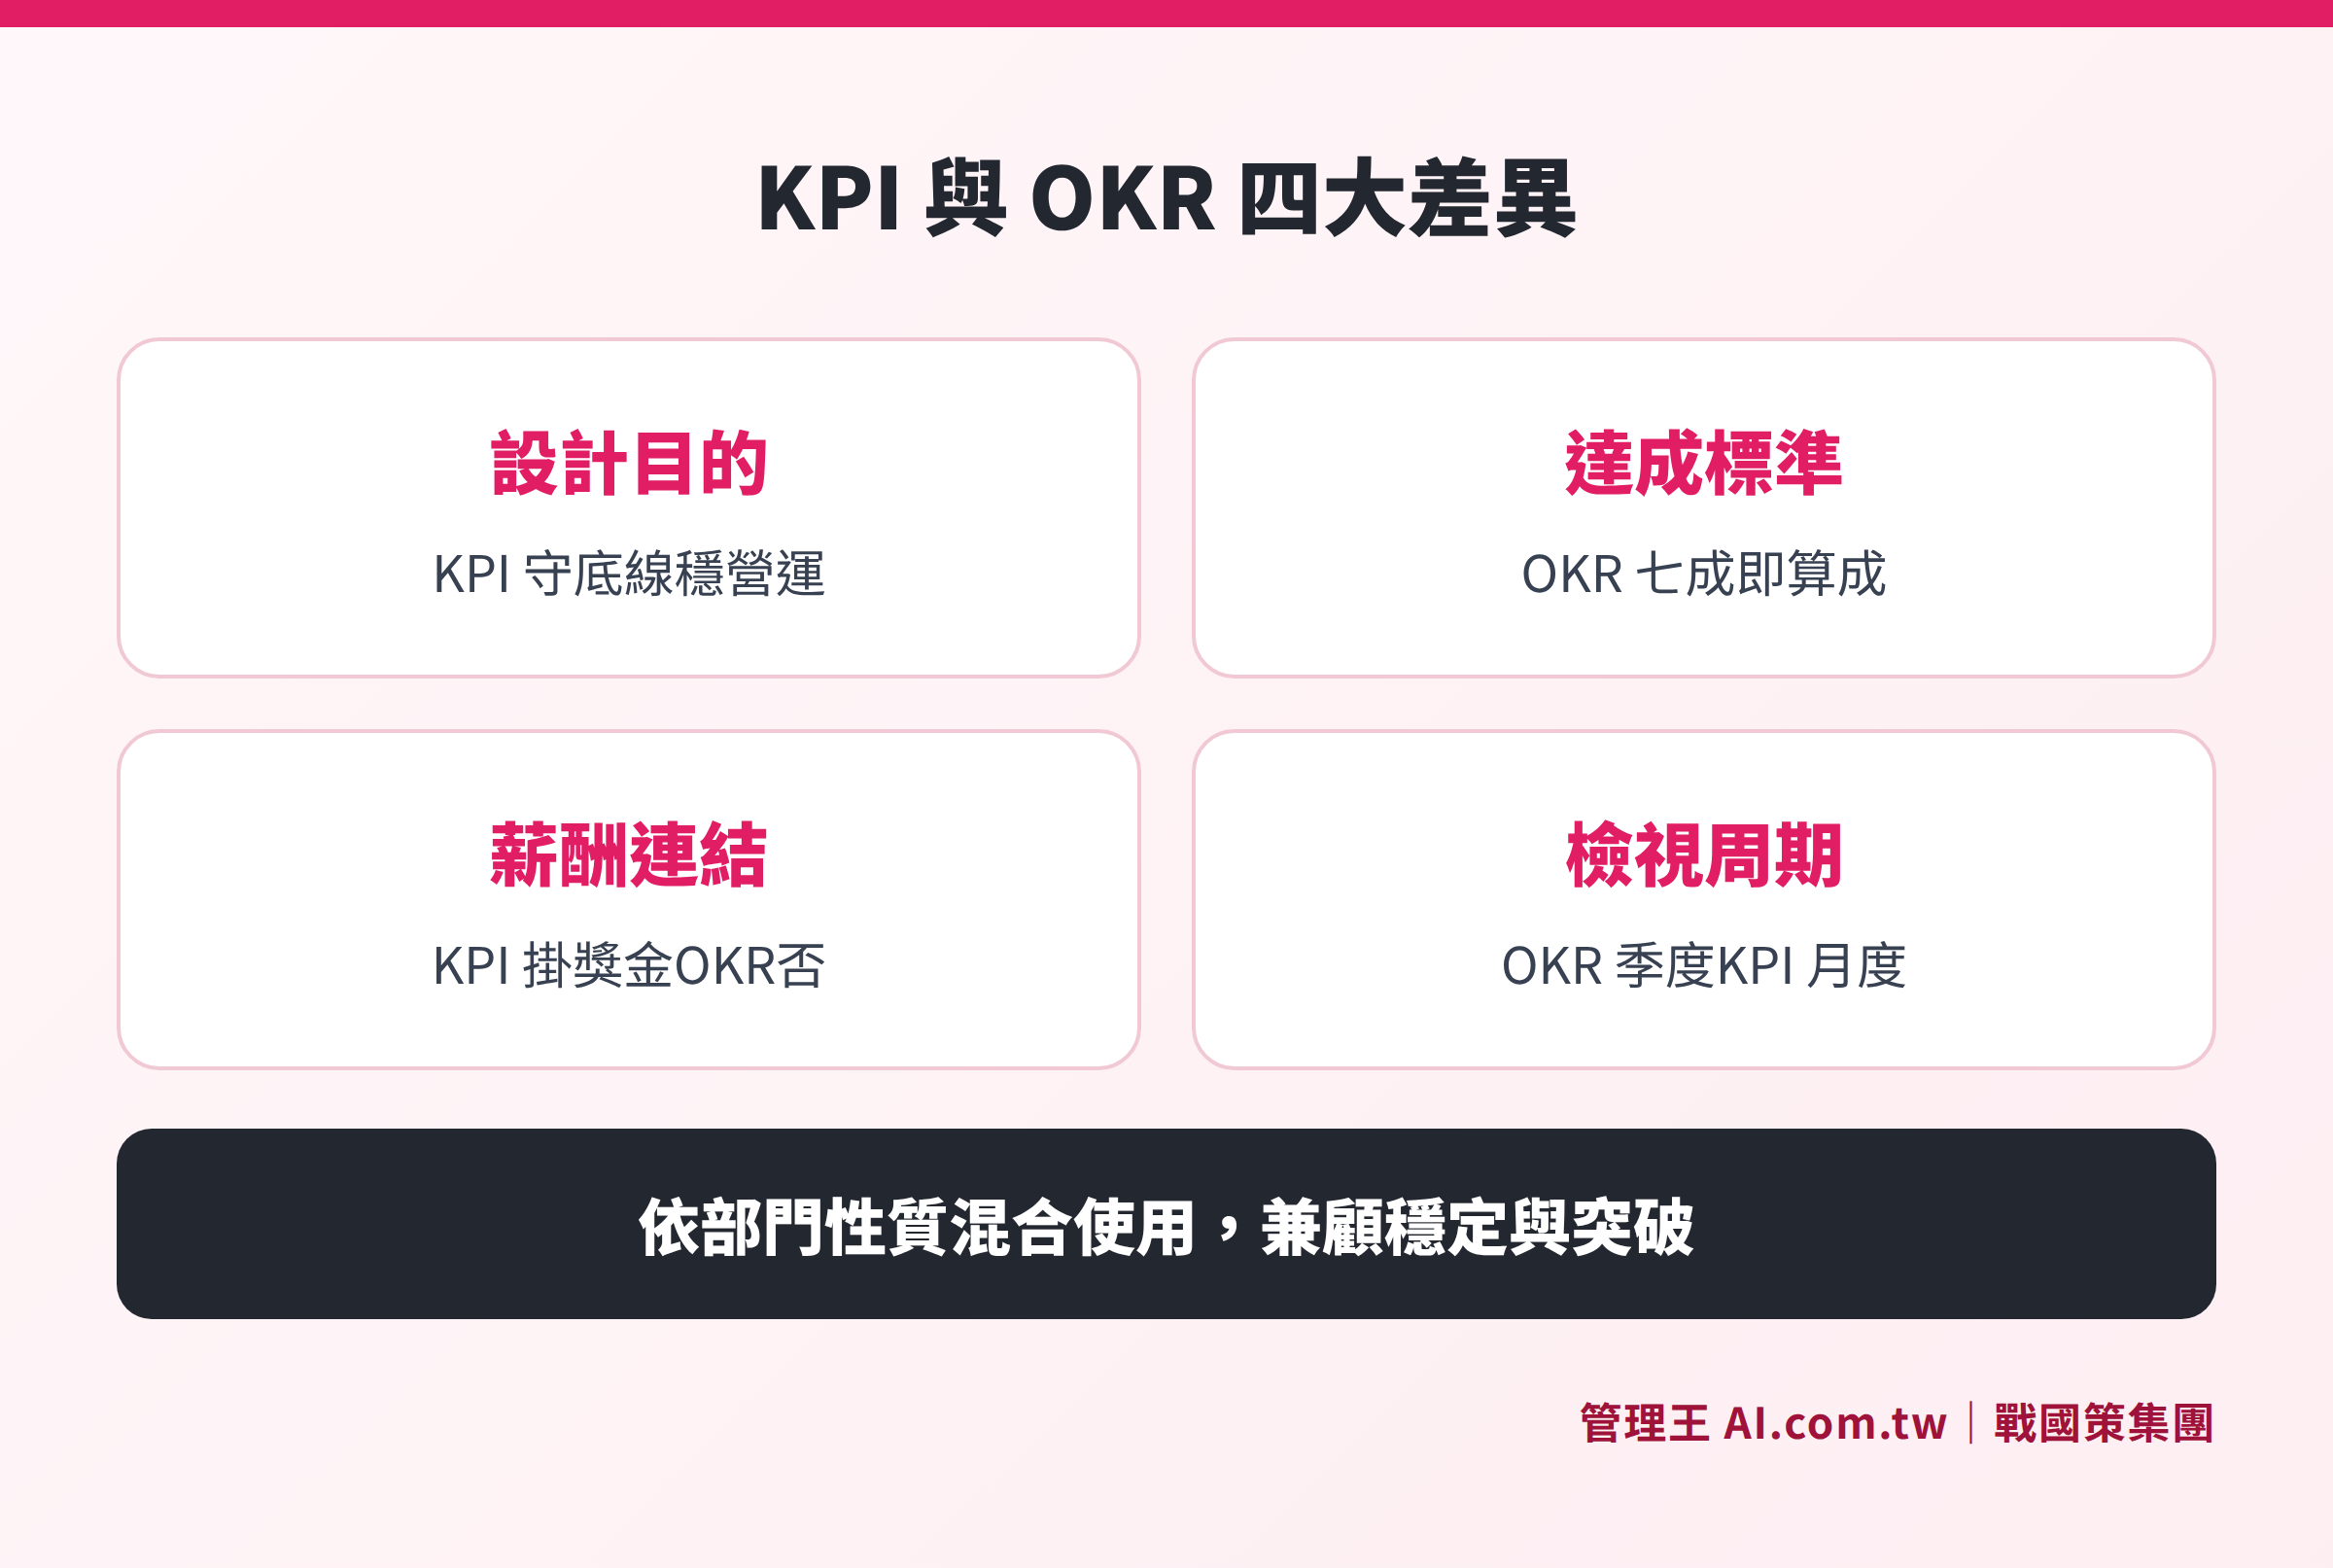
KPI เหมาะสำหรับการรักษามาตรฐาน OKR ขับเคลื่อนนวัตกรรม การใช้ทั้งสองร่วมกันทำให้แผนประจำปีมีความคงที่และก้าวหน้า
เส้นเวลารายไตรมาส: กุญแจสำคัญในการทำให้เป้าหมายประจำปี "สามารถติดตามได้"
สาเหตุที่พบบ่อยที่สุดของความล้มเหลวในเป้าหมายประจำปี คือการค้นพบว่าได้หลุดจากเส้นทางไปแล้วช้าเกินไป ภายในหนึ่งปี 12 เดือน ถ้าเพียงแค่ตรวจสอบเป้าหมายในสิ้นเดือนธันวาคม จะไม่ทันการแก้ไข เส้นเวลารายไตรมาส (Quarterly Milestones) จะแบ่งเป้าหมายประจำปีออกเป็นผลลัพธ์เบื้องต้นที่สามารถตรวจสอบได้สี่รายการ ช่วยให้ผู้บริหารสามารถตัดสินใจได้ใน Q1, Q2, Q3 ว่าต้องปรับกลยุทธ์หรือไม่
หลักการออกแบบเส้นเวลารายไตรมาส:
- เส้นเวลาไม่หมายถึง "ความก้าวหน้า 25%" แต่หมายถึง "สถานะที่ควรบรรลุในช่วงนี้"
- เส้นเวลาแต่ละรายการควรจะ "สามารถตรวจสอบได้อย่างใช่/ไม่ใช่": "Q1 สร้างฐานข้อมูลลูกค้า (รวมจำนวน 500 รายการ)" ชัดเจนกว่า "Q1 ทำความพร้อมขั้นต้น"
- ควรกำหนดเวลา 1 สัปดาห์ในตอนท้ายของแต่ละไตรมาสสำหรับ "การตรวจสอบไตรมาส": ตรวจสอบอัตราความสำเร็จ วิเคราะห์ช่องว่าง และปรับแผนสำหรับฤดูกาลถัดไป
โดยในกรณีของการพัฒนาธุรกิจ เป้าหมายประจำปี "เพิ่มลูกค้าใหม่ 20 ราย" สามารถแบ่งออกเป็น:
- เส้นเวลารายไตรมาส: เสร็จสิ้นการสร้างรายชื่อที่มีศักยภาพ 200 รายการ เสร็จสิ้นการเยี่ยมตรวจ 30 ราย
- เส้นเวลารายไตรมาส Q2: เพิ่มการเสนอราคากับ 15 ราย เสร็จสิ้นการตกลง 8 ราย (รวม)
- เส้นเวลารายไตรมาส Q3: เสร็จสิ้นการตกลง 15 ราย ตรวจสอบคะแนนการซื้อซ้ำ 5 ราย
- เส้นเวลารายไตรมาส Q4: บรรลุเป้าหมายประจำปี 20 ราย จัดทำกรณีศึกษามาตรฐาน 3 รายการ
การแบ่งเช่นนี้ช่วยให้ผู้จัดการฝ่ายขายสามารถประเมินในช่วงท้าย Q2 ว่า: "เราทำได้ 6 ราย ทำให้ล่าช้าสองราย ต้องทำอะไรใน Q3?" แทนที่จะรอถึงเดือนธันวาคมแล้วพบว่ามีช่องว่างที่ส่งผลกระทบใหญ่เกินกว่าจะบันทึก
การจัดสรรบุคลากรและการวางงบประมาณ
การจัดสรรบุคลากร: ใช้มาตรฐานความรับผิดชอบเพื่อแยกแยะ "ใครทำอะไร"
ในแผนประจำปี แม้จะตั้งเป้าหมายได้ดีเท่าไหร่ หากไม่มีการจัดสรรความรับผิดชอบในการดำเนินการอย่างชัดเจน ในที่สุดจะตกอยู่ในสถานการณ์ "ทุกคนรอคอยให้คนอื่นทำ" เครื่องมือที่ใช้บ่อยคือแมทริกซ์ RACI:
- R (Responsible): ผู้ดำเนินการจริง
- A (Accountable): ผู้จัดการที่รับผิดชอบผลลัพธ์สุดท้าย
- C (Consulted): ผู้เกี่ยวข้องที่ต้องปรึกษา
- I (Informed): ผู้มีส่วนได้เสียที่ต้องได้รับข้อมูลความก้าวหน้า
สำหรับธุรกิจขนาดกลางและขนาดย่อม ไม่จำเป็นต้องทำ RACI แบบครบถ้วน แต่ต้องมั่นใจว่าแต่ละแผนปฏิบัติการประจำปีมี "ชื่อผู้รับผิดชอบ" ที่ชัดเจน มากกว่ารูปแบบที่คลุมเครือ "แผนกรับผิดชอบ''
การวางงบประมาณ: การจัดหมวดหมู่ เก็บความยืดหยุ่นไว้
งบประมาณประจำปีของแผนกมักแบ่งออกเป็นหลายประเภท:
- ต้นทุนคงที่: เงินเดือนบุคลากร ค่าเช่า ค่าลิขสิทธิ์
- ต้นทุนผันแปร: ค่าโฆษณา ค่าเดินทาง วัสดุ
- ค่าใช้จ่ายเพื่อการลงทุน: การนำระบบเข้ามาใช้ การจัดซื้ออุปกรณ์ การฝึกอบรม
แนะนำให้คงเงินงบประมาณที่ยืดหยุ่นไว้ประมาณ 10% ถึง 15% สำหรับรองรับโอกาสหรือความเสี่ยงที่เกิดขึ้นระหว่างปี เพื่อหลีกเลี่ยงการเสียโอกาสทางธุรกิจเพราะงบประมาณที่ตายตัว
การติดตามรายเดือนและกลไกการปรับเปลี่ยนแบบต่อเนื่อง
แผนประจำปีไม่ใช่เอกสารที่ "เขียนเสร็จแล้วยัดใส่ลิ้นชัก" กุญแจสำคัญในการดำเนินการอย่างมีประสิทธิภาพคือการสร้างจังหวะการติดตามที่แน่นอน:
ทุกสัปดาห์: การประชุมยืดสะดวกของทีม 15 ถึง 30 นาที เพื่อยืนยันอัตราความสำเร็จในแผนปฏิบัติการในสัปดาห์นี้
ทุกเดือน: การประชุมประสิทธิภาพวิทยุ 1 ชั่วโมง เพื่อตรวจสอบระดับ KPI รายเดือนและตัดสินใจปรับเปลี่ยนแผนในเดือนถัดไป
ทุกไตรมาส: การตรวจสอบครึ่งวันในไตรมาสเพื่อสำรวจระดับความสำเร็จของเส้นเวลารายไตรมาสและปรับแผนสำหรับไตรมาสถัดไป
แนวคิดที่ถูกต้องในการปรับเปลี่ยนคือ: "แผนไม่ได้ล้มเหลว มีการเปลี่ยนแปลงในตลาดและสิ่งแวดล้อม" หากใน Q2 พบว่ายุทธศาสตร์บางอย่างไม่ได้ผล ควรมีการหารือต่อสาธารณะในช่วงการตรวจสอบไตรมาสเพื่อปรับเปลี่ยนแนวทาง แทนที่จะดำเนินการโดยไม่ทราบทิศทางต่อไป
ความหลงผิดทั่วไปในธุรกิจขนาดกลางและขนาดย่อมในการติดตามคือ "ติดตามแค่ตัวเลขผลลัพธ์ ไม่ติดตามอัตราสำเร็จในการดำเนินการ" ตัวอย่างเช่นมองแต่ตัวเลขการขาย แต่ไม่ติดตาม "มีโทรศัพท์เพื่อพัฒนาของสัปดาห์นี้ 20 ครั้งหรือไม่" อัตราความสำเร็จในการดำเนินการคือดัชนีล่าช้าของผลลัพธ์ ซึ่งคือดัชนีชี้นำที่สำคัญ ต้องติดตามการดำเนินการก่อนที่จะเข้ามาเกี่ยวข้องเพื่อตรวจสอบปัญหาก่อนที่ผลลัพธ์จะเกิดปัญหา
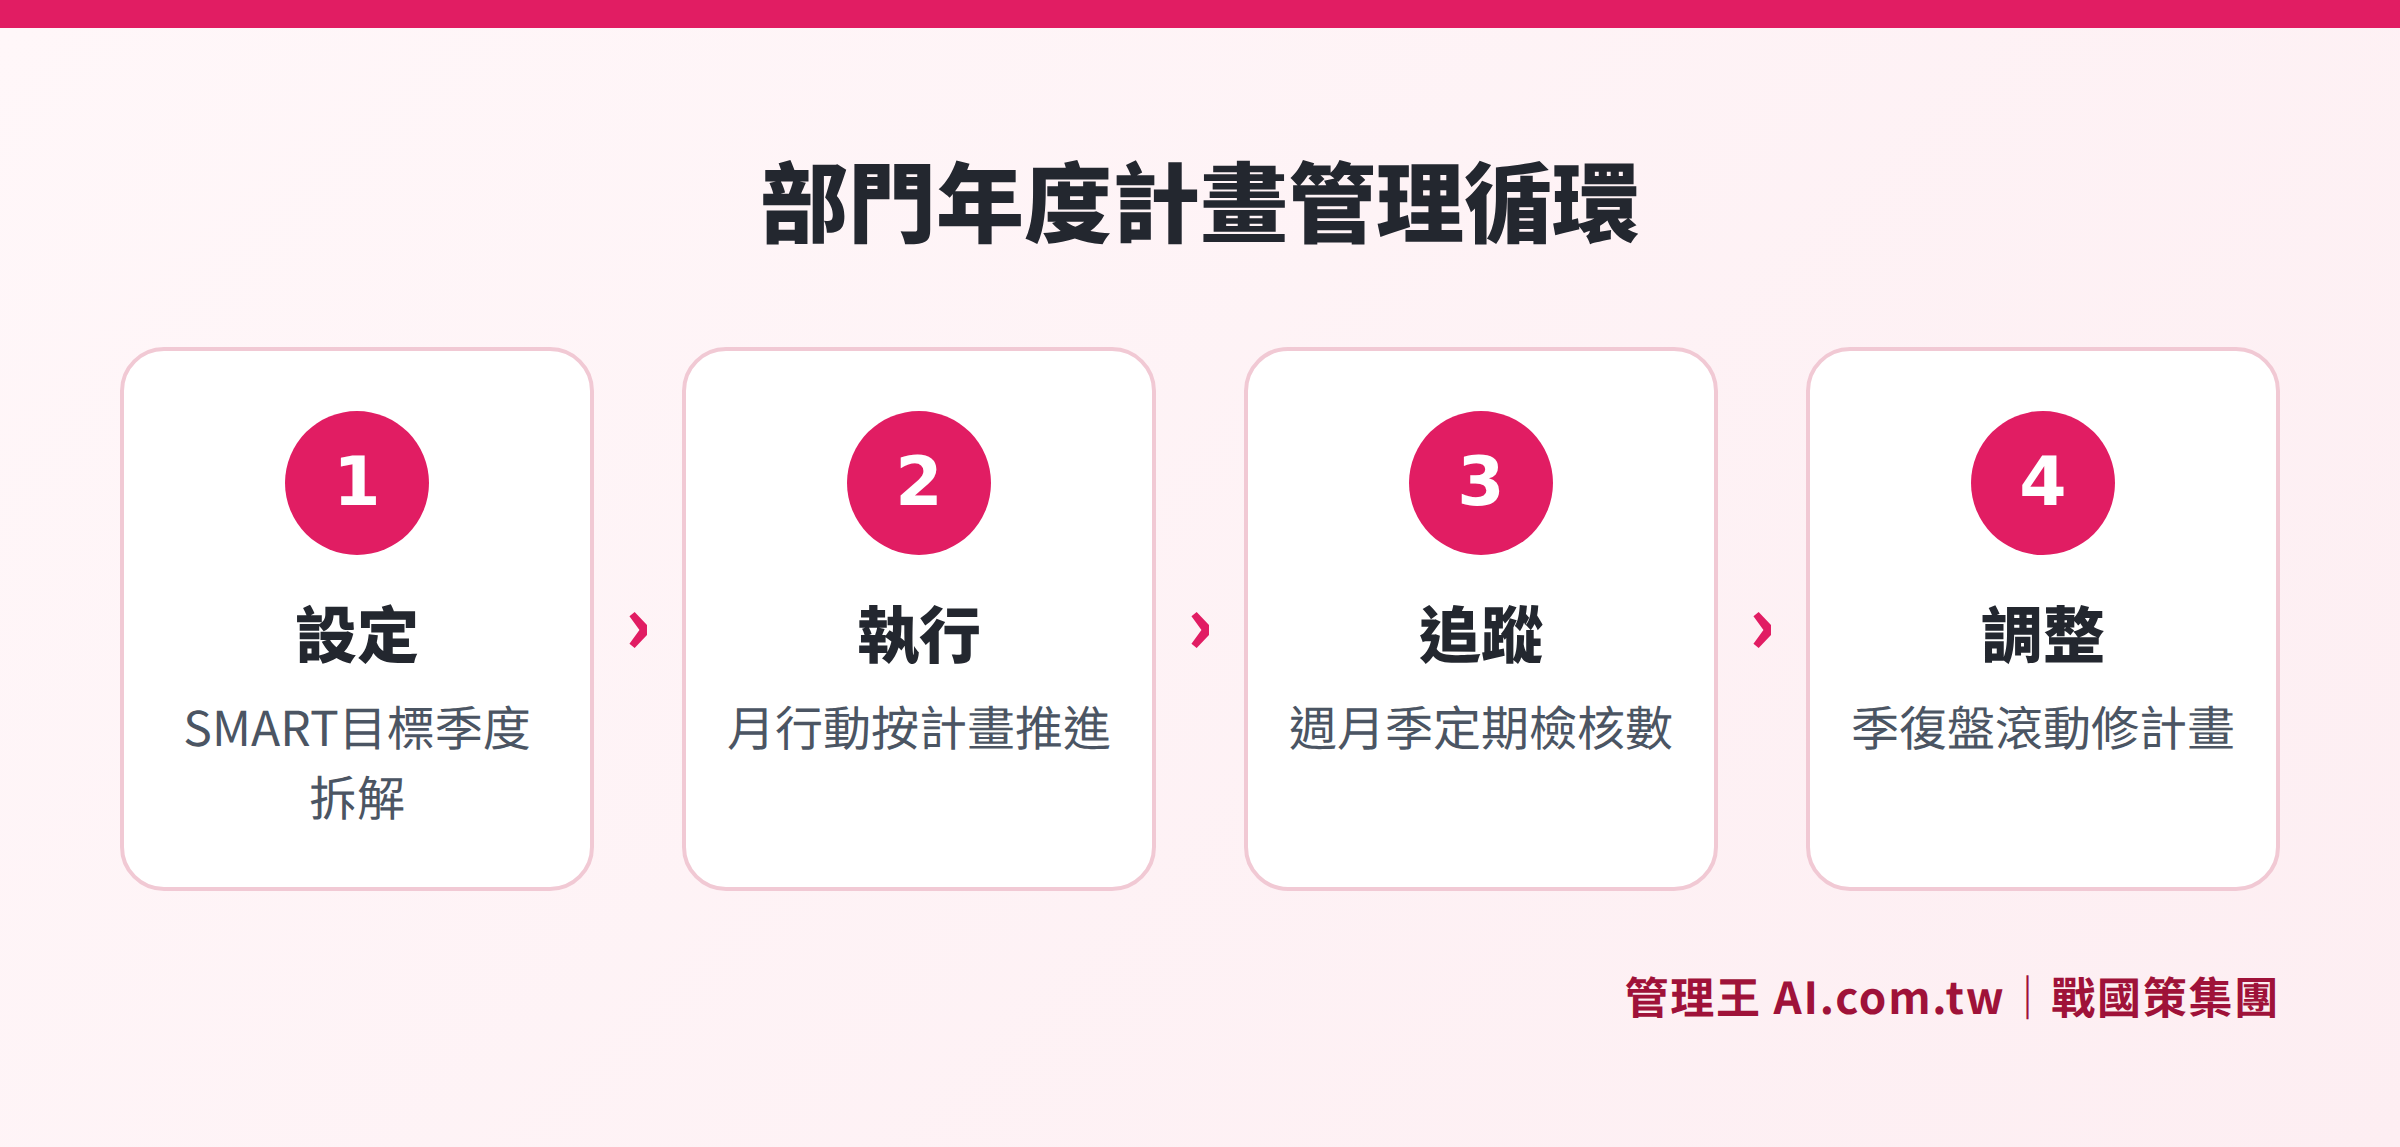
แผนประจำปีพร้อมการตรวจสอบรายเดือนและการตรวจสอบรายไตรมาสสร้างวงจรการจัดการที่สมบูรณ์ซึ่งรวมถึงการตั้งเป้าหมาย → การดำเนินการ → การติดตาม → การปรับเปลี่ยน
จุดเน้นของแผนประจำปีที่แตกต่างกันในแต่ละแผนก
แผนประจำปีของแต่ละแผนกแม้มีรูปแบบเดียวกัน แต่กลับมีจุดเน้นที่แตกต่างกัน:
ตาราง: ชี้แนะดัชนีหลักของแผนประจำปีในแต่ละแผนก
| แผนก | แนะนำ KPI ประจำปี | จุดเน้นเส้นเวลาไตรมาส |
|---|---|---|
| ขาย / การตลาด | จำนวนลูกค้าใหม่ ยอดขายรวม ราคาขายเฉลี่ย อัตราการเปลี่ยน | สร้างรายชื่อ → เยี่ยมตรวจ → เสนอราคา → ตกลง |
| การตลาด | การเข้าชมเว็บไซต์ จำนวนรายชื่อที่มีศักยภาพ ROI ของการโฆษณา | การเปิดเผยของแบรนด์ → การจัดหาชื่อ → การปรับเปลี่ยนการเปลี่ยน |
| ทรัพยากรมนุษย์ | อัตราความสำเร็จในการสรรหา อัตราการรักษาพนักงาน อัตราความสำเร็จในการฝึกอบรม | การจัดให้คนครบ → การฝึกอบรม → การสำรวจความพึงพอใจ |
| บริการลูกค้า | เวลาการแก้ไขปัญหาลูกค้า ความพึงพอใจของลูกค้า อัตราการติดต่อซ้ำ | การจัดตั้ง SOP → การฝึกอบรม → การตรวจสอบคุณภาพ |
| การเงิน / บัญชี | จำนวนวันที่ลูกหนี้ อัตราความสำเร็จของงบประมาณ อัตราค่าใช้จ่าย | การปรับแต่งการตรวจสอบ → การทำรายงานอัตโนมัติ → การตรวจสอบประจำปี |
| การผลิต | อัตราการจัดส่งตรงเวลา อัตราการผลิตที่ไม่ตรงตามมาตรฐาน อัตราการใช้กำลังการผลิต | การปรับปรุงกระบวนการ → แผนบำรุงรักษาอุปกรณ์ → การรับรองคุณภาพ |
ดัชนีพวกนี้เป็นแค่จุดเริ่มต้น ขณะตั้งจริงควรปรับตามลำดับความสำคัญของกลยุทธ์ของบริษัทและมั่นใจว่าแต่ละ KPI มีแผนปฏิบัติการที่สอดคล้องกัน
ความผิดพลาดทั่วไป: ทำไมแผนประจำปีจึงไม่สามารถดำเนินการได้?
ธุรกิจหลายแห่งจัดทำแผนประจำปีในทุกปี แต่กลับลืมแผนหลังจากผ่านไปครึ่งปี ปัจจัยที่ทำให้ประสบความสำเร็จที่พบบ่อยมีด้วยกันสี่ประการ:
- มีเป้าหมายมากเกินไป: แต่ละแผนกรายชื่อตั้ง 20 เป้าหมายประจำปี เท่ากับคำว่าไม่มีเป้าหมาย ข้อแนะนำคือให้แต่ละแผนกมุ่งเน้นเพียง 3 ถึง 5 KPI ที่สำคัญที่สุด เพื่อจะได้มุ่งเน้นทรัพยากรในทิศทางที่สำคัญที่สุด
- ไม่มีกลไกในการติดตาม: หากแผนเสร็จสิ้นแต่ไม่มีการตรวจสอบเป็นประจำ ขาดแรงกดดันจากภายนอกที่จะทำให้พนักงานมุ่งมั่น แผนก็จะกลายเป็นเอกสารที่กรอกในช่วงต้นปี
- ผู้บริหารไม่มีส่วนร่วม: แผนจัดทำโดยเจ้าหน้าที่ลงรายละเอียด ผู้บริหารแค่เซ็นชื่อ ผลที่ได้รับจากการทำงานทำให้พนักงานขาดความรู้สึกเป็นเจ้าของและความรับผิดชอบ จึงทำให้ไม่มีประสิทธิภาพในการดำเนินการ
- เป้าหมายไม่ได้สื่อสารไปยังระดับล่าง: เป้าหมายส่วนแผนกหมุนเวียนอยู่เฉพาะในระดับผู้บริหาร พนักงานระดับล่างไม่ทราบว่าการทำงานของตนเกี่ยวข้องยังไงกับแผนประจำปี จึงทำงานไปตามหน้าที่เท่านั้น
วิธีแก้ไขหลักคือ "ให้แผนเป็นส่วนหนึ่งของการจัดการในชีวิตประจำวัน": การประชุมรายสัปดาห์ รายงานรายเดือน การตรวจสอบรายไตรมาสต้องเน้นไปที่การออกแบบแผนประจำปี ให้ทุกคนเห็นตัวเลขความก้าวหน้าในแต่ละเดือน เพื่อสร้างความกดดันในการติดตามแบบธรรมชาติ แผนประจำปีไม่ได้ซับซ้อน สิ่งที่ยากคือการสร้างนิสัยในการติดตามอย่างต่อเนื่อง และนี่คือที่ที่ระบบเครื่องมือสามารถสร้างคุณค่าที่สูงสุดได้
วิธีการทำด้วย 管理王
ฟังก์ชั่นแผนประจำปีของแผนกที่ 管理王 AI.com.tw ช่วยให้ผู้จัดการไม่ต้องเริ่มต้นออกแบบรูปแบบแผนประจำปีจากศูนย์ เพียงกรอกปี แผนก จำนวนพนักงานและ KPI ของบริษัท AI จะอ้างอิงจากข้อมูลจริงของแผนก สร้างการแบ่งเป้าหมายเสร็จสิ้น เส้นเวลารายไตรมาส แผนปฏิบัติการรายเดือน ข้อเสนอการจัดสรรบุคลากร กรอบงบประมาณ และการเตือนความเสี่ยง โดยสามารถแก้ไขได้ในแต่ละคอลัมน์ และสามารถส่งออกเป็น Excel เพื่อเก็บข้อมูลได้
สิ่งที่เป็นประโยชน์ที่สุดสำหรับผู้จัดการขนาดกลางและขนาดย่อมคือการบูรณาการเข้ากับโมดูลอื่น ๆ อย่างสมบูรณ์: เมื่อกำหนดแผนประจำปีของแผนกแล้ว เส้นเวลารายไตรมาสจะสามารถแปลงเป็นงานภายในการจัดการได้โดยตรง ตัวเลข KPI รายเดือนจัดเตรียมมาจากการวิเคราะห์รายงานโดยอัตโนมัติ ทำให้ผู้จัดการไม่ต้องทำการรวบรวมข้อมูลจากระบบต่าง ๆ เพื่อที่จะเห็นความก้าวหน้าได้ ควบคู่กับCEO ห้องข้อมูลรบ เจ้าของสามารถดูอัตราความสำเร็จที่ได้รับอย่างรวดเร็วจากแผนประจำปีของทุกแผนกในหน้าเดียว ไม่ต้องรอเอกสารรายเดือนในสิ้นเดือน
โมดูลการจัดการประสิทธิภาพ ยังสามารถเชื่อมโยง KPI ประจำปีของแผนกไปยังการประเมินผลการทำงานส่วนบุคคล เพื่อให้พนักงานสามารถทราบได้อย่างชัดเจนว่าผลสัมฤทธิ์ของตนเชื่อมโยงกับเป้าหมายของแผนกอย่างไร แก้ไขปัญหาที่ยังไม่เข้าใจในบทบาทของตนในเป้าหมายใหญ่ของบริษัท
ฟังก์ชันการจัดการโครงการ ช่วยให้โครงการที่ใช้ในหลายแผนกรวมกันในแผนประจำปีที่เป็นรูปธรรม ผู้จัดการสามารถติดตามเส้นเวลาของแต่ละเส้นตามกราฟ Gantt เพื่อหลีกเลี่ยงการพบปัญหาเมื่อมีกำหนดการที่สำคัญ
แผนที่ให้บริการฟรีสามารถใช้งานฟังก์ชันพื้นฐานได้ตลอดไป เหมาะสำหรับธุรกิจขนาดกลางและขนาดย่อมที่สร้างระบบแผนประจำปีขึ้นเป็นครั้งแรกเพื่อเริ่มต้น ขอให้ดูเปรียบเทียบแผนที่หน้าเปรียบเทียบบริการ
ให้ AI ช่วยคุณสร้างแผนประจำปีโดยอัตโนมัติ
ที่ปรึกษาของ 管理王 จะช่วยเจ้าของธุรกิจขนาดกลางและขนาดย่อมในการตั้งเป้าหมายประจำปีของแผนก เส้นเวลาไตรมาส และกลไกการติดตามแบบฟรีภายใน 30 นาที
ที่ปรึกษาฟรี: 0800-003-191
LINE Official Account: @119m
เว็บไซต์ทางการ: app.AI.com.tw
ทดลองใช้ฟรี: สมัครเป็นสมาชิก管理王ได้ทันที
คำถามที่พบบ่อย
แผนประจำปีของแผนกต้องมีรายละเอียดมากเพียงใดถึงจะเพียงพอ?
ระดับความละเอียดของแผนควรตรงกับขนาดทีมและนิสัยในการดำเนินการ สำหรับแผนกที่มีจำนวนไม่เกิน 10 คน เอกสาร 1 ถึง 2 หน้าซึ่งรวมเป้าหมายประจำปี เส้นเวลาไตรมาส ผู้รับผิดชอบก็เพียงพอแล้ว ในขณะที่แผนกที่มีมากกว่า 20 คนแนะนำให้เพิ่มแผนการดำเนินการประจำเดือน การจัดงบประมาณ และตาราง RACI มาตรฐานสำคัญคือ ผู้บริหารสามารถเห็นความก้าวหน้าในระดับหนึ่งได้ในคราวเดียว ในขณะที่พนักงานทราบหน้าที่ในเดือนถัดไปอย่างชัดเจน แผนที่ซับซ้อนเกินไปมักจะไม่ได้รับการอัปเดต และทำให้ฟังก์ชันการติดตามสูญเสียไป
หลังจากเขียนแผนประจำปีเสร็จ ต้องอัปเดตบ่อยแค่ไหน?
"เป้าหมาย" ของแผนประจำปีมักจะไม่เปลี่ยนแปลงตลอดทั้งปี (ยกเว้นบริษัทมีการเปลี่ยนกลยุทธ์ใหญ่) แต่ "แผนการดำเนินการ" ควรปรับเปลี่ยนไปตามผลการดำเนินงานในแต่ละไตรมาส จึงแนะนำให้มีการปรับปรุงแผนอย่างเป็นทางการในช่วงท้ายของแต่ละไตรมาสและปรับเปลี่ยนแผนการดำเนินการตามรายละเอียดสำหรับฤดูกาลถัดไป หากตลาดมีการเปลี่ยนแปลงครั้งใหญ่ สามารถจัดประชุมการตรวจสอบฉุกเฉินได้ทุกเมื่อ ไม่ต้องรอถึงท้ายไตรมาส
ตั้ง KPI สูงมากเกินไปจะทำให้พนักงานหมดแรง ขณะที่ตั้งต่ำเกินไปก็ไม่มีความท้าทาย ต้องควบคุมอย่างไร?
มาตรฐานอ้างอิงที่มักใช้คือ "เป้าหมายที่ท้าทาย": ตั้งอยู่ที่ตัวเลขที่พนักงานมีโอกาสในการบรรลุ 70% ถึง 80% ในการทำงานอย่างเต็มที่ เป้าหมายที่ง่ายเกินไปไม่มีแรงเปลี่ยนแปลง เป้าหมายที่ยากเกินไปทำให้พนักงานหมดใจที่จะใส่ใจ ขอแนะนำให้ผู้บริหารและพนักงานร่วมกันอภิปรายตัวเลขเป้าหมาย ทำให้พนักงานมีส่วนร่วมในกระบวนการตั้งเป้าหมาย ส่งผลให้เกิดแรงขับเคลื่อนภายในและความรับผิดชอบมากขึ้น
ธุรกิจขนาดกลางและขนาดย่อมไม่มีฝ่ายทรัพยากรบุคคลหรือฝ่ายกลยุทธ์ แผนประจำปีจะ由ใครนำ?
แนวทางที่พบบ่อยที่สุดในธุรกิจขนาดกลางและขนาดย่อมคือ ให้เจ้าของ (หรือ CEO) ทำการตั้งเป้าหมายระดับบริษัทด้วยตนเอง ผู้จัดการแต่ละแผนกร่างร่างแผนประจำปี จากนั้นเจ้าของตรวจสอบทุกแผนก สำหรับบริษัทที่มีขนาดไม่เกิน 30 คน สามารถใช้ประชุมเต็มรูปแบบเพื่อยืนยันเป้าหมายประจำปีได้ การเปิดเผยสาธารณะสำคัญกว่ากระบวนการที่เป็นทางการ
แผนประจำปี, OKR, KPI เป็นเรื่องเดียวกันหรือไม่?
แผนประจำปีคือเอกสารบูรณาการ ในขณะที่ OKR และ KPI เป็นวิธีการตั้ง "เป้าหมาย" ที่ต่างกันในแผนประจำปี KPI เหมาะสำหรับการรักษามาตรฐานทางธุรกิจปัจจุบัน (เช่น อัตราการบรรลุยอดขาย, อัตราการร้องเรียนของลูกค้า) ในขณะที่ OKR เหมาะกับการขับเคลื่อนนวัตกรรม (เช่น การพัฒนาผลิตภัณฑ์ใหม่ หรือการขยายตลาดใหม่) แผนประจำปีส่วนใหญ่ของธุรกิจจะใช้ทั้งสองอย่างร่วมกันโดยเลือกเครื่องมือที่เหมาะสมกับประเภทของงานและลักษณะของแผนก
แหล่งที่มา
- วิธีการตั้งเป้าหมายประจำปีของบริษัท|EMBA นิตยสาร (ตรวจสอบวันที่: ตุลาคม 2026)
- OKR คืออะไร? แตกต่างจาก KPI อย่างไร?|แมกกาซีนผู้จัดการ (ตรวจสอบวันที่: ตุลาคม 2026)
- "การจัดการเป้าหมาย" ทำอย่างไรให้ถูกต้อง? เข้าใจจากหลักการ SMART, KPI และ OKR ในครั้งเดียว|Epicloud (ตรวจสอบวันที่: ตุลาคม 2026)