การคำนวณเงินเดือนจะไม่ผิดพลาดได้อย่างไร? เงินเดือนพื้นฐาน, ชั่วโมงทำงานเพิ่มเติม, ประกันสังคมถึงเงินเดือนที่แท้จริง|แนะนำระบบเงินเดือน
จากเงินเดือนพื้นฐาน, ค่าล่วงเวลา (วันธรรมดา 1.34/1.67 เท่า, วันหยุด 1.67/2.67 เท่า, วันหยุดราชการ 2 เท่า), สัดส่วนการชดเชยประกันสังคม, เบี้ยประกันสุขภาพรุ่นที่สอง, ไปจนถึงตารางการเปรียบเทียบจำนวนวันลาหยุดและตัวอย่างการคำนวณเงินเดือนที่แท้จริง, บทความนี้ช่วยให้เข้าใจทุกขั้นตอนของการคำนวณเงินเดือนในไต้หวัน
การคำนวณเงินเดือนเป็นงานที่ทุกบริษัทต้องทำให้ถูกต้องทุกเดือน แต่เป็นส่วนที่ทำผิดพลาดได้ง่ายที่สุด และเป็นสาเหตุของข้อพิพาทระหว่างนายจ้างและลูกจ้าง จากเงินเดือนพื้นฐาน, ค่าล่วงเวลา, การเปลี่ยนวันหยุด, ไปจนถึงการชำระค่าแรง, ประกันสุขภาพ, การหักเงินสำหรับเงินบำนาญ และเบี้ยประกันสุขภาพรุ่นที่สอง แต่ละรายการมีสูตรตามกฎหมาย; หากคำนวณผิดรายการหนึ่งรายก็อาจต้องคืนเงินเดือนขั้นต่ำ, หรือเผชิญกับการลงโทษจากกระทรวงแรงงาน บทความนี้จะแสดงขั้นตอนการคำนวณเงินเดือนอย่างครบถ้วนตามกฎระเบียบล่าสุดของกระทรวงแรงงาน, สำนักงานประกันสังคม และสำนักงานประกันสุขภาพ รวมโปรแกรมแนะแนวการเลือกเครื่องมือที่เป็นระบบเพื่อช่วยเจ้าของธุรกิจและบุคลากรฝ่ายบุคคลสร้างกระบวนการคำนวณเงินเดือนที่ถูกต้อง
เข้าใจในประโยคเดียว
สามจุดที่ทำให้การคำนวณเงินเดือนผิดพลาดได้ง่ายที่สุด: ใช้อัตราค่าล่วงเวลาผิดในวันหยุด, หักเงินเบี้ยประกันสุขภาพรุ่นที่สองขาด, จำนวนวันหยุดพิเศษน้อยเกินไป
เงินเดือนประกอบด้วยรายการใดบ้าง?
เงินเดือนที่ครบถ้วนจะประกอบด้วยสองส่วนหลักคือ “เงินเดือนที่ต้องจ่าย” และ “จำนวนเงินที่ต้องหัก” โดยเงินเดือนที่แท้จริง (เงินเดือนที่ได้จริง) = เงินเดือนที่ต้องจ่าย − จำนวนเงินที่ต้องหัก
รายการเงินเดือนที่ต้องจ่าย
- เงินเดือนขั้นพื้นฐาน: เงินเดือนประจำเดือนที่แน่นอน, เป็นฐานในการคำนวณทั้งหมด
- ค่าตอบแทนต่างๆ: ค่าขนส่ง, ค่ากิน, โบนัสตามตำแหน่ง, โบนัสผู้บริหาร เป็นต้น
- โบนัสการเข้าทำงานครบถ้วน: ตามกฎเกณฑ์ของบริษัท จะจ่ายเมื่อเดือนนั้นไม่มีการมาสาย, ลาออก, หรือขาดงาน
- ค่าล่วงเวลา: คำนวณตามมาตรา 24 ของกฎหมายแรงงาน โดยใช้ชั่วโมงทำงานล่วงเวลาและประเภทที่ใช้กับอัตราแตกต่างกัน
- โบนัสตามผลการทำงาน: สามารถนำเข้ามารวมในรายการเงินเดือนตามกฎเกณฑ์จากระบบรางวัล
- โบนัสไม่ใช้วันหยุด: กรณีพนักงานมีวันหยุดพิเศษไม่หมด, ปีสิ้นสุดจะคำนวณเป็นเงินสดตามจำนวนวันที่ไม่ใช้
จำนวนเงินที่ต้องหัก
- ค่าประกันสังคม (ส่วนที่พนักงานต้องจ่าย)
- ประกันสุขภาพแห่งชาติ (ส่วนที่พนักงานต้องจ่าย)
- เงินบำนาญของพนักงาน (ส่วนที่พนักงานต้องจ่าย, สูงสุด 6%, สามารถลดภาษีได้)
- ภาษีเงินได้หักณที่จ่าย (เมื่อเงินเดือนเกินจำนวนหนึ่งจะหักตามเดือน)
- เบี้ยประกันสุขภาพรุ่นที่สอง (หักเฉพาะในกรณีพิเศษ)
- การหักเงินในกรณีการลาป่วย, ลาพัก หรือมาสาย (ตามกฎของบริษัท)
ตาราง: รายการส่วนประกอบของเงินเดือน
| ประเภท | รายการ | เกณฑ์การคำนวณ |
|---|---|---|
| ต้องจ่าย - คงที่ | เงินเดือนพื้นฐาน, ค่ากิน | ที่ตกลงในสัญญาจ้างงาน |
| ต้องจ่าย - แปรผัน | ค่าล่วงเวลา, โบนัสการเข้าทำงานครบถ้วน, โบนัสตามผลการทำงาน | ตามกฎหมายแรงงานหรือข้อกำหนดของบริษัท |
| ต้องหัก - ตามกฎหมาย | ประกันสังคม, ประกันสุขภาพ, เงินบำนาญ, ภาษีเงินได้ | อัตราตามกฎหมาย |
| ต้องหัก - แปรผัน | เบี้ยประกันสุขภาพรุ่นที่สอง, ค่าจ้างที่ถูกหักกรณีลางาน | ตามกฎหมายประกันสุขภาพ, ข้อกำหนดของบริษัท |
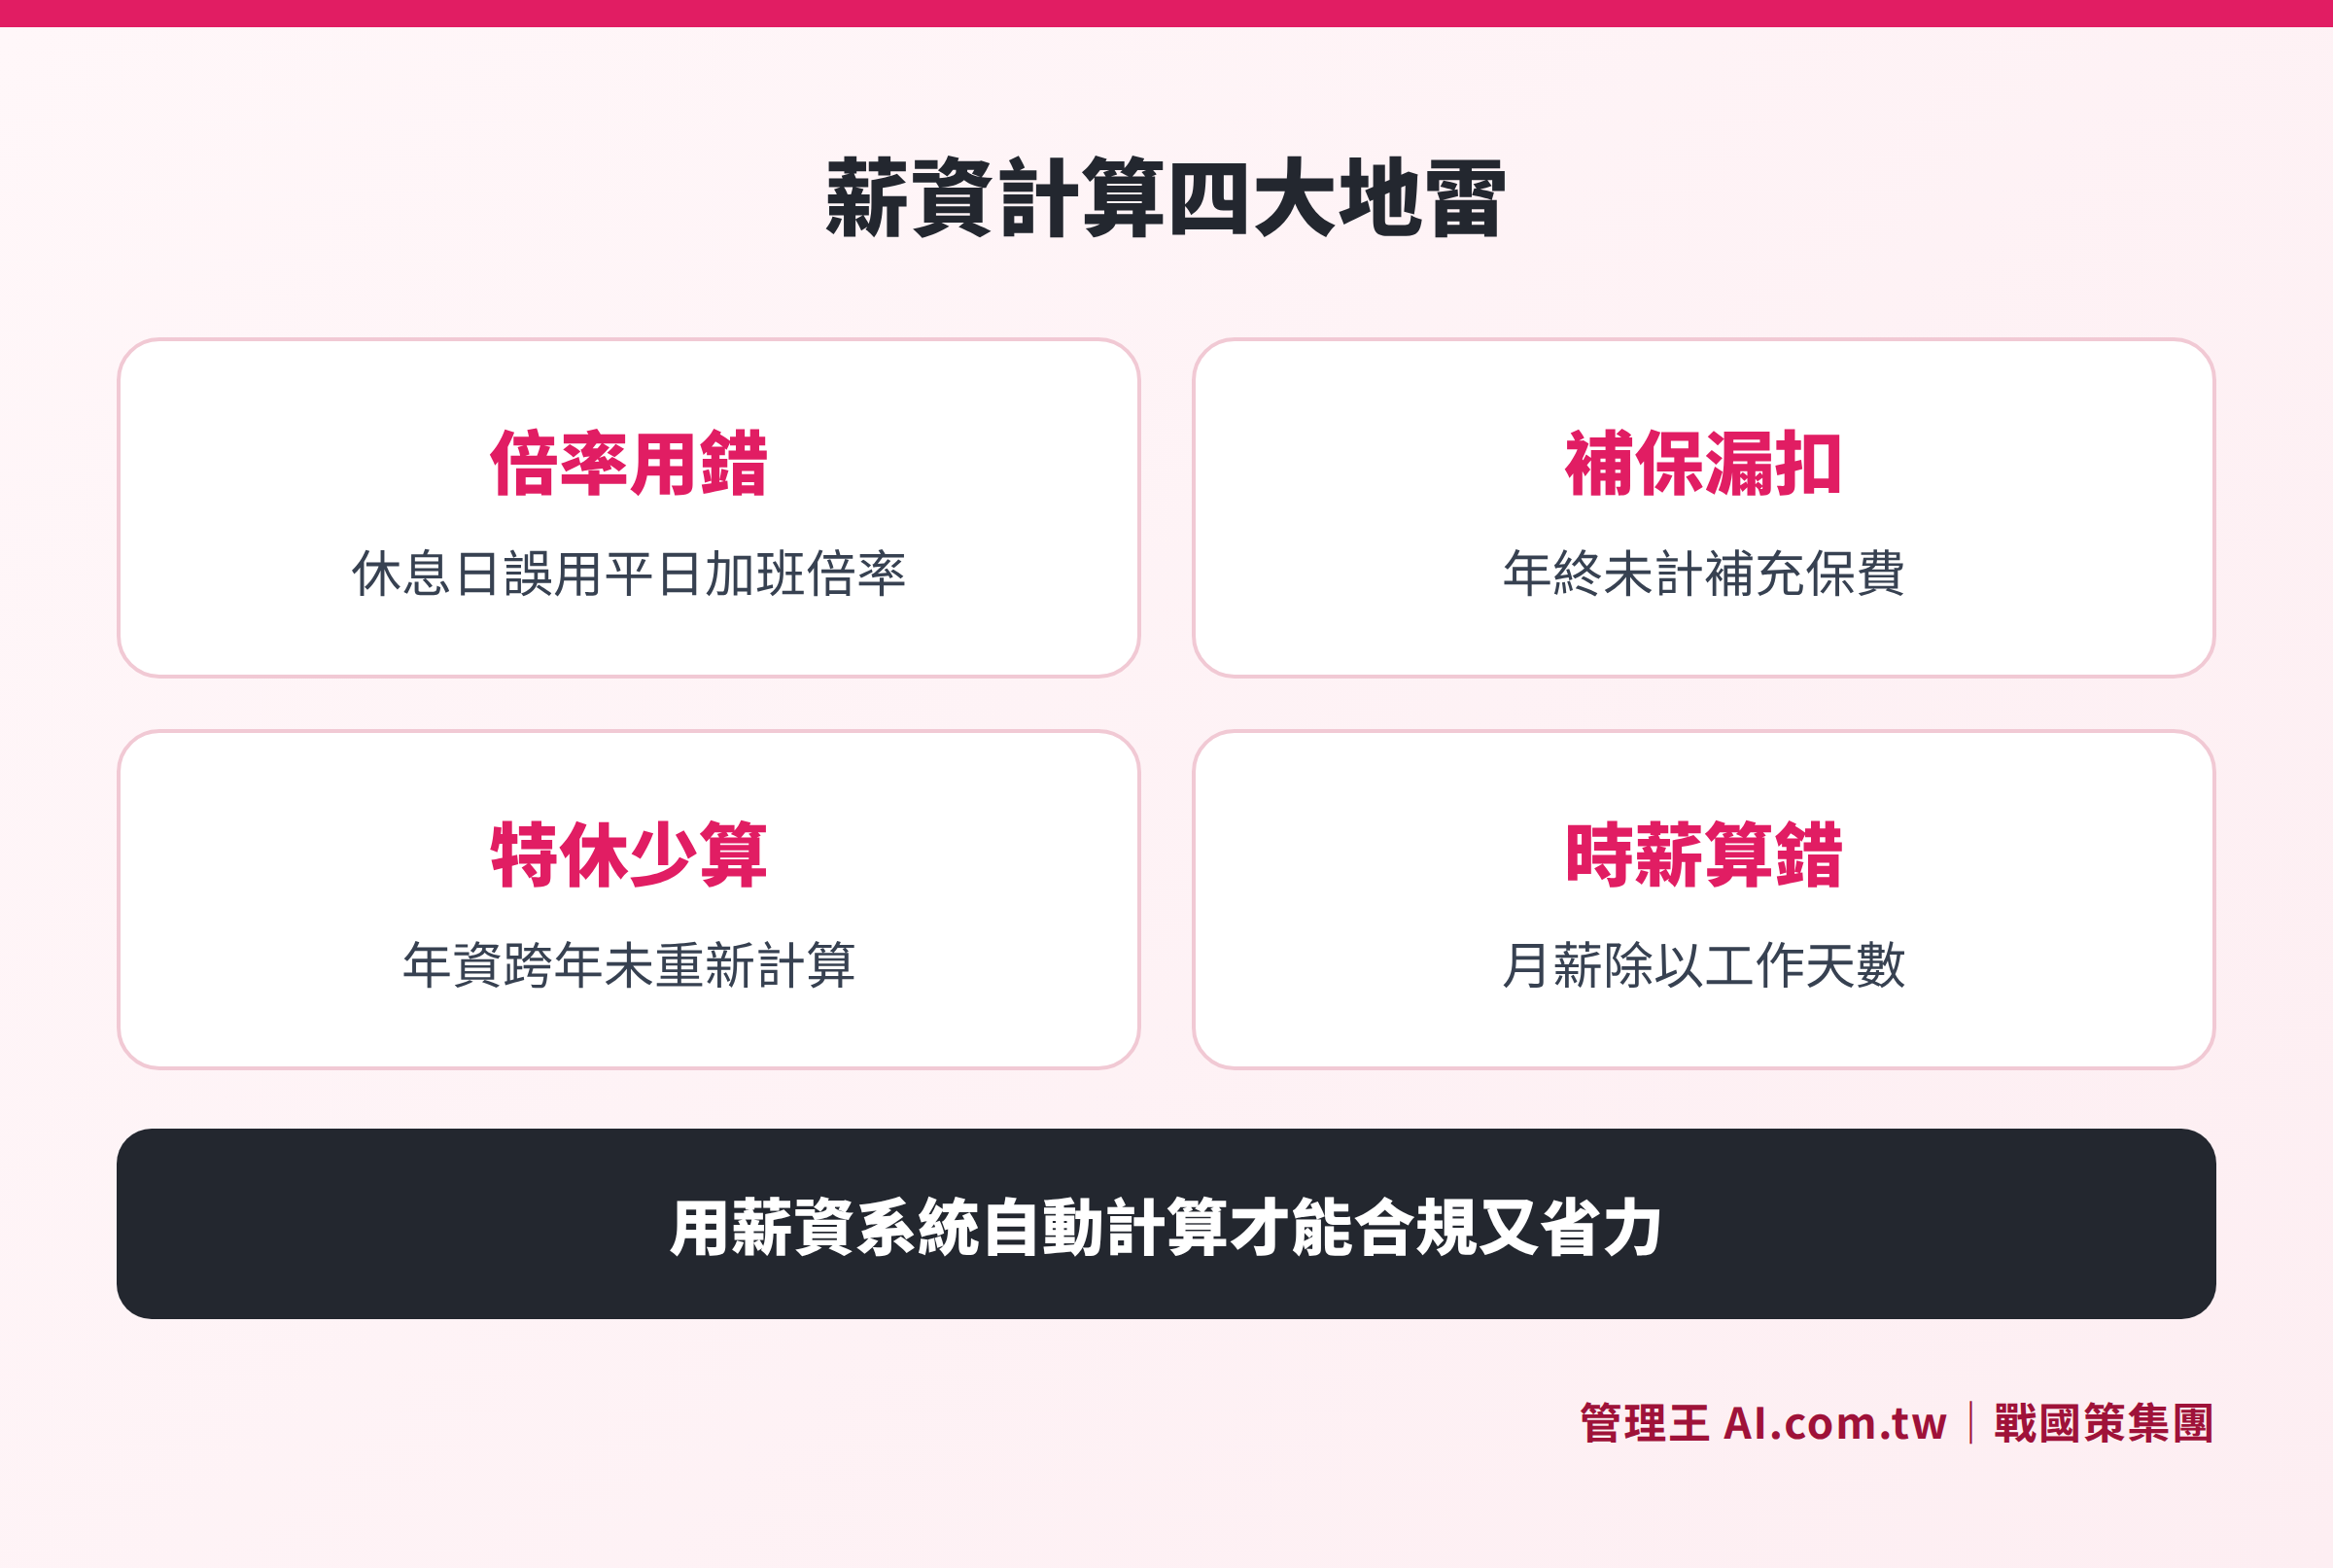
สี่ประเภทข้อผิดพลาดที่เกิดขึ้นบ่อยที่สุดในการคำนวณเงินเดือน: ใช้อัตราค่าล่วงเวลาไม่ถูกต้อง, หักเบี้ยประกันสุขภาพรุ่นที่สองขาด, คำนวณวันหยุดไม่เพียงพอ, ไม่ปรับเงินเดือนตามอายุงาน
ค่าล่วงเวลา คำนวณให้ถูกตามกฎหมายแรงงานได้อย่างไร?
ค่าล่วงเวลาเป็นรายการที่คำนวณผิดพลาดได้ง่ายที่สุดในกระบวนการคำนวณเงินเดือน เนื่องจากกฎหมายแรงงานไต้หวันให้ค่าอัตราที่แตกต่างกันตามประเภทวันที่ทำงานล่วงเวลา หลายบริษัทยังคงใช้สูตรเดียวกันในการจัดการค่าล่วงเวลาทั้งในวันทำงานและวันหยุด ซึ่งเป็นการกระทำที่ไม่ถูกต้องตามกฎหมาย
สามสถานการณ์ของค่าล่วงเวลา
สถานการณ์ที่หนึ่ง: ค่าล่วงเวลาในวันทำงาน (วันทำงานปกติที่ทำงานเกิน 8 ชั่วโมง)
- 2 ชั่วโมงแรก: ค่าจ้างต่อชั่วโมงในวันทำงาน × 1.34 เท่า
- ชั่วโมงที่ 3 และ 4: ค่าจ้างต่อชั่วโมงในวันทำงาน × 1.67 เท่า
- จำกัดชั่วโมงทำงานล่วงต่อวัน: 4 ชั่วโมง
สถานการณ์ที่สอง: ค่าล่วงเวลาในวันหยุด (วันหยุดในระบบหยุดสองวัน)
- 2 ชั่วโมงแรก: ค่าจ้างต่อชั่วโมงในวันทำงาน × 1.67 เท่า
- เกิน 2 ชั่วโมงถึง 8 ชั่วโมง: ค่าจ้างต่อชั่วโมงในวันทำงาน × 2.67 เท่า
- ค่าล่วงเวลาในวันหยุดไม่ว่าจะทำงานจริงเท่าไหร่ จะนับขั้นต่ำเป็น 4 ชั่วโมง
สถานการณ์ที่สาม: ค่าล่วงเวลาในวันหยุดราชการ (เช่น วันขึ้นปีใหม่, ตรุษจีน, วันหยุดกลางฤดูใบไม้ผลิ, วันไหว้พระจันทร์)
- ทั้งวัน: ค่าจ้างในวันทำงาน × 2 เท่า (คือค่าจ้างตามปกติเพิ่มอีก 1 เท่า)
ตาราง: การอ้างอิงอัตราค่าล่วงเวลาอย่างรวดเร็ว (ตามกฎหมายแรงงานมาตรา 24)
| ประเภทวันค่าล่วงเวลา | ช่วงชั่วโมง | อัตรา | คำอธิบายการคำนวณ |
|---|---|---|---|
| วันทำงาน | เกิน 1-2 ชั่วโมง | 1.34 เท่า | ค่าจ้างต่อชั่วโมง + 1/3 |
| วันทำงาน | เกิน 3-4 ชั่วโมง | 1.67 เท่า | ค่าจ้างต่อชั่วโมง + 2/3 |
| วันหยุด | 2 ชั่วโมงแรก | 1.67 เท่า | ค่าจ้างต่อชั่วโมง + 2/3 |
| วันหยุด | เกิน 2 ชั่วโมง | 2.67 เท่า | ค่าจ้างต่อชั่วโมง + 5/3 |
| วันหยุดราชการ | ทั้งวัน | 2 เท่า | ค่าจ้างในวันนั้นเพิ่มเติมอีก 1 เท่า |
> การคำนวนค่าจ้างต่อชั่วโมง: สำหรับพนักงานที่ได้รับค่าตอบแทนเป็นเดือน ค่าจ้างต่อชั่วโมง = เงินเดือน ÷ 30 ÷ 8
ข้อผิดพลาดที่พบมากในการคำนวณค่าล่วงเวลา
- ใช้อัตราค่าล่วงเวลาไม่ถูกในวันหยุด: สำหรับ 2 ชั่วโมงแรกในวันหยุด ควรใช้ 1.67 เท่า ไม่ใช่ 1.34 เท่า
- น้อยกว่า 4 ชั่วโมงขั้นต่ำในวันหยุด: แม้พนักงานทำงานเพียง 1 ชั่วโมง ก็ยังต้องคำนวณค่าล่วงเวลาเป็น 4 ชั่วโมง
- การคำนวณค่าจ้างต่อชั่วโมงสำหรับพนักงานที่ได้รับค่าตอบแทนเป็นเดือนผิด: ควรใช้“เงินเดือน ÷ 240” ไม่ใช่ “เงินเดือน ÷ 176” เพราะ 30 วัน × 8 ชั่วโมง = 240
อัตราและสัดส่วนการชดเชยในการประกันสังคม, ประกันสุขภาพ, และเงินบำนาญ
ประกันสังคม (ประกันแรงงาน)
ตามประกาศของกระทรวงแรงงาน, อัตราประกันสังคมที่จ่ายโดยนายจ้าง, ลูกจ้าง, และรัฐบาลรวมกัน:
- นายจ้างรับผิดชอบ: 70%
- ลูกจ้างรับผิดชอบ: 20%
- การสนับสนุนจากรัฐบาล: 10%
เงินเดือนที่รับประกันจะแบ่งตามตารางการจ่ายเงินเดือนที่ประกันสังคมประกาศ, อัตราให้ใช้ตามที่ประกันสังคมประกาศล่าสุด, แนะนำให้ตรวจสอบตารางการแบ่งทุกปีในเดือนมกราคม
ประกันสุขภาพแห่งชาติ
ตามประกาศของสำนักงานประกันสุขภาพ, อัตราประกันสุขภาพอยู่ที่ 5.17% (ตั้งแต่วันที่ 1 มกราคม 110 ตามปีคริสต์ศักราช), สัดส่วนการชดเชยมีดังนี้:
- นายจ้างรับผิดชอบ: 60%
- ลูกจ้างรับผิดชอบ: 30%
- การสนับสนุนจากรัฐบาล: 10%
เบี้ยประกันไม่รวมอยู่ในสวัสดิการต้องจ่ายด้วยตนเอง ภายใต้ผู้ประกันตน (ลูกจ้าง) รายได้ของลูกจ้างแต่ละคนจะถูกคำนวณโดยใช้ค่าอัตราเดียวกัน รวมอยู่ในบิลเบี้ยประกันเดียวกัน
เงินบำนาญ (ประกันรายได้ในวัยชราของพนักงาน)
นายจ้างจะต้องจ่าย 6% ของเงินเดือนพนักงานไปยังกองทุนเงินบำนาญส่วนบุคคล (บังคับ), ส่วนนี้จะต้องรับผิดชอบโดยบริษัททั้งหมด ไม่สามารถส่งต่อให้ลูกจ้างได้ ลูกจ้างยังสามารถจ่ายเงินบำนาญเพิ่มเติมโดยสมัครใจอีก 1%–6% โดยที่เงินที่จ่ายเข้ามานั้นจะไม่ถูกนำมาคำนวณเป็นรายได้สำหรับภาษี
ตาราง: สัดส่วนการชดเชยสำหรับประกันสังคม ประกันสุขภาพ และเงินบำนาญ
| รายการ | อัตรา | นายจ้างรับผิดชอบ | ลูกจ้างรับผิดชอบ | การสนับสนุนจากรัฐบาล |
|---|---|---|---|---|
| ประกันสังคม | ขึ้นอยู่กับที่ประกันสังคมประกาศล่าสุด | 70% | 20% | 10% |
| ประกันสุขภาพ | 5.17% | 60% | 30% | 10% |
| เงินบำนาญ | เงินเดือน 6% (บังคับ) | 100% (นายจ้าง) | 0% (ส่วนบังคับ) | — |
> อัตราอาจมีการปรับปรุงทุกปีโดยอิงตามกฎหมาย, ต้องตรวจสอบตามประกาศล่าสุดของหน่วยงานกำกับดูแล
เบี้ยประกันสุขภาพรุ่นที่สอง: ต้องหักในกรณีใด?
เบี้ยประกันสุขภาพรุ่นที่สองเป็นรายการที่มักถูกลืมในการหัก มีอัตรา 2.11% (ตั้งแต่วันที่ 1 มกราคม 110 ตามปีคริสต์ศักราช), ทางหน่วยหักภาระต้องทำการหัก
หกกรณีต่อไปนี้จำเป็นต้องคำนวณเบี้ยประกันสุขภาพเสริม:
- โบนัสสะสมตลอดทั้งปีเกินกว่าจำนวนเงินที่ประกันเดือนในเดือนนั้น 4 เท่า: เช่น หากพนักงานมีเงินเดือนประกัน 35,800 บาท, โบนัสสะสมตลอดทั้งปีเกิน 143,200 บาทจะต้องหักค่า 2.11%
- รายได้จากการทำงานพิเศษ: เงินเดือนของบุคคลงานพิเศษ (ไม่รวมผู้ที่ถือเป็นผู้มีรายได้บังคับในประกันสุขภาพ)
- รายได้จากการดำเนินธุรกิจ: ค่าตอบแทนที่จ่ายให้กับทนาย, นักบัญชี, ที่ปรึกษา เป็นต้น
- รายได้จากเงินปันผล: เมื่อต้องทำการจ่ายเงินปันผลจากบริษัท
- รายได้จากดอกเบี้ย: ดอกเบี้ยของธนาคารหรือพันธบัตรของบริษัท
- รายได้จากค่าเช่า: ค่าเช่าที่ต้องจ่ายจากบุคคล
> นายจ้างควรระมัดระวัง: โบนัสปีสิ้นสุด, โบนัสประจำไตรมาส, และโบนัสตามผลการทำงานเมื่อรวมตั้งแต่ตลอดปีเกินแล้วต้องหักตามหลังกำหนด 4 เท่าตรงนี้ถือว่าเป็นการหักค่าเบี้ยประกันสุขภาพเสริม เป็นความผิดพลาดต้องคืนและรวมค่าปรับด้วย
การคำนวณวันหยุดพิเศษนั้นทำอย่างไร? ตารางการเปรียบเทียบจำนวนปี
ตามมาตรา 38 ของ《กฎหมายมาตรฐานแรงงาน》, ลูกจ้างที่ทำงานกับนายจ้างหรือหน่วยงานเดียวกันติดต่อกันถึงเวลาแน่นอนแต่ละปี จะมีวันหยุดพิเศษตามจำนวนปี:
ตาราง: จำนวนวันหยุดพิเศษตามกฎหมาย (ตามกฎหมายแรงงานมาตรา 38)
| ปีการทำงาน | จำนวนวันหยุดตามกฎหมาย |
|---|---|
| ตั้งแต่ 6 เดือนถึงไม่ถึง 1 ปี | 3 วัน |
| ตั้งแต่ 1 ปีถึงไม่ถึง 2 ปี | 7 วัน |
| ตั้งแต่ 2 ปีถึงไม่ถึง 3 ปี | 10 วัน |
| ตั้งแต่ 3 ปีถึงไม่ถึง 5 ปี | 14 วัน |
| ตั้งแต่ 5 ปีถึงไม่ถึง 10 ปี | 15 วัน |
| ตั้งแต่ 10 ปี | เพิ่มขึ้นปีละ 1 วันสูงสุด 30 วัน |
วิธีการจัดการวันหยุดพิเศษที่ยังไม่หมด:
- เมื่อสิ้นปีหรือต่อเมื่อสัญญาสิ้นสุด นายจ้างจะต้องจ่ายเงินวันหยุดที่ยังไม่หมด และคำนวณเป็นเงินสด
- จำนวนวันหยุดที่ยังไม่หมด × ค่าจ้างต่อวัน = โบนัสไม่ใช้วันหยุด (จำเป็นต้องรวมในรายได้เมื่อตรวจสอบ)
สองสถานการณ์ที่ทำให้สับสนในการคำนวณวันหยุดพิเศษ:
สถานการณ์ A: ลูกจ้างทำงานในบริษัทเดียวกันข้ามปีปฏิทิน
ระยะเวลางานจะนับจาก "วันเริ่มงาน" มิใช่ในปีปฏิทินหรืองบการเงินของบริษัท เช่น หากพนักงานเริ่มงานวันที่ 1 มีนาคม 2022, วันครบ 3 ปีจะเกิดขึ้นในวันที่ 1 มีนาคม 2025, ในเวลานั้นวันหยุดพิเศษจะเพิ่มจาก 14 วันเป็น 15 วัน หากบริษัทจำเป็นพิจารณาใหม่ตามปีปฏิทิน (1 มกราคม) วันหยุดและปีการทำงานที่สัมพันธ์กันต้องคำนวณอีกครั้งเพื่อให้แน่ใจว่าลูกจ้างมีวันที่ใช้งานซึ่งไม่น้อยกว่ามาตรฐานที่กฎหมายกำหนด
สถานการณ์ B: ระยะทดลองงานและวันหยุดพิเศษ
ระยะทดลองงาน (ปกติ 3 เดือน) จะถูกนับในปีการทำงาน เมื่อครบ 6 เดือนจะเริ่มสะสม 3 วันหยุดพิเศษ ไม่ต้องคำนวณใหม่เมื่อระยะทดลองงานสิ้นสุด หลายบริษัทเข้าใจผิดว่าระยะทดลองงานไม่นับรวมในปีการทำงาน ทำให้วันหยุดน้อยลง ซึ่งเป็นการกระทำที่ผิดกฎหมาย นอกจากนั้นลูกจ้างควรกำหนดวันหยุดเอง มิให้นายจ้างบังคับให้พนักงานใช้วันหยุดก่อนปีสิ้นสุด มิฉะนั้นจะเป็นการละเมิดสิทธิโหยพิเศษ
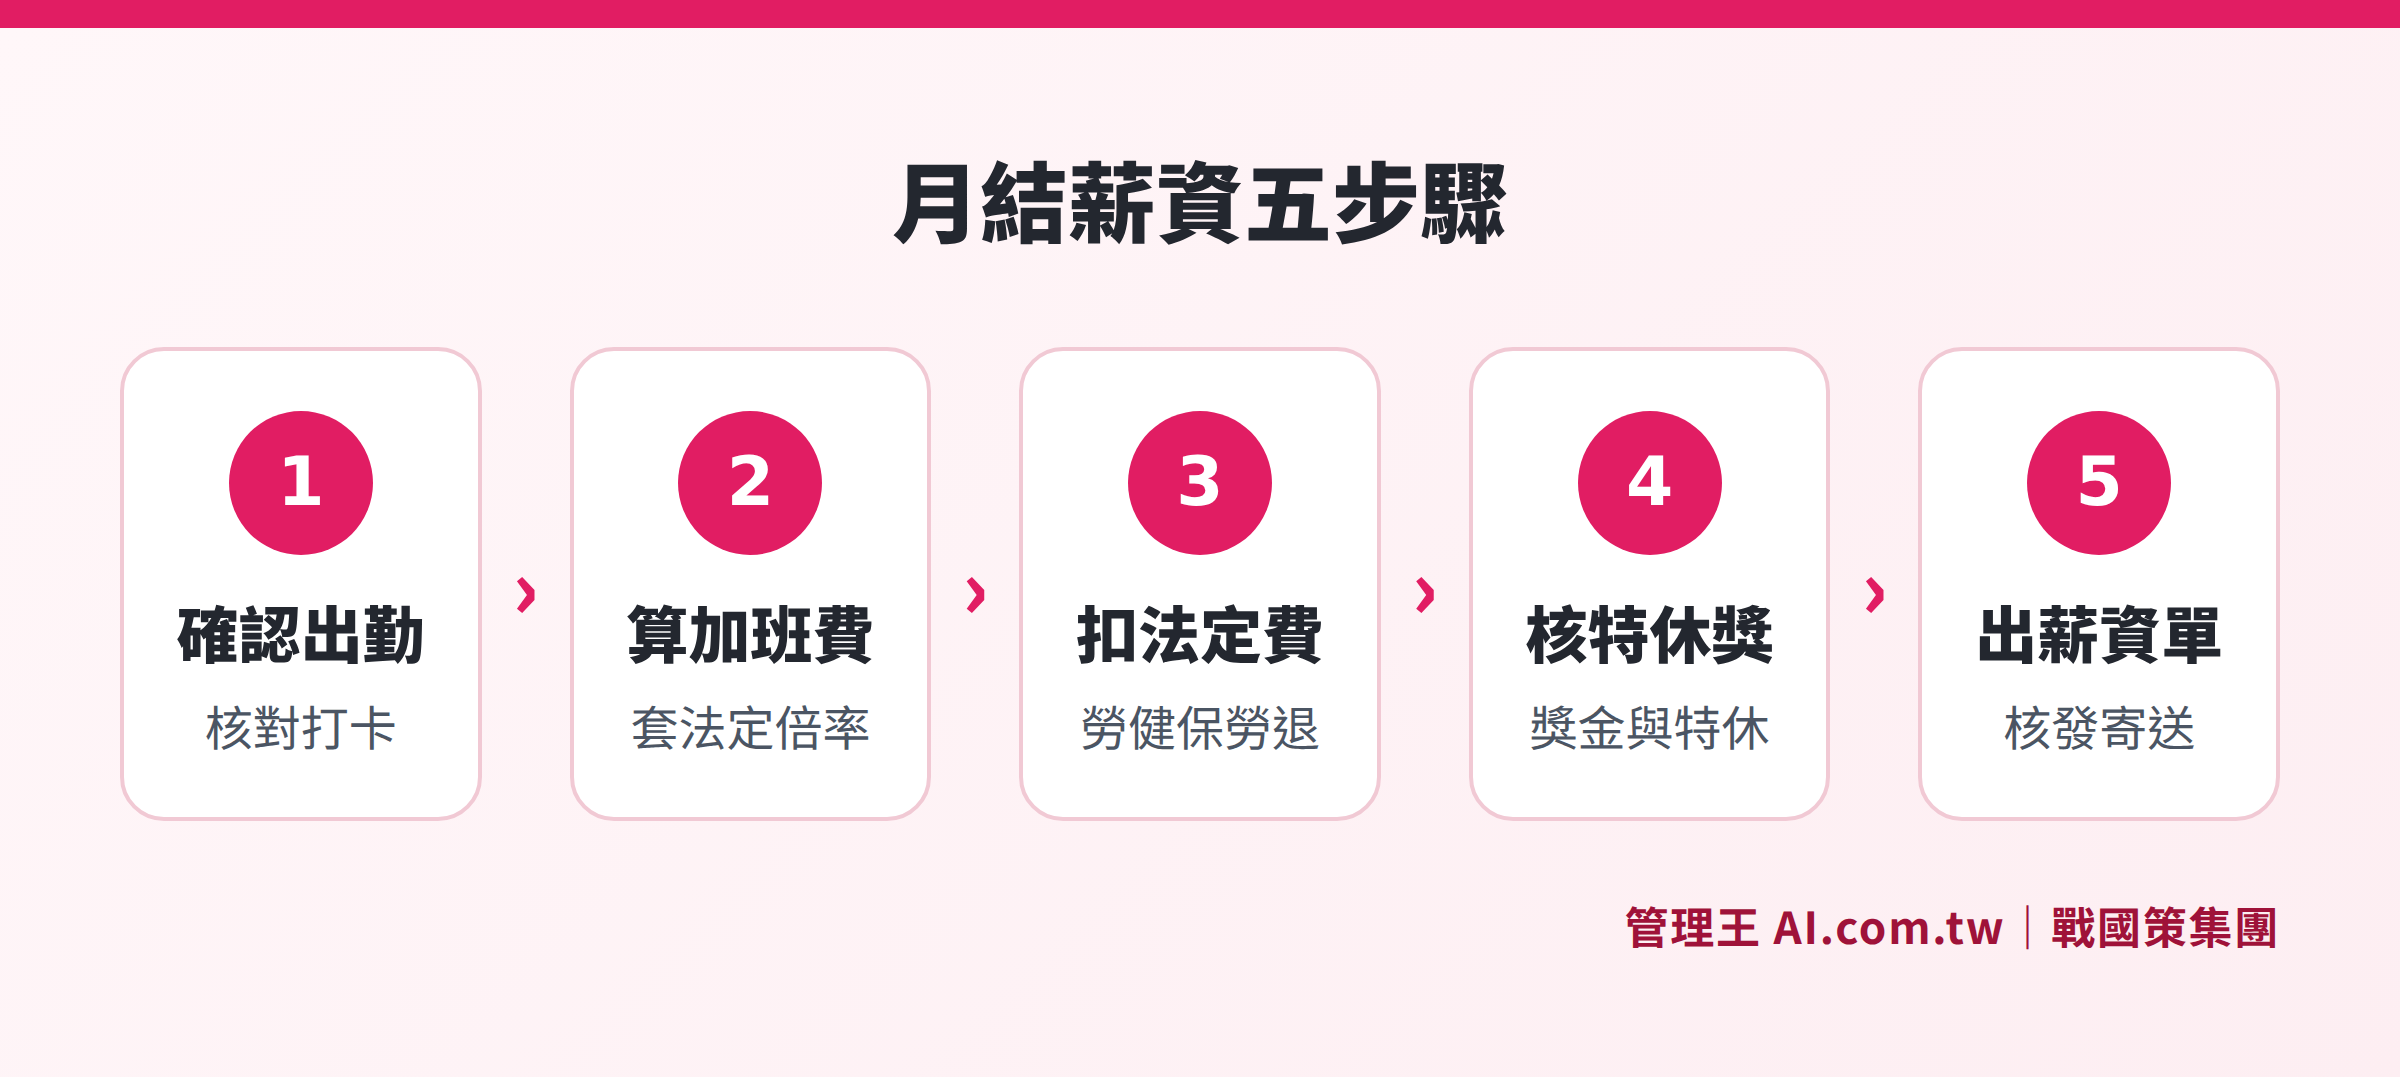
ขั้นตอนปฏิบัติงานมาตรฐานในการคิดเงินเดือนรายเดือน: ยืนยันการเข้าออก→คำนวณค่าล่วงเวลา→คำนวณการหักตามกฎหมาย→ตรวจสอบวันหยุดและโบนัส→สร้างเงินเดือน
ตัวอย่างการคำนวณเงินเดือนที่แท้จริงอย่างครบถ้วน
ตัวอย่างพนักงานทั่วไปที่มีเงินเดือน 35,000 บาทในเดือน โดยมีค่าล่วงเวลาในวันทำงาน 2 ชั่วโมง, ค่าล่วงเวลาในวันหยุด 4 ชั่วโมง:
1. คำนวณค่าจ้างต่อชั่วโมง
35,000 ÷ 30 ÷ 8 = 145.83 บาท (ประมาณ 146 บาท)
2. ค่าล่วงเวลาในวันทำงาน
2 ชั่วโมง × 146 บาท × 1.34 = 391 บาท
3. ค่าล่วงเวลาในวันหยุด
2 ชั่วโมงแรก: 2 × 146 × 1.67 = 488 บาท
2 ชั่วโมงถัดไป: 2 × 146 × 2.67 = 779 บาท
รวมค่าล่วงเวลาในวันหยุด: 1,267 บาท
4. เงินเดือนที่ต้องจ่ายทั้งหมด
35,000 + 391 + 1,267 = 36,658 บาท
5. การหักตามกฎหมาย (ยกตัวอย่างอัตราประกันสุขภาพ 5.17%)
ส่วนที่ลูกจ้างต้องจ่ายค่าประกันสุขภาพ: 35,000 × 5.17% × 30% ≈ 543 บาท (ต้องตรวจสอบตามตารางอัตราเงินเดือน)
ส่วนที่ลูกจ้างต้องจ่ายค่าประกันสังคม: ตรวจสอบจากตารางเงินเดือนที่ประกันสังคมหยิบยกขึ้น (ประมาณ 20% ของเงินเดือนที่ประกัน)
ภาษีเงินได้: ตามตารางหักณที่จ่ายจากกระทรวงการคลัง
6. เงินเดือนที่แท้จริง
= เงินเดือนที่ต้องจ่าย − ส่วนที่ต้องจ่ายประกันสุขภาพ − ส่วนที่ต้องจ่ายประกันสังคม − การหักอื่นๆ
> จำนวนจริงต้องตรวจสอบตามปีตารางที่ใช้ในการประกัน, ข้างต้นเป็นตัวอย่างตามแนวคิด; แนะนำให้ใช้ระบบเงินเดือนในการกำหนดอัตราและค่าใช้จ่ายที่ถูกต้อง
ข้อผิดพลาดที่พบบ่อยในการคำนวณเงินเดือนและความเสี่ยงทางกฎหมาย
รายการที่ถูกตรวจสอบโดยกระทรวงแรงงานมากที่สุด
- ใช้ผิดอัตราค่าล่วงเวลา: โดยเฉพาะการใช้ผิดอัตราในวันหยุดไม่ใช้ 1.67 เท่าและ 2.67 เท่า, กลับใช้สูตรวันทำงาน
- คำนวณวันหยุดพิเศษผิด: พลาดคำนวณจำนวนวันที่ข้ามปี หรือต้องคำนวณใหม่เมื่อเปลี่ยนระบบการทำงาน
- สูตรค่าจ้างต่อชั่วโมงสำหรับพนักงานที่ได้รับเงินเดือนผิด: ใช้ “เงินเดือน ÷ 22 วันทำงาน ÷ 8” ในการคำนวณแทน “เงินเดือน ÷ 30 ÷ 8” ทำให้ค่าล่วงต่ำน้อยเกินไป
- หักเบี้ยประกันสุขภาพรุ่นที่สองขาด: โบนัสสะสมเกิน 4 เท่าจำนวนเบี้ยประกันเมื่อหักไม่ได้
- เงินเดือนประกันสังคมไม่ปรับตามค่าแรงขั้นต่ำ: หลังการปรับเงินเดือนขั้นต่ำประจำปี, เงินเดือนการประกันต้องปรับเช่นกัน
ผลทางกฎหมายจากการกระทำผิด
ตามมาตรา 79 ของ《กฎหมายมาตรฐานแรงงาน》, นายจ้างที่ละเมิดกฎหมายค่าล่วงเวลาอาจถูกปรับตั้งแต่ 20,000 ถึง 1 ล้านบาท พร้อมกับการเผยแพร่ชื่อหน่วยงานและชื่อผู้รับผิดชอบ หากยอดที่ค้างชำระถึงจำนวนที่กำหนดทางหน่วยงานที่กำกับดูแลอาจกำหนดให้หยุดดำเนินการชั่วคราว, และหากมีข้อผิดพลาดรุนแรงอาจถูกฟ้องร้องทางอาญา
รายการตรวจสอบแรงงาน: กระทรวงแรงงาน รวมถึงหน่วยงานแรงงานแต่ละจังหวัดจะมีการตรวจสอบบันทึกการคำนวณเงินเดือนของบริษัทอย่างสม่ำเสมอ โดยเฉพาะตรวจสอบ: บันทึกการเข้าออกว่าถูกต้อง (ต้องเก็บรักษา 5 ปี), ค่าล่วงเวลาและการคำนวณถูกต้อง, จำนวนวันหยุดพิเศษที่ให้จริง, ค่าแรงมีการทำต่ำกว่ามาตรฐานที่กฎหมายกำหนด แนะนำให้บริษัทเก็บรายละเอียดการคำนวณเงินเดือนให้ครบถ้วน (audit log), เพื่อการคำนวณค่าล่วงเวลาแต่ละรายการสามารถตรวจสอบสูตรการคำนวณและนำเสนอเมื่อมีการตรวจสอบ
การใช้ระบบคำนวณเงินเดือนของ管理王อย่างไร
ระบบคำนวณเงินเดือน ของ管理王 AI.com.tw จะรวมกฎที่ซับซ้อนทั้งหมดไว้ภายในระบบ ทำให้ฝ่ายบุคคลไม่จำเป็นต้องไปจัดการกับ Excel ด้วยตนเองอีกต่อไป:
การคำนวณอัตโนมัติ
- ค่าล่วงตามกฎหมายแรงงาน 3 อัตรา (วันทำงาน 1.34/1.67, วันหยุด 1.67/2.67, วันหยุดราชการ 2 เท่า) จะถูกคำนวณตามบันทึกการเข้างาน
- ประกันสังคม, ประกันสุขภาพ, และเงินบำนาญจะถูกจัดสรรอัตโนมัติตามตารางเงินเดือนล่าสุด
- เบี้ยประกันสุขภาพรุ่นที่สองถูกตรวจจับได้อย่างชาญฉลาด: ระบบจะคำนวณโบนัสรายปีอัตโนมัติ เมื่อผ่านเกณฑ์ 4 เท่า จะมีการแจ้งเตือนและคำนวณการหัก
- สามารถติดตามวันทำงานได้อัตโนมัติ, วันหยุดตามกฎหมายจะถูกอัปเดตตามเวลาจริง, และหากมีการครบกำหนดด้านอายุงานจะมีการแจ้งเตือนให้อัปเดต
รวมเข้ากับระบบการฟอกเงิน
ระบบฟอกเงิน ของ管理王จะเชื่อมต่อกับระบบคำนวณเงินเดือนอย่างมีประสิทธิภาพ, หากมีเหตุการณ์เข้า-ออกผิดปกติ (มาสาย, เข้าเร็ว, ขาดงาน) จะมีการคำนวณการหักเงินทันที และข้อมูลที่เกี่ยวข้องกับการจัดตารางงาน จะถูกนำมาคำนวณค่าล่วงเวลาโดยไม่ต้องมีการย้ายข้อมูลด้วยด้วยตัวเอง
สร้างใบนัดและโอนเงินด้วยเครื่องเดียว
ใบรับเงินเดือน PDF จะถูกสร้างขึ้นโดยอัตโนมัติและส่งไปยังอีเมลของพนักงาน พร้อมกันนี้ไฟล์การโอนยังรองรับรูปแบบ ACH ของธนาคาร E.SUN, Cathay, Mega และอื่นๆ
อัปเดตกฎระเบียบโดยอัตโนมัติ
ทุกครั้งที่ค่าแรงต่ำ, อัตราประกันสังคม, หรือตัวการปรับประกันสุขภาพถูกเปลี่ยน ระบบจะอัปเดตกฎการคำนวณในทันที โดยไม่ต้องทำการบำรุงรักษาข้อมูลทั่วไป في ด้วยตัวเองจากฝ่ายบุคคล
แผนการใช้งานฟรีตลอดไป สามารถใช้การทดลองระบบการคำนวณเงินเดือนฟรีได้สูงสุด 10 คน ไม่ต้องใช้บัตรเครดิต ลงทะเบียนเสร็จได้ใน 30 วินาทีฟรี
ฟังก์ชันอื่นๆในระบบบุคลากรก็สามารถนำมาใช้ร่วมได้ด้วย:
- การจัดการผลการดำเนินงาน: การกำหนด KPI, การประเมินรายเดือน, และข้อมูลในการเปรียบเทียบประจำปี
- ศูนย์อนุมัติ: การขอใบลา, การขอทำงานล่วงเวลาในระบบผ่านลายเซ็นอิเล็กทรอนิกส์, และเชื่อมโยงกับการคำนวณเงินเดือนอย่างอัตโนมัติ
- สัญญาอิเล็กทรอนิกส์และลายเซ็นอิเล็กทรอนิกส์: ลงชื่อสัญญาจ้างงาน, บัตรยืนยันเงินเดือนออนไลน์และการเก็บรักษาอย่างถาวร
- ระบบบัญชี: ค่าล่วงเวลาจะถูกบันทึกโดยอัตโนมัติ, ไม่ต้องกรอกซ้ำระหว่างระบบเงินเดือนและบัญชี
หากต้องการทราบรายละเอียดทั้งหมดของแผน ราคา สามารถดูได้ที่แผนบริการของ管理王, หรืออ่านคู่มือการจัดการตารางงานอย่างครบถ้วน เข้าใจจุดปฏิบัติของการจัดตาราง, หรือสามารถดูคู่มือการเลือกซื้อระบบบัญชี เพื่อเรียนรู้เกี่ยวกับการรวมระบบทางการเงิน
ทดลองใช้ฟรีระบบคำนวณเงินเดือนอัตโนมัติ
ที่ปรึกษาจะช่วยตั้งค่ากฎหมายแรงงานค่าล่วงเวลา, ประกันสังคม และค่าหักเบี้ยประกันสุขภาพรุ่นที่สอง, ลงทะเบียนฟรีภายใน 30 วินาที, ไม่ต้องใช้บัตรเครดิต.
หมายเลขสายด่วนให้คำปรึกษา: 0800-003-191
LINE เจ้าหน้าที่บัญชีทางการ: @119m
เว็บไซต์ทางการ: app.AI.com.tw
ทดลองใช้ฟรี: สมัครใช้งาน管理王ทันที
คำถามที่พบบ่อย
การคำนวณค่าจ้างหนึ่งชั่วโมงสำหรับพนักงานที่ได้รับเงินเดือน
ค่าจ้างของพนักงานที่ได้รับเงินเดือน = เงินเดือน ÷ 30 ÷ 8. โดยยกตัวอย่างว่าเงินเดือน 35,000 บาท ค่าจ้างต่อชั่วโมงจะเท่าประมาณ 145.83 บาท. สูตรนี้เป็นการคำนวณค่าล่วงเวลาและไม่เกี่ยวข้องกับวันทำงานจริงในเดือน, ไม่ควรใช้วันทำงานจริงหรือนับเป็น 22 วันตามปกติ เพื่อไม่ให้ค่าล่วงเวลาเบี้ยประกันต่ำเกินไปซึ่งผิดกฎหมาย.
การทำงานในวันหยุดต้องจ่ายค่าล่วงเวลาไม่น้อยกว่าเท่าไหร่?
ตามมาตรา 24 ของ《กฎหมายมาตรฐานแรงงาน》ลูกจ้างทำงานในวันหยุด, ไม่ว่าสเวลทำงานจริงจะเท่าไหร่ต้องคำนวณอย่างน้อยเป็น 4 ชั่วโมงฐาน ซึ่งหมายความว่าแม้พนักงานจะทำงานแค่ 1 ชั่วโมง นายจ้างยังต้องจ่ายค่าล่วงเวลาในวันหยุดเป็น 4 ชั่วโมง (2 ชั่วโมงแรก 1.67 เท่า, 2 ชั่วโมงหลัง 2.67 เท่า)
การเก็บเบี้ยประกันสุขภาพรุ่นที่สองในโบนัสปีสิ้นสุดอย่างไร?
เมื่อโบนัสสะสมตลอดทั้งปี (รวมถึงโบนัสปีสิ้นสุด, โบนัสกลางปี, โบนัสผลงานทั้งหลาย) เกิน “จำนวนเงินเบี้ยประกันสุขภาพในเดือนนั้น × 4 เท่า” จะต้องหักตามอัตรา 2.11%. เช่น หากเงินเดือนเบี้ยประกันเดือน 35,800 บาท, เกณฑ์ 4 เท่าจะเท่ากับ 143,200 บาท, ถ้าหากโบนัสสะสมทั้งปีเท่ากับ 200,000 บาท, เงินที่เกิน 56,800 บาทจะต้องหักเบี้ยประกันได้= 2.11%, ประมาณ 1,199 บาท
การจัดการกับวันหยุดพิเศษที่ยังไม่ได้ใช้จะทำอย่างไรเมื่อสิ้นปี?
ตามมาตรา 38 ข้อ 4 ของ《กฎหมายมาตรฐานแรงงาน》, วันหยุดพิเศษที่ยังไม่ได้ใช้งานในปีนั้น นายจ้างจะต้องชำระเงินเป็นค่าจ้างวันตามที่ทำงาน, เพื่อไม่ให้ลูกจ้าง “เสียสิทธิ”. แก้ไขคำนวณ: วันที่ไม่ใช้ × (เงินเดือน ÷ 30) = โบนัสไม่ใช้วันหยุด; จะต้องรวมเข้ากับรายได้ในปีนั้น และถ้าเกินจากระยะมาตรฐาน 4 เท่าตามเบี้ยประกันสุขภาพ, จะต้องถูกหักในเบี้ยประกันสุขภาพรุ่นที่สอง
ต้องปรับใดบ้างในการคำนวณเงินเดือนเมื่อมีการปรับเงินเดือนขั้นต่ำ?
ทุกปีเมื่อมีการปรับเงินค่าแรงขั้นต่ำจะต้องอัปเดตพร้อมกัน เช่น (1) ปรับเงินเดือนเมื่อเงินเดือนต่ำกว่าอัตราแรงขั้นต่ำทันที; (2) เงินเดือนประกันสังคมที่มีการปรับพื้นฐานต่ำสุดตามการเปลี่ยนแปลง (ชั้นต่ำสุดจะทำตามเงินเดือนขั้นต่ำ); (3) ปรับจำนวนเงินประกันสุขภาพขั้นต่ำ; (4) ค่าหักอื่นที่ต้องคำนวณใหม่. ระบบเงินเดือนของ管理王จะแจ้งและนำเสนอให้ทบทวนโดยอัตโนมัติเมื่อต้องมีการปรับกฎเกณฑ์.
แหล่งข้อมูล
- กระทรวงแรงงาน - ตรวจสอบค่าจ้างขั้นต่ำ (ค่าแรงขั้นต่ำ NT$29,500/เดือน, NT$196/ชั่วโมง, ตั้งแต่วันที่ 1 มกราคม 115)
- ฐานข้อมูลกฎหมาย - ข้อมาตรา 24, ข้อมาตรา 38 ของกฎหมายมาตรฐานแรงงาน (อัตราค่าล่วง, กฎวันหยุดพิเศษ)
- สำนักงานประกันสุขภาพกลาง - สูตรการคำนวณเบี้ยประกันเสริม (อัตราเบี้ยประกันสุขภาพรุ่นที่สอง 2.11%, ตั้งแต่วันที่ 1 มกราคม 110)
- สำนักงานประกันสุขภาพกลาง - ตารางค่าภาระเบี้ยประกันทั่วไป (อัตราเบี้ยประกันสุขภาพ 5.17%, สัดส่วนภาระนายจ้าง 60%, ลูกจ้าง 30%, รัฐบาล 10%)
- สำนักงานประกันสังคมของกระทรวงแรงงาน - กิจกรรมเกี่ยวกับค่าใช้จ่าย (ภาระเบี้ยประกันสังคม: นายจ้าง 70%, ลูกจ้าง 20%, รัฐ 10%)
บทความนี้เป็นข้อมูลทั่วไป, ไม่ถือเป็นคำแนะนำทางกฎหมายหรือภาษี, ที่จริงต้องอิงตามประกาศล่าสุดของหน่วยงานที่กำกับดูแล.