薪资计算怎么不出错?底薪、加班、劳健保到实领|薪资系统推荐
从底薪、加班费(平日 1.34/1.67 倍、休息日 1.67/2.67 倍、国定假日 2 倍)、劳保健保劳退负担比例、二代健保补充保费,到特休天数年资对照与实领薪资计算范例,一篇读懂台湾薪资计算所有环节。
薪资计算是每间公司每个月都必须精准完成的任务,却也是最容易出错、最容易引发劳资争议的环节。从底薪、加班费、特休换算,到劳保、健保、劳退提拨与二代健保补充保费,每一项都有法定公式;算错一项,轻则补发薪资,重则面临劳动部裁罚。本文依劳动部、劳保局、健保署最新规定,完整说明薪资计算的每个步骤,包含加班费三种倍率、劳健保负担比例、特休天数对照表,以及最容易算错的二代健保补充保费判断,帮助老板与人资人员建立正确的算薪流程,并提供系统化工具的选型建议。
一句话看懂
薪资计算最容易出错的三个地方:休息日加班倍率用错、二代健保漏扣、特休天数少给。
薪资由哪些项目构成?
一份完整的薪资由「应付薪资」和「应扣金额」两大部分构成,实领薪资(到手薪资)= 应付薪资 − 应扣金额。
应付薪资项目
- 本薪/底薪:每月固定工资,为所有加成计算的基础
- 各类津贴与补贴:交通补贴、伙食补贴、职务加给、主管加给等
- 全勤奖金:依公司规定,当月无迟到早退或缺席时发给
- 加班费:依劳基法第 24 条计算,按加班小时数与类别套用不同倍率
- 业绩奖金:可依规则从奖励系统带入薪资单
- 不休假奖金:员工特休未休完,年底依未休天数折算现金
应扣金额
- 劳工保险费(劳工自付部分)
- 全民健康保险费(劳工自付部分)
- 劳工退休金(劳工自提部分,最高 6%,可节税)
- 所得税扣缴(薪资超过一定金额时按月扣缴)
- 二代健保补充保费(特定情况才扣)
- 事假、病假或迟到的扣薪(依公司规定)
表:薪资构成项目一览
| 类别 | 项目 | 计算依据 |
|---|---|---|
| 应付-固定 | 本薪、伙食补贴 | 劳动契约约定 |
| 应付-浮动 | 加班费、全勤奖金、业绩奖金 | 劳基法或公司规定 |
| 应扣-法定 | 劳保、健保、劳退、所得税 | 法定费率 |
| 应扣-浮动 | 二代健保补充保费、事假扣薪 | 健保法、公司规定 |
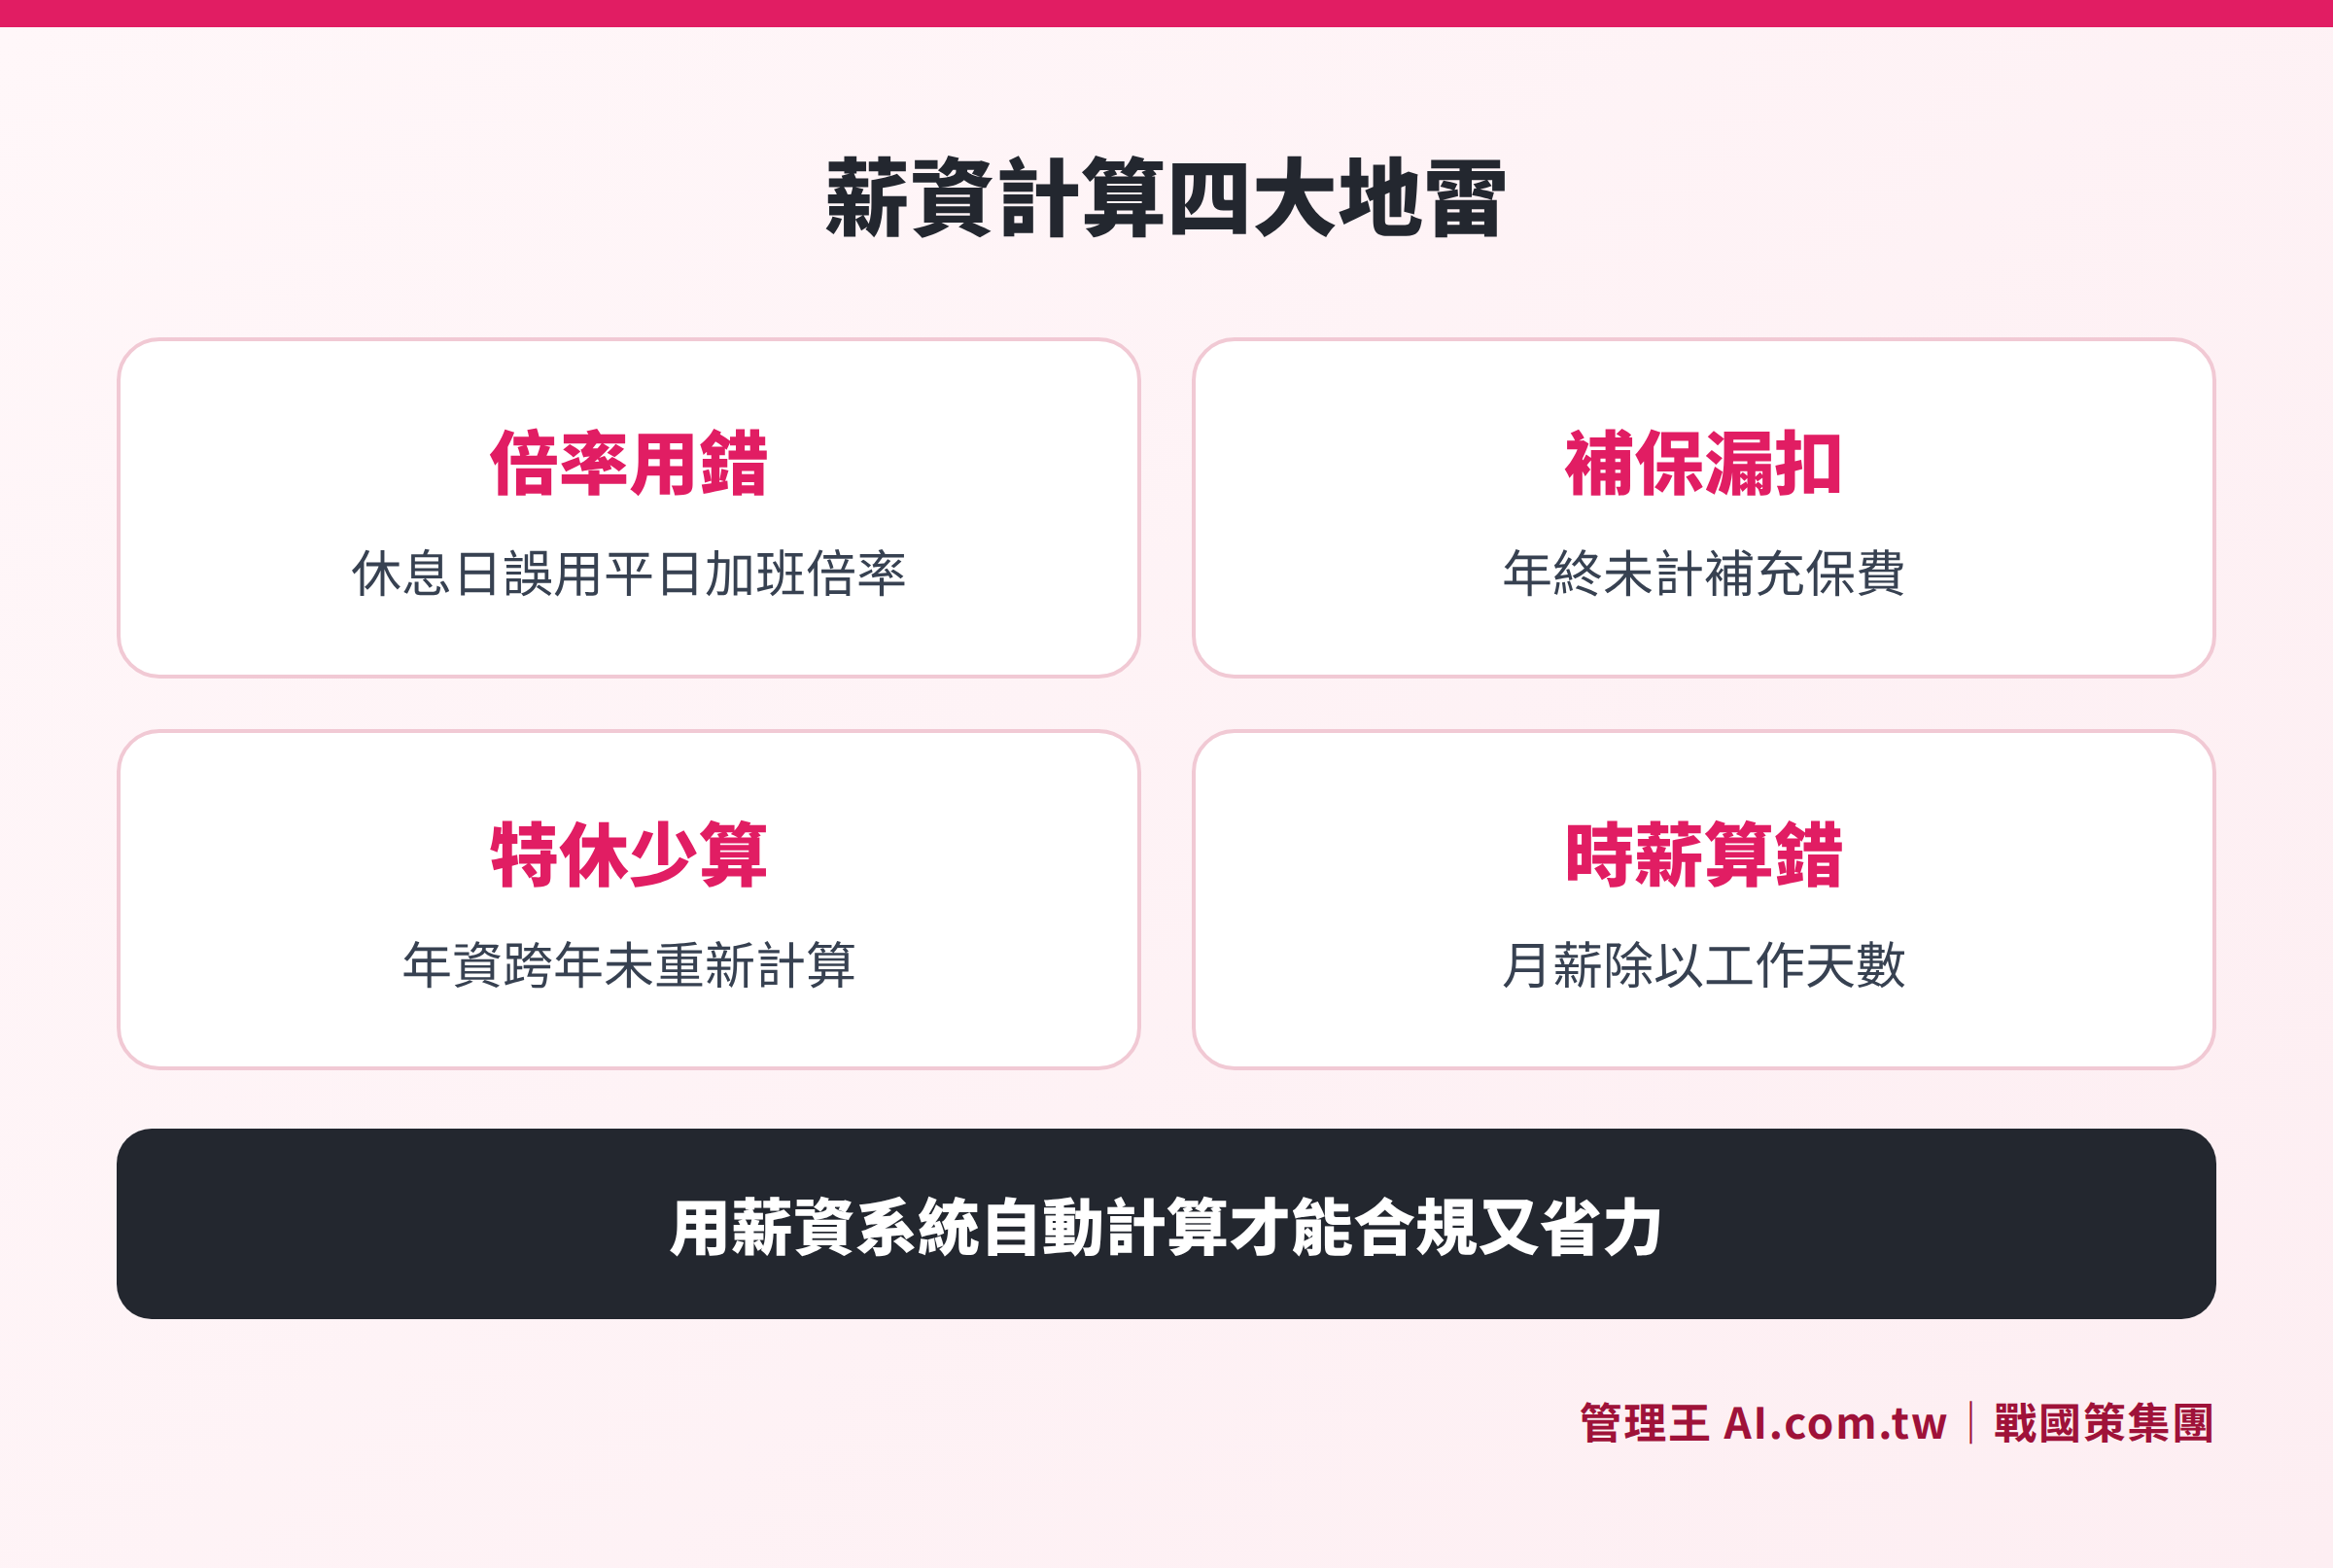
薪资计算最常发生的四种错误类型:加班费倍率用错、二代健保漏扣、特休计算不足、年资调薪未更新
加班费怎么算才合乎劳基法?
加班费是薪资计算中最容易出错的项目,原因在于台湾劳基法依「加班发生在什么日子」给出不同倍率。许多公司还在用同一套倍率处理平日与休息日加班,这是违法的。
加班费三种情境
情境一:平日加班(正常工作日超过 8 小时)
- 延长工时前 2 小时:平日每小时工资 × 1.34 倍
- 延长工时第 3、4 小时:平日每小时工资 × 1.67 倍
- 每日延长工时上限:4 小时
情境二:休息日加班(双休制中的第 2 个休息日)
- 前 2 小时:平日每小时工资 × 1.67 倍
- 超过 2 小时至 8 小时:平日每小时工资 × 2.67 倍
- 休息日加班不论实际工作小时数,均以 4 小时为最低计算基础
情境三:国定假日加班(元旦、春节、端午、中秋等)
- 全日:平日一日工资 × 2 倍(即当日原本工资再加 1 倍)
表:加班费倍率快速对照(依劳动基准法第 24 条)
| 加班日期类别 | 时数区间 | 倍率 | 计算说明 |
|---|---|---|---|
| 平日(工作日) | 超时 1-2 小时 | 1.34 倍 | 每小时工资 + 1/3 |
| 平日(工作日) | 超时 3-4 小时 | 1.67 倍 | 每小时工资 + 2/3 |
| 休息日 | 前 2 小时 | 1.67 倍 | 每小时工资 + 2/3 |
| 休息日 | 超过 2 小时 | 2.67 倍 | 每小时工资 + 5/3 |
| 国定假日 | 全日 | 2 倍 | 原日薪再加 1 倍 |
> 每小时工资的计算:以月薪制员工而言,每小时工资 = 月薪 ÷ 30 ÷ 8
加班费常见错误
- 休息日套用平日倍率:休息日加班前 2 小时应应用 1.67 倍,不是 1.34 倍
- 休息日最低 4 小时未计:员工只工作 1 小时,仍须以 4 小时计算加班费
- 月薪制每小时工资算错:应以「月薪 ÷ 240」而非「月薪 ÷ 176」,因为 30 天 × 8 小时 = 240
劳保、健保、劳退的费率与负担比例
劳工保险(劳保)
依劳动部公告,劳工保险费率由雇主、劳工、政府三方共同负担:
- 雇主负担:70%
- 劳工负担:20%
- 政府补助:10%
投保薪资依劳保局公告的月投保薪资分级表分级,费率以劳保局最新公告为准,建议每年 1 月确认分级表是否更新。
全民健康保险(健保)
依健保署公告,健保费率为 5.17%(民国 110 年 1 月 1 日起),三方负担比例如下:
- 雇主负担:60%
- 劳工负担:30%
- 政府补助:10%
眷属保费由被保险人(劳工)自行负担。每位眷属按相同费率计算,纳入同一张保费账单。
劳工退休金(劳退)
雇主每月依劳工月薪提拨 6% 至劳退个人账户(强制),这部分由公司全额负担、不可转嫁劳工。劳工也可自愿额外提拨 1%–6%,自提部分不计入当年综所税所得。
表:劳保健保劳退负担比例一览
| 项目 | 费率 | 雇主负担 | 劳工负担 | 政府补助 |
|---|---|---|---|---|
| 劳工保险 | 以劳保局最新公告为准 | 70% | 20% | 10% |
| 全民健保 | 5.17% | 60% | 30% | 10% |
| 劳工退休金 | 薪资 6%(强制) | 100%(雇主) | 0%(强制部分) | — |
> 费率每年可能随法规调整,实际以主管机关最新公告为准。
二代健保补充保费:什么情况要扣?
二代健保补充保费是健保法令中最常被漏扣的项目。费率为 2.11%(民国 110 年 1 月 1 日起),由扣费单位就源扣缴。
以下六种情形须计提补充保费:
- 全年累计奖金超过当月投保金额 4 倍的部分:例如员工月投保金额 35,800 元,全年累计奖金超过 143,200 元的部分须扣 2.11%
- 兼职薪资所得:兼职人员的薪资(非全职劳健保投保对象)
- 执行业务收入:给付律师、会计师、顾问等专业人士的费用
- 股利所得:公司分发股利时
- 利息所得:银行或公司债利息
- 租金收入:个人房租支付
> 雇主需注意:年终奖金、季奖金、绩效奖金只要全年累计超过月投保金额 4 倍,超出部分需就源扣缴补充保费,漏扣漏缴须补缴并加计滞纳金。
特休天数怎么算?年资对照表
依《劳动基准法》第 38 条,劳工在同一雇主或事业单位继续工作满一定年资,每年有以下天数的特别休假:
表:法定特别休假天数对照(依劳基法第 38 条)
| 年资 | 法定特休天数 |
|---|---|
| 满 6 个月以上,未满 1 年 | 3 天 |
| 满 1 年以上,未满 2 年 | 7 天 |
| 满 2 年以上,未满 3 年 | 10 天 |
| 满 3 年以上,未满 5 年 | 14 天 |
| 满 5 年以上,未满 10 年 | 15 天 |
| 满 10 年以上 | 每年加 1 天,最高 30 天 |
特休未休的处理方式:
- 年度终结或契约终止时,雇主应结清未休天数并折现现金
- 未休天数 × 每日工资 = 不休假奖金(需纳入薪资所得申报)
特休计算两个容易混淆的情境:
情境 A:劳工在同一公司跨历年
年资是从「到职日」起算,不是以农历年或公司财政年度。例如员工 2022 年 3 月 1 日到职,到 2025 年 3 月 1 日年资满 3 年,此时特休从 14 天增加到 15 天。若公司以历年(1 月 1 日)为基准重置特休,年资与特休天数的对应必须另外换算,确保员工实际可用天数不少于法定标准。
情境 B:试用期与特休
试用期间(通常 3 个月)计入年资,年资满 6 个月就开始累积 3 天特休,不因试用期结束才重算。许多公司误以为试用期不计年资,导致少给特休天数而违法。此外,特休应由劳工自行决定何时休,雇主不可在年度结束前强制要求员工集中休完,否则属违法剥夺特休权利。
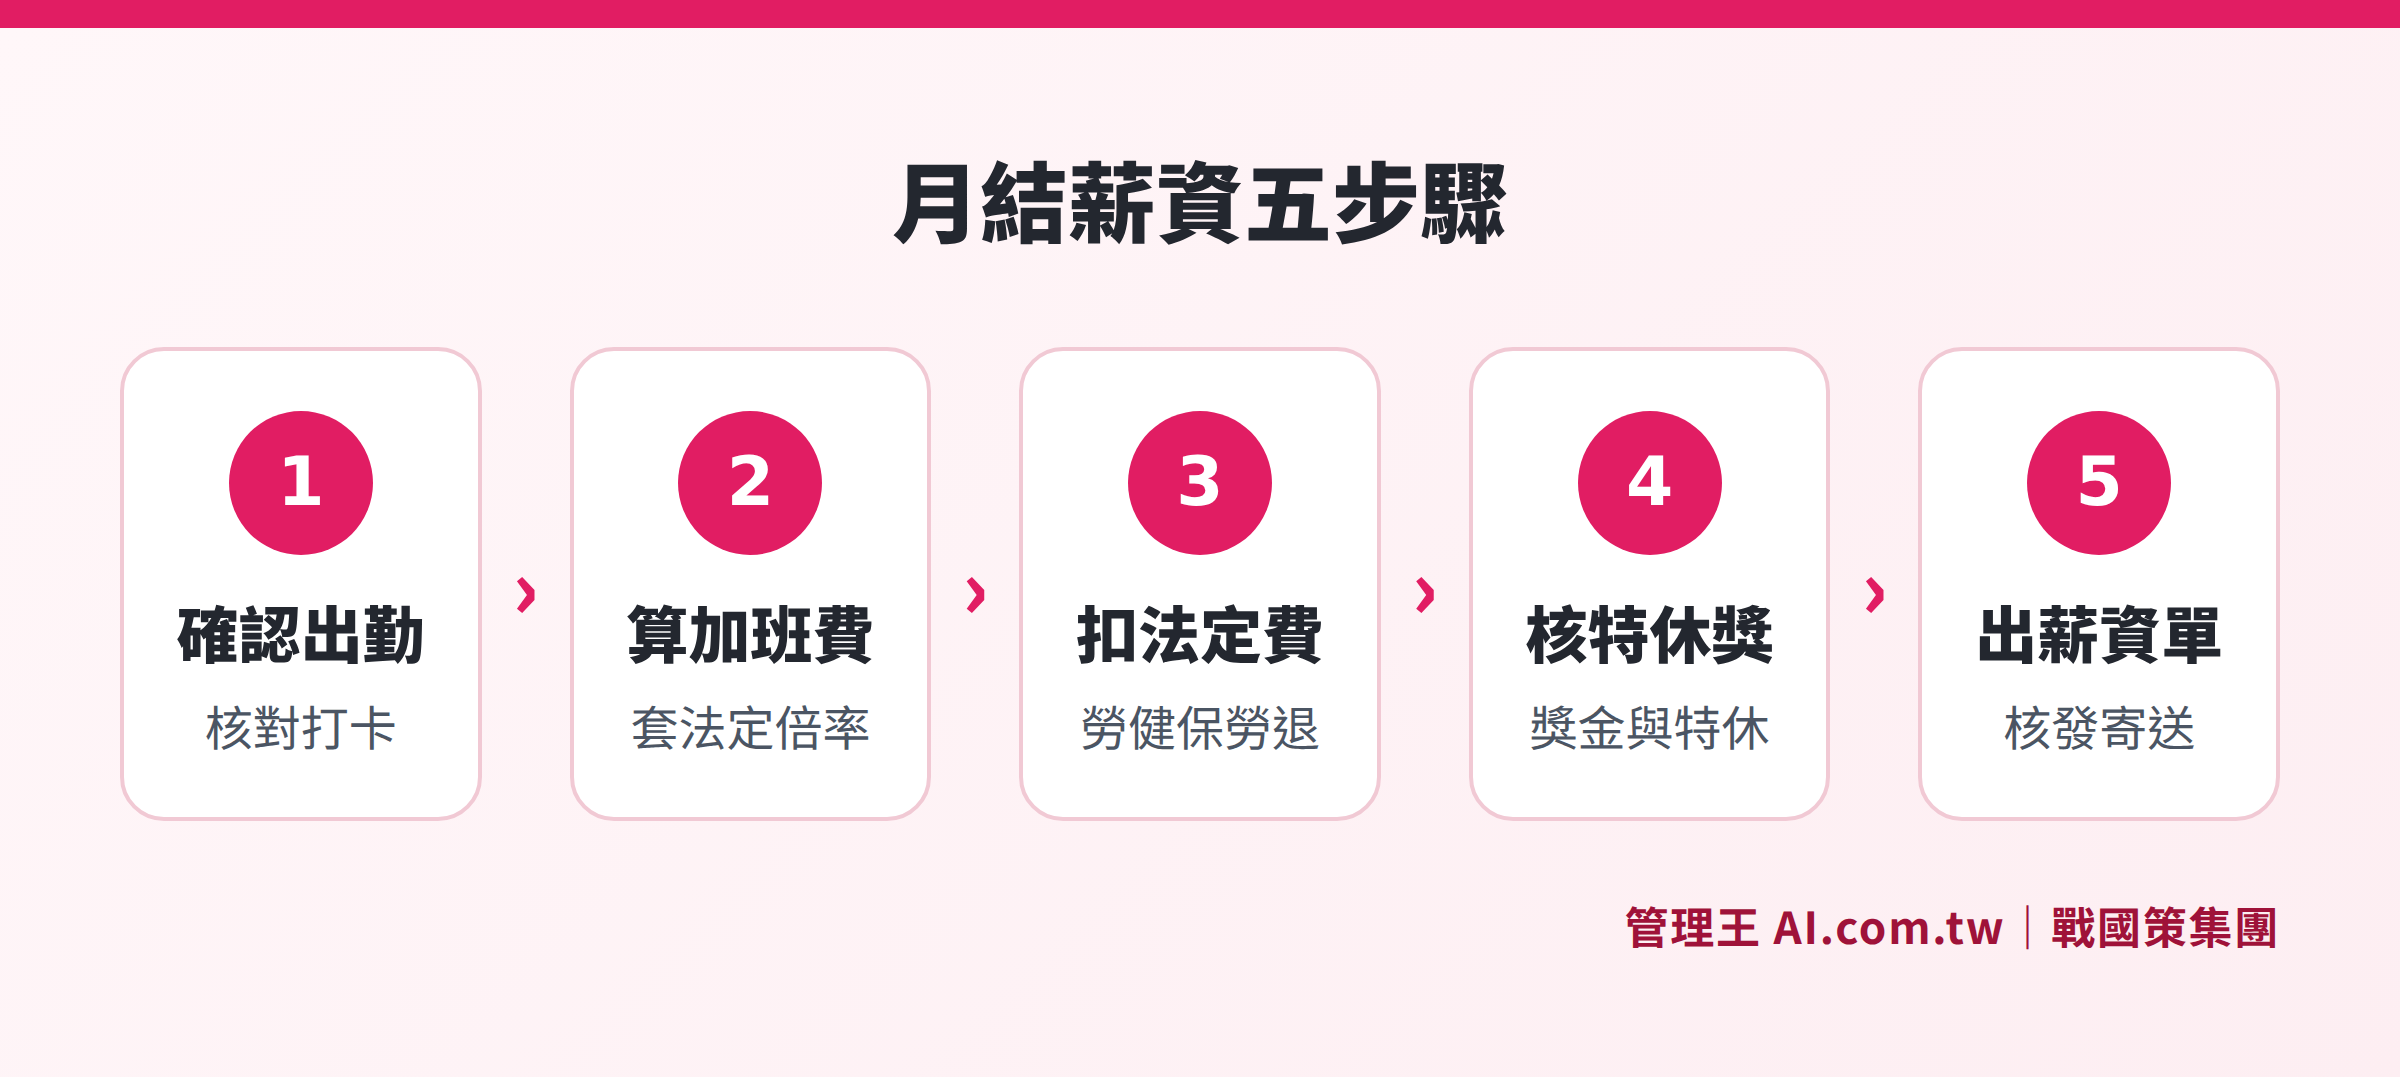
每月结薪的标准作业流程:确认出勤→计算加班费→计算法定扣项→核算特休与奖金→产出薪资单
实领薪资计算完整范例
以月薪 35,000 元的一般员工为例,当月有平日加班 2 小时、休息日加班 4 小时:
1. 计算每小时工资
35,000 ÷ 30 ÷ 8 = 145.83 元(约 146 元)
2. 平日加班费
2 小时 × 146 元 × 1.34 = 391 元
3. 休息日加班费
前 2 小时:2 × 146 × 1.67 = 488 元
后 2 小时:2 × 146 × 2.67 = 779 元
休息日加班费合计:1,267 元
4. 应付薪资合计
35,000 + 391 + 1,267 = 36,658 元
5. 法定扣项(以健保费率 5.17%,健保费=月薪×5.17%×30%为例)
健保自付部分:35,000 × 5.17% × 30% ≈ 543 元(实际依月投保金额分级表查询)
劳保自付部分:依投保薪资分级表查询(约占月投保薪资的 20%)
所得税:依财政部薪资所得扣缴税额表
6. 实领薪资
= 应付薪资 − 健保自付 − 劳保自付 − 其他扣项
> 实际金额需依当年度投保薪资分级表查询,以上为概念示范;建议使用薪资系统自动带入正确分级与费率。
薪资计算常见错误与法律风险
最常被劳动局查到的违规项目
- 加班费倍率套错:特别是休息日加班未用 1.67 倍与 2.67 倍,改用平日倍率
- 特休天数计算错误:年资跨年时少算天数,或转换工作制度时未重新计算
- 月薪制每小时工资公式错误:以「月薪 ÷ 22 个工作日 ÷ 8」计算,而非「月薪 ÷ 30 ÷ 8」,导致加班费偏低
- 二代健保补充保费漏扣:奖金累计超过 4 倍月投保金额时,超出部分未扣取 2.11%
- 劳健保投保薪资未依最低工资调整:最低工资每年调整后,投保薪资应同步更新
违规的法律后果
依《劳动基准法》第 79 条,雇主违反加班费相关规定,可处新台币 2 万至 100 万元罚锾,并公布事业单位名称、负责人姓名。若积欠金额达一定规模,主管机关可限期停业,情节严重者依刑事责任追究。
劳动检查重点项目:劳动部及各县市劳动局每年定期抽查企业薪资计算记录,重点查核项目包括:出勤记录是否完整(应保存 5 年)、加班费计算是否正确、特休实际给予天数、最低工资是否达法定标准。建议企业保存完整的薪资计算明细(audit log),每笔加班费可追溯计算公式与出勤小时数,以备劳动检查时提供说明。
用管理王薪资计算系统怎么做
管理王 AI.com.tw 的薪资计算系统将上述所有复杂规则内建在系统中,让人资不需要再靠 Excel 手动套公式:
自动计算
- 劳基法加班费三种倍率(平日 1.34/1.67、休息日 1.67/2.67、国定假日 2 倍)依出勤记录自动套用
- 劳保、健保、劳退依最新投保薪资分级表自动分配每月扣款金额
- 二代健保补充保费智能侦测:系统自动累积年度奖金,超过 4 倍门槛时自动提示并计算扣款
- 年资自动累积,特休天数依法定标准实时更新,逢年资到期主动通知调整
整合打卡出勤
管理王的打卡系统与薪资计算系统原生整合,出勤异常(迟到、早退、缺席)自动连动扣薪计算,排班系统的班表信息也直接带入加班费计算,人资无需手动搬数字。
薪资单与转账一键完成
薪资单 PDF 自动产出并发送至员工 Email,转账档案支持玉山、国泰、兆丰等银行的 ACH 格式。
法规自动更新
每当最低工资、劳保费率、健保费率调整,系统自动更新计算规则,无需人资手动维护公式。
免费方案可永久使用,最多 10 位成员免费试用薪资计算系统所有基本功能,无需绑信用卡,30 秒即可完成免费注册。
同属人事系统的其他功能也可搭配使用:
- 绩效管理:KPI 目标设置、月度评估,年终评比有资料依据
- 签核中心:请假、加班申请电子签核,自动连动薪资计算
- 电子合同与电子签章:聘用合同、薪资确认书线上签署、永久归档
- 会计系统:薪资费用自动过账,不用在薪资系统和会计系统间重复输入
想了解完整方案价格,可参考管理王服务方案,或阅读班表管理规则完整指南了解排班合规要点,也可参阅会计系统选购指南了解财务系统整合方式。
免费试用薪资自动计算系统
顾问协助设置劳基法加班费、劳健保与二代健保自动计算规则,30 秒免费注册,无需绑信用卡。
免费咨询专线:0800-003-191
LINE 官方帐号:@119m
官方网站:app.AI.com.tw
免费试用:立即申请管理王
常见问题
月薪制员工每小时工资怎么算?
月薪制员工的每小时工资 = 月薪 ÷ 30 ÷ 8。以月薪 35,000 元为例,每小时工资约 145.83 元。这个公式是计算加班费的基础,与实际每月工作天数无关,勿以实际工作天数或 22 天计算,否则加班费会偏低而违法。
休息日出勤最少要给几小时的加班费?
依《劳动基准法》第 24 条,劳工于休息日工作,不论实际工作小时数,以 4 小时为最低计算基础。也就是说,即使员工只上班 1 小时,雇主仍需给付 4 小时的休息日加班费(前 2 小时 1.67 倍、后 2 小时 2.67 倍)。
二代健保补充保费年终奖金怎么算?
当员工全年累计奖金(含年终、三节、绩效等各类奖金)超过「当月健保月投保金额 × 4 倍」时,超出部分须按 2.11% 扣取补充保费。例如月投保金额 35,800 元,4 倍门槛为 143,200 元,若全年奖金累计 200,000 元,超出的 56,800 元须扣缴 2.11%,即约 1,199 元补充保费。
员工特休没休完年底怎么处理?
依《劳动基准法》第 38 条第 4 项,特休未休完的天数,雇主应在年度终结时,以一日工资折算现金补发,不可让员工「吃闷亏」。计算方式:未休天数 × (月薪 ÷ 30)= 不休假奖金;此奖金须纳入当年所得申报,若超过月投保金额 4 倍的累计门槛,也需扣取二代健保补充保费。
最低工资调整后,薪资计算有哪些地方要更新?
每年最低工资调整生效后,需同步更新:(1)本薪低于最低工资者立即调薪;(2)劳保月投保薪资下限配合更新(第 1 级月投保薪资跟随最低工资);(3)健保月投保金额下限更新;(4)相关扣款金额重新计算。管理王薪资计算系统法规更新时会自动通知并提供新费率表,人资确认后一键套用即可。
资料来源
- 劳动部-基本工资查询(最低工资 NT$29,500/月,NT$196/时,民国 115 年 1 月 1 日起)
- 全国法规数据库-劳动基准法第 24 条、第 38 条(加班费倍率、特休天数规定)
- 卫生福利部中央健康保险署-补充保费计算公式(二代健保补充保费率 2.11%,110 年 1 月 1 日起)
- 卫生福利部中央健康保险署-一般保费负担金额表(健保费率 5.17%,负担比例雇主 60%、劳工 30%、政府 10%)
- 劳动部劳工保险局-保险费业务(劳保费率负担比例:雇主 70%、劳工 20%、政府 10%)
本文为一般资讯,不构成法律或税务意见,实际以主管机关最新公告为准。