績效獎金怎麼發?計算方式、比例與發放規則|績效管理系統推薦
說明績效獎金的法律認定(工資vs恩惠性給與)、常見計算方式(固定倍率法、KPI達成率連動法、利潤分享法)、比例設計原則、與資遣費退休金的關係、所得稅與二代健保補充保費計算,以及如何用管理王系統管理整個發放流程。
績效獎金(Performance Bonus)是企業依員工目標達成狀況所給付的額外報酬,金額、頻率和條件由雇主自行制定,沒有法定公式。實務上許多老闆不清楚績效獎金是否算「工資」、發放比例要怎麼設計、發了之後要不要扣稅——這些問題如果沒搞清楚,輕則多繳稅、重則影響資遣費計算,甚至引發勞資爭議。本文根據勞動基準法、財政部稅務規定及勞動部函釋,整理績效獎金的法律認定標準、計算方式、比例設計原則、稅務規定,以及如何用系統化工具管理發放流程,協助台灣中小企業老闆和人資建立合法、透明的績效獎金制度。
績效獎金是工資嗎?法律上的認定標準
這是績效獎金最重要、也最容易被忽略的問題。答案不是「是」或「否」,而是「看情況」。
根據勞動基準法第2條第3款,工資的定義是:
> 「勞工因工作而獲得之報酬,包括工資、薪金及按計時、計日、計月、計件以現金或實物等方式給付之獎金、津貼及其他任何名義之經常性給與均屬之。」
注意「其他任何名義之經常性給與」——意思是叫什麼名字不重要,重要的是有沒有符合「工資」的本質。
勞動基準法施行細則第10條列出「非工資」的排除項目,包含「年終獎金、競賽獎金、研究發明獎金、特殊功績獎金、久任獎金、節約燃料物料獎金及其他非經常性獎金」。「績效獎金」並未出現在此排除清單中。
勞動部函釋怎麼說?
行政院勞工委員會(87)台勞動二字第035198號函明確表示:
> 「績效獎金若係以勞工工作達成預定目標而發放,具有因工作而獲得之報酬之性質,依勞動基準法第二條第三款暨施行細則第十條規定,應屬工資範疇,於計算退休金時,自應列入平均工資計算。」
但最高法院106年台上字第89號判決另有見解:若績效獎金視公司盈餘及主管核准而定,「非屬勞工提供勞務對價之經常性給付,而係雇主為激勵員工士氣所提供之獎勵、恩惠性給與,非屬工資。」
一句話看懂
績效獎金是否屬「工資」,取決於兩個要件:勞務對價性(工作達標即可領取)與經常性(定期穩定發放);若兩者皆符合,資遣費與退休金計算都應納入。
表:績效獎金屬工資的兩項認定要件
| 認定要件 | 屬工資(工資性) | 非工資(恩惠性) |
|---|---|---|
| --- | --- | --- |
| 勞務對價性 | 工作達標即可領取,條件明確 | 視公司盈餘、主管核准才發 |
| 經常性給與 | 每月、每季定期穩定發放 | 偶發性、不定期、一次性 |
因此,企業設計績效獎金制度時,應在勞動契約或工作規則中明確約定發放條件、計算公式、發放週期,才能精準控管法律風險。
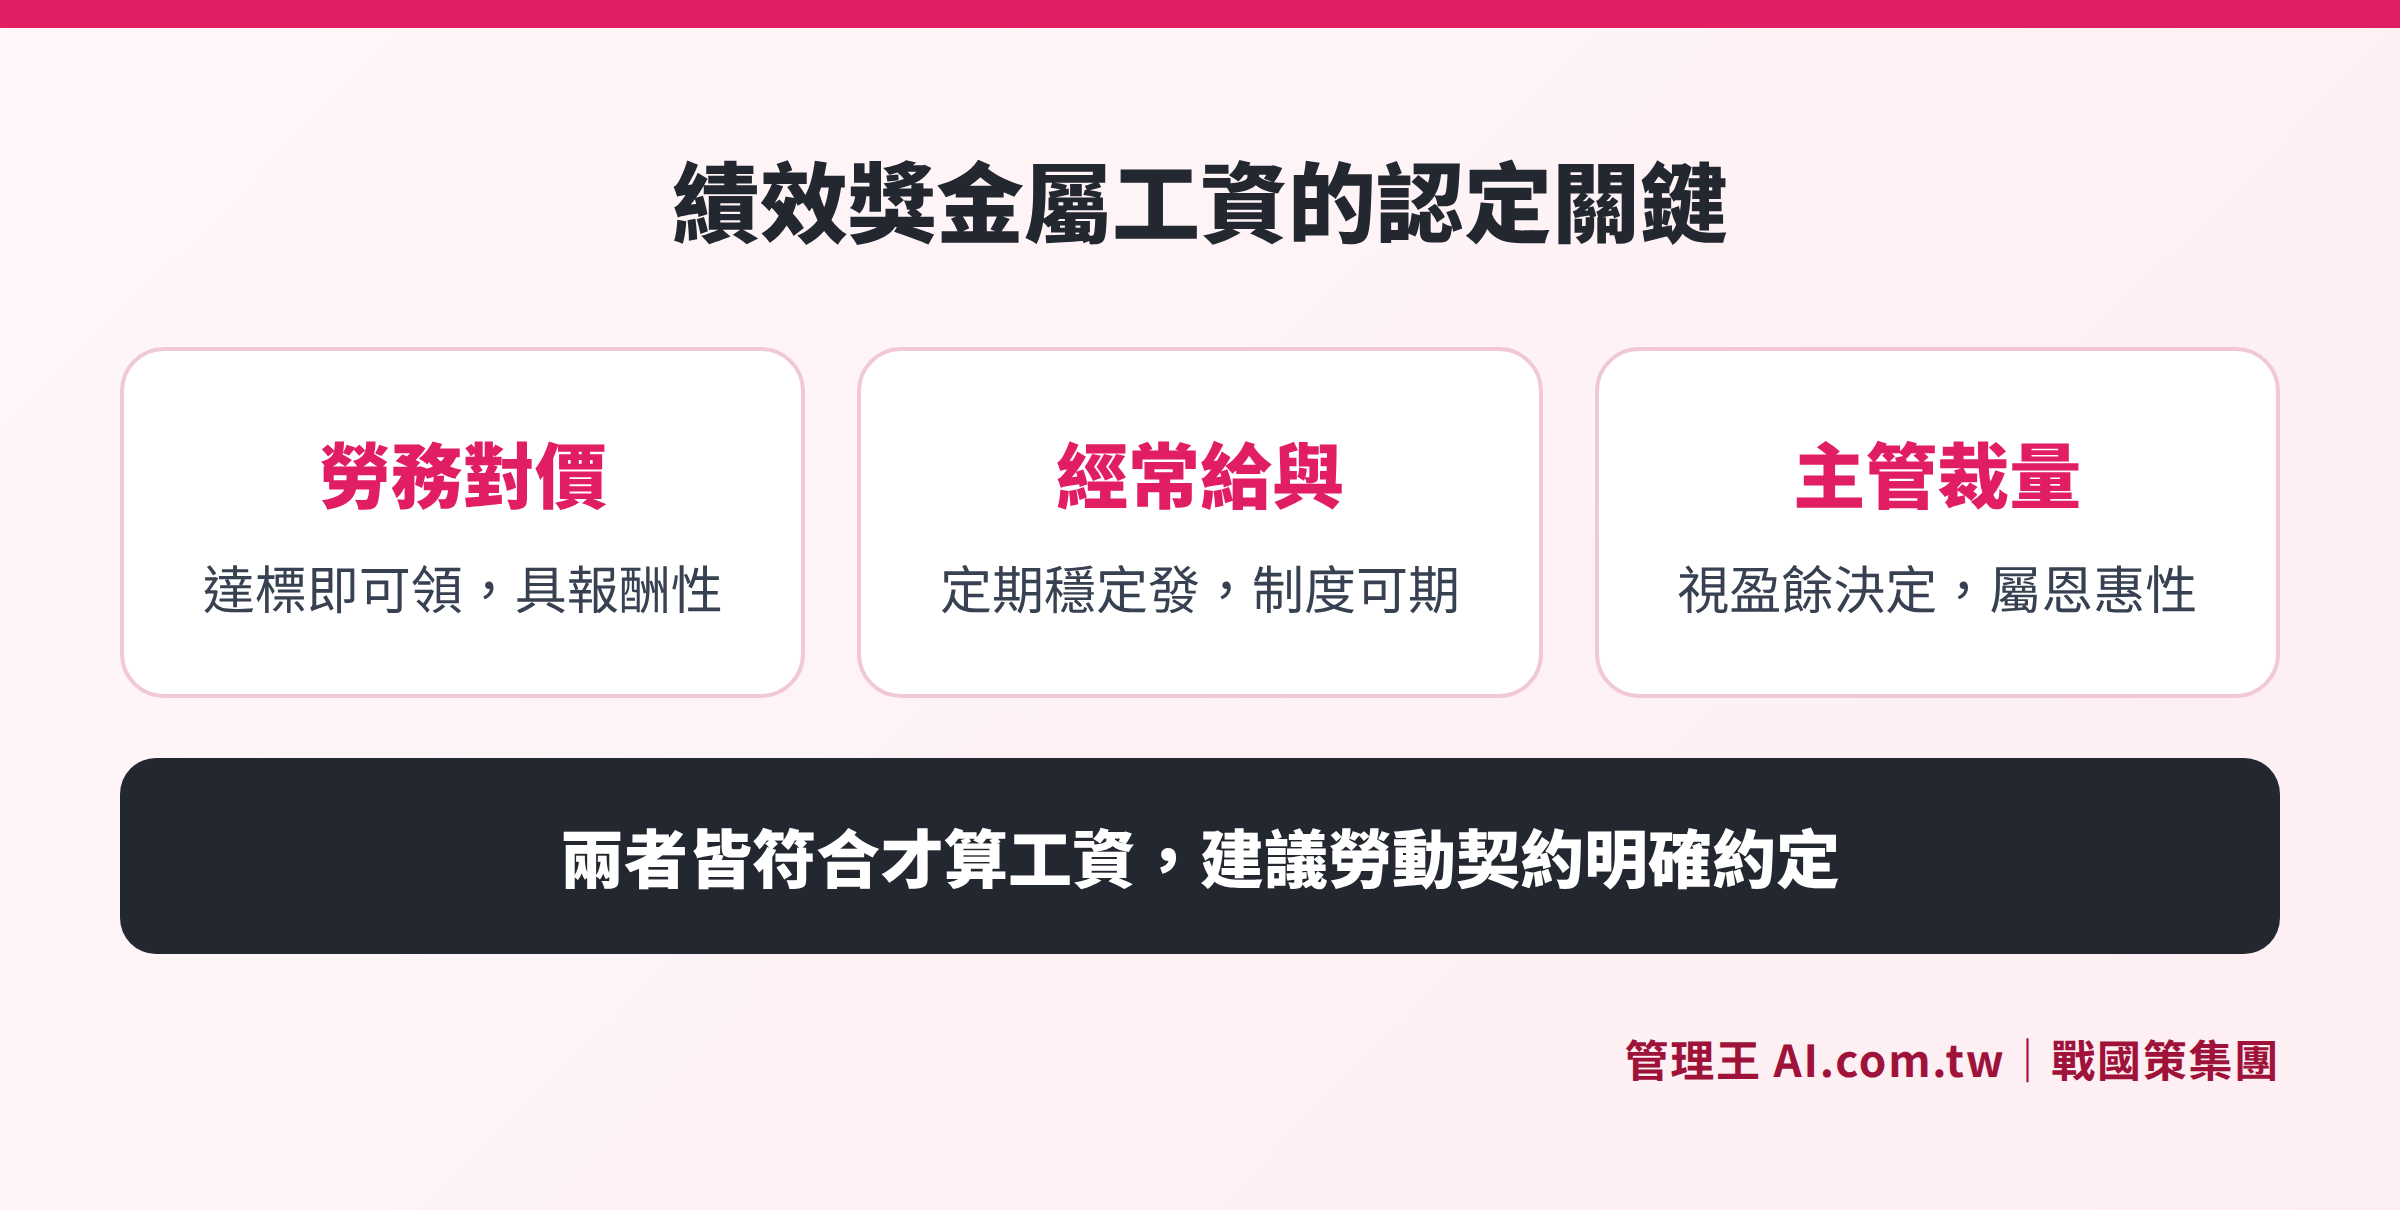
勞務對價性、經常給與、主管裁量三種情形的比較說明
績效獎金計算方式有哪些?
市面上常見三種計算架構,企業可依行業特性、職位類別選擇最適合的方式:
1. 固定倍率法(以底薪為基數)
最直觀,員工容易理解。公式為:
績效獎金 = 月薪 × 績效倍率
倍率通常依評等(如S、A、B、C)不同而異,評等較高的員工獲得較高倍率,評等未達門檻則可能無獎金。倍率的高低由公司依預算和行業習慣制定,沒有法定標準。
2. KPI達成率連動法
依當期KPI加權達成分數,計算獎金比例。公式為:
績效獎金 = 獎金基數 × KPI加權達成率
例如:獎金基數訂為月薪的一定成數,若KPI達成率超過100%,員工可領超過基數;未達目標則按比例遞減。這種方式最能反映個人表現,業務、行銷等量化指標明確的職位尤其適用。
3. 利潤分享法(Profit Sharing)
將公司某一期間的稅後盈餘或部門利潤的一定比例,依貢獻度分配給員工。常見於業務部門主管或高階主管,與公司整體利益高度掛鉤,但受景氣影響較大,員工收入預期較不穩定。
4. 混合法
許多企業同時使用個人KPI達成率和部門/公司整體業績兩個維度,分別計算後加權合計,兼顧個人貢獻與團隊合作。
表:三種績效獎金計算方式比較
| 計算方式 | 適用對象 | 優點 | 注意事項 |
|---|---|---|---|
| --- | --- | --- | --- |
| 固定倍率法 | 一般職員、工廠員工 | 規則簡單、透明易懂 | 倍率設計須符合公司預算 |
| KPI達成率連動法 | 業務、PM、行銷 | 與目標直接掛鉤、公平客觀 | KPI設定品質影響結果 |
| 利潤分享法 | 高階主管、業務主管 | 與公司利益一致 | 受景氣影響大,不穩定 |
| 混合法 | 中階主管、跨職能團隊 | 兼顧個人與團隊表現 | 公式較複雜,需詳細說明 |
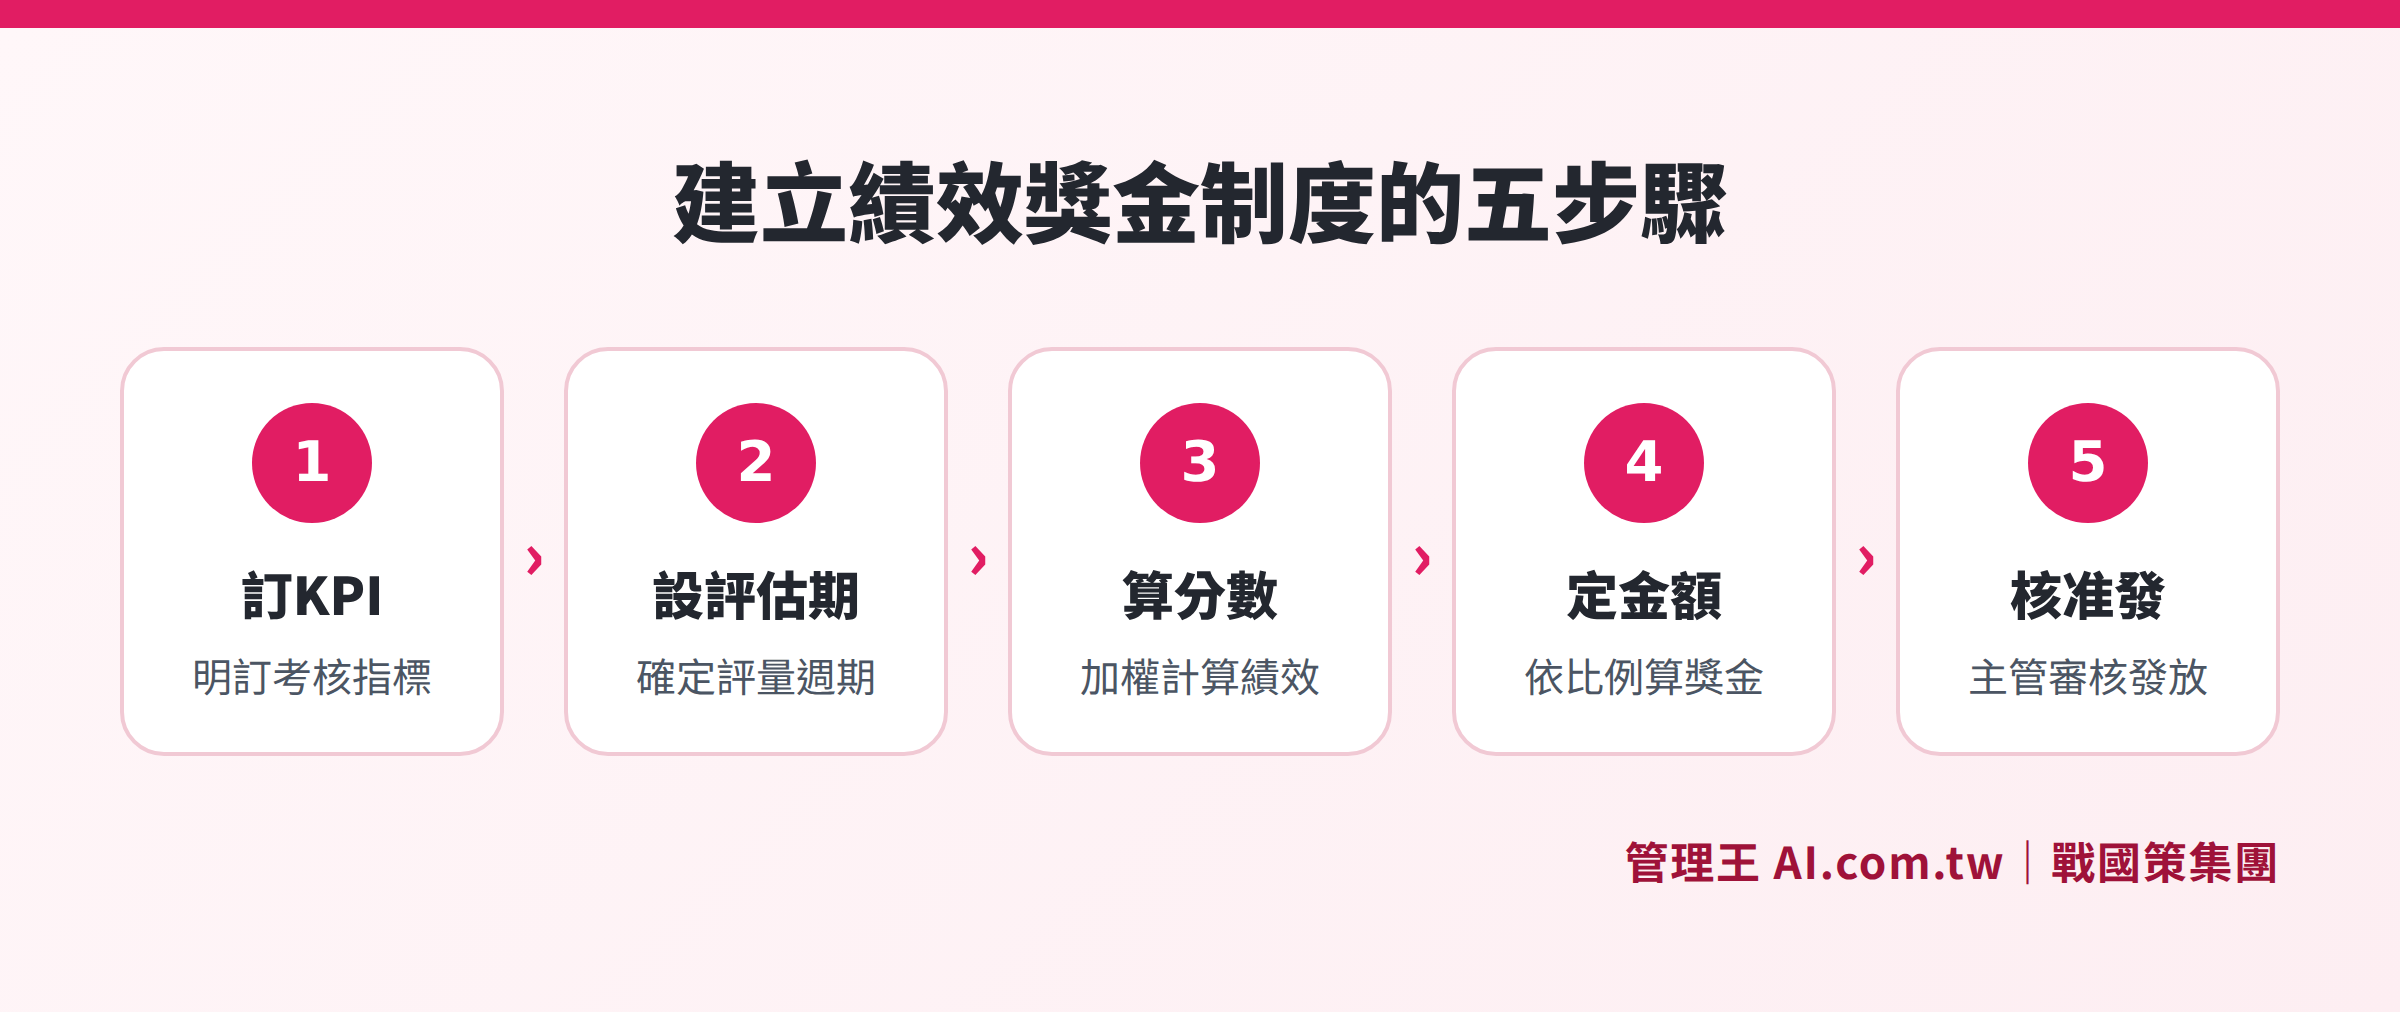
從訂定KPI到核准發放的完整流程,確保每個環節都有系統記錄
績效獎金比例怎麼設定?
「比例」設計沒有法定標準,企業可依預算和管理目標自行決定,但需注意以下四個面向:
1. 明確寫入勞動契約或工作規則
如前所述,若獎金條件明確、定期發放,可能被認定為工資。企業若希望保留彈性(例如虧損年度不發),應在勞動契約中明定「獎金視公司盈餘及個人表現由公司決定,非保障薪資之一部分」等條款,並請員工簽名確認。若企業希望以績效獎金直接激勵員工,則可設計明確的達成門檻與倍率,讓員工清楚知道自己努力的具體報酬。
2. 與KPI系統連動
比例應與評估週期、指標達成門檻相互對應。建議設定達成門檻(如達成率未達一定水準者不發獎金),以確保獎金確實反映績效差異,而非人人有獎。
3. 預算控管
將全公司績效獎金總額列入年度人力成本預算,避免「分配後才發現超支」的窘境。常見作法是先確定總獎金池(Bonus Pool),再依評等比例分配給各部門,各部門主管再進一步分配給個人。
4. 跨部門校準(Calibration)
避免甲部門評分寬鬆、乙部門嚴格,造成同等努力的員工領到差異懸殊的獎金,影響士氣。建議每個評估週期召開校準會議(Calibration Meeting),統一評等標準,讓跨團隊的分數真正具可比較性。管理王的績效管理系統內建校準會議功能,可幫助HR跨部門對齊評分。
年終獎金、績效獎金、全勤獎金差在哪?
許多人混用「年終」和「績效」,但兩者的法律性質截然不同,對薪資成本的影響也不同。
年終獎金:
勞動基準法第29條規定:「事業單位於營業年度終了結算,如有盈餘,除繳納稅捐、彌補虧損及提列股息、公積金外,對於全年工作並無過失之勞工,應給與獎金或分配紅利。」
條件:有盈餘 + 員工全年無過失,才有法定義務。勞動基準法施行細則第10條也明列「年終獎金」為非工資,原則上不計入平均工資(除非勞動契約另有保障月數的約定)。
績效獎金:
施行細則排除清單中未明列,須依「勞務對價性」與「經常性」個案認定,法律定性較具爭議,前文已說明。
全勤獎金:
行政院勞工委員會函釋(台勞動二字第040204號)明確認定,全勤獎金係以出勤條件為給付依據,「具勞務對價性,應屬工資」,計算加班費、資遣費、退休金時都要納入,認定上沒有爭議。
表:三種常見獎金類型比較
| 比較項目 | 年終獎金 | 績效獎金 | 全勤獎金 |
|---|---|---|---|
| --- | --- | --- | --- |
| 法律性質 | 恩惠性給與或工資(視約定) | 視發放條件個案認定 | 明確屬工資 |
| 施行細則排除清單 | 明列為非工資 | 未列,不適用排除 | 未列 |
| 計入平均工資 | 原則否(除非保障月數) | 視認定結果 | 是 |
| 法定義務 | 有盈餘+員工無過失才必發 | 依勞動契約約定 | 出勤即應發 |
績效獎金影響資遣費和退休金嗎?
若績效獎金被認定為工資,就必須納入「平均工資」計算,進而影響資遣費和退休金的金額。
根據勞動基準法第2條第4款,平均工資是:「計算事由發生之當日前六個月內所得工資總額除以該期間之總日數所得之金額。」
若這六個月內有被認定為工資的績效獎金,金額會拉高平均工資,並影響以下項目:
新制資遣費(勞工退休金條例第12條)
每滿一年給付半個月平均工資;未滿一年按比例計算;最高給付六個月平均工資。若績效獎金計入,同一年資員工的資遣費金額會高於只看月薪的計算結果。
舊制退休金(勞動基準法第55條)
依年資和平均工資計算退休金,若平均工資因納入績效獎金而提高,退休金金額也會相應增加,企業須預先納入人力成本規劃。
加班費計算基礎
若績效獎金屬工資,計算加班費時,「正常工資」也應納入績效獎金部分。這對每月均有發放績效獎金的員工影響尤其明顯。
建議企業在設計制度時,請人資或法律顧問就「工資認定風險」進行評估,並配合勞動契約的精確書面記載,明確約定獎金性質,將爭議風險降至最低。
績效獎金要扣稅嗎?二代健保怎麼算?
所得稅:薪資所得,非月薪者單獨扣繳
績效獎金屬薪資所得,非每月定期發薪時,應依各類所得扣繳率標準,就給付額單獨扣取5%所得稅,不併入當月薪資合計。每次給付金額未達財政部當年度公告之免扣繳門檻者,免予扣繳(但仍需申報),超過門檻則應扣5%作為預扣款,員工隔年5月綜合所得稅申報時多退少補。
二代健保補充保費(費率2.11%)
補充保費採全年累計制,六項所得中,獎金是唯一採累計方式課徵的項目:
- 門檻:全年累計獎金超過「當月健保投保薪資×4倍」的部分才課徵
- 公式:(年度累計獎金 − 投保薪資×4)× 2.11%
舉例說明:若員工健保投保薪資為45,800元,全年累計獎金為260,000元:
- 4倍門檻:45,800 × 4 = 183,200元
- 超額部分:260,000 − 183,200 = 76,800元
- 應繳補充保費:76,800 × 2.11% ≈ 1,621元(由雇主代扣)
若全年獎金未超過4倍門檻,不需繳二代健保補充保費。
實務建議
企業每次發放獎金前,建議HR先確認:該員工當年度已累計的獎金總額是否即將超過4倍門檻;若超過,發放時應代扣補充保費,並於次月底前向健保署繳納。若使用薪資計算系統,可自動追蹤全年累計並提示應扣繳金額,減少人工計算出錯。
用管理王怎麼做:數位化績效獎金管理
手動管理績效獎金的痛點很直接:Excel表格版本多、KPI達成率計算易出錯、發放紀錄分散在Email和通訊軟體、核准流程依賴紙本或Line訊息——到了發薪前才能整合,出錯了追責困難。
管理王 AI.com.tw 績效管理系統整合了KPI設定、月度評估、360度互評、薪資計算,讓績效獎金發放從評估到入帳全流程系統化:
步驟一:在系統設定KPI與評分標準
主管於每季開始時在系統設定員工的五到八項KPI指標,同時定義各評等的獎金倍率和達成門檻,員工第一天上線就清楚規則,避免年底才發現「原來老闆要的不是這個」的期待落差。
步驟二:月度回顧自動累積紀錄
主管每月末在系統填寫評語和進度,員工即時回應,所有歷史紀錄保存在雲端,不靠記憶、不怕離職人員帶走資料,年度評估時有完整數據可回溯。
步驟三:評估期末AI自動彙整
AI從KPI達成率、360度互評、月度回顧資料自動歸納績效摘要,主管省下大量整理時間,聚焦在獎金分配的判斷上。
步驟四:連動薪資計算系統自動計算
績效評等確認後,系統依預設公式自動帶入績效獎金金額,連同加班費、勞健保、二代健保補充保費一起計算,計算結果可追溯到每一個公式,符合稅務稽查需求。
步驟五:簽核中心多關卡核准
獎金發放前透過電子簽核流程,確保每一筆發放都有主管和HR的書面授權,核准紀錄完整可查,有效防止事後爭議。
免費方案可永久使用績效管理基本功能,完整AI分析和多關卡簽核功能於付費方案提供。歡迎參考方案定價或參閱績效管理完整指南了解更多。想同時了解KPI與OKR設計,可參考KPI和OKR差在哪?這篇文章。
免費諮詢績效獎金制度設計
顧問協助您釐清勞基法規定、設計合法透明的績效獎金條款,30 分鐘釐清所有疑問。
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
官方網站:app.AI.com.tw
免費試用:立即申請管理王
常見問題
績效獎金一定要發嗎?有沒有法定義務?
勞動法規沒有強制雇主發放「績效獎金」,但如果勞動契約或工作規則中已明定發放條件,員工達到條件時雇主就有義務照約發放。若雇主任意不發,員工可向勞工局申訴,主張雇主違反勞動契約。反之,若工作規則明確載明「獎金視公司盈餘及主管核准,非保障薪資之一部分」,雇主在虧損年度選擇不發,較有法律依據。建議設計制度前先諮詢顧問,確認條款措辭。
績效獎金算加班費的計算基礎嗎?
若績效獎金被認定為工資(具勞務對價性且經常性發放),計算加班費時就需要納入。加班費的計算基礎是「正常工資」,若月薪中有被認定為工資的績效獎金,加班費相應提高。這一點對每月固定發放績效獎金的企業尤其需要注意,否則容易低報加班費而被勞工局裁罰。
績效獎金和年終獎金可以同時設計嗎?
可以,許多企業同時設計兩種獎金:「年終獎金」在年度結算後按年資和職等發放(較偏恩惠性、非保障),「績效獎金」則按季度或年度KPI評等發放(較偏工資性)。兩者的法律性質不同,適用的勞動法規認定標準也不同,建議在工作規則中分別明確定義,各自說明計算方式和發放條件。
員工在評估期間離職,當期績效獎金要結算嗎?
若績效獎金屬工資,員工在評估期間離職,原則上有權要求依在職比例計算當期應得的績效獎金。若工作規則訂有「離職者不享有當期獎金」等條款,法律效力有爭議,仍建議與員工協商,或在設計制度時請法律顧問審閱相關條款,降低事後爭議風險。
外籍員工的績效獎金稅務處理與台灣員工相同嗎?
外籍員工的稅務處理依其在台居留天數不同而有差異。在台居住滿183天的外籍員工,適用與本國員工相同的所得稅申報方式;未滿183天者,薪資所得(含績效獎金)通常須按較高的扣繳率處理。建議事先向國稅局或稅務顧問確認,以免錯誤扣繳。
資料來源
- 勞動部勞動法令查詢系統:績效獎金函釋(87)台勞動二字第035198號
- 全國法規資料庫:勞動基準法第2條、第29條
- 全國法規資料庫:勞動基準法施行細則第10條
- 勞動部全球資訊網:新制資遣費計算說明
- 財政部稅務入口網:各類所得扣繳率標準
- 衛生福利部中央健康保險署:二代健保補充保費說明
本文為一般資訊,不構成法律或稅務意見,實際以主管機關最新公告為準。