¿Cómo se distribuyen los bonos de rendimiento? Métodos de cálculo, proporciones y reglas de distribución|Sistema de gestión del rendimiento recomendado
Explicación sobre la identificación legal de los bonos de rendimiento (salario vs. compensación como beneficio), métodos de cálculo comunes (método de multiplicador fijo, método vinculado a la tasa de logro de KPI, método de participación en beneficios), principios de diseño de proporciones, relación con indemnizaciones por despido y pensiones, cálculo de impuestos sobre la renta y primas complementarias de seguro de salud de segunda generación, así como cómo usar el sistema de 管理王 para gestionar todo el proceso de distribución.
Los bonos de rendimiento (Performance Bonus) son compensaciones adicionales otorgadas por las empresas según el cumplimiento de los objetivos de los empleados. La cantidad, frecuencia y condiciones son establecidas por el empleador, no hay una fórmula legal. En la práctica, muchos empleadores no tienen claro si los bonos de rendimiento cuentan como "salario", cómo diseñar la proporción de distribución y si deben pagar impuestos. Si estos problemas no se aclaran, puede resultar en un exceso de pago de impuestos, efectos negativos en el cálculo de indemnizaciones por despido, e incluso disputas laborales. Este artículo organiza los estándares de reconocimiento legal de los bonos de rendimiento, métodos de cálculo, principios de diseño de proporciones, regulaciones fiscales y cómo usar herramientas sistemáticas para gestionar el proceso de distribución, ayudando a los propietarios de pequeñas y medianas empresas y recursos humanos en Taiwán a establecer un sistema de bonos de rendimiento legal y transparente.
¿Los bonos de rendimiento son salario? Estándares de reconocimiento legal
Esta es la cuestión más importante y también la más fácil de pasar por alto respecto a los bonos de rendimiento. La respuesta no es "sí" o "no", sino "depende".
Según el artículo 2, inciso 3 de la Ley de Normas Laborales, la definición de salario es:
> "Las compensaciones que los trabajadores reciben por su trabajo, incluyendo salarios, sueldos y cualquier bonificación, subsidio u otra forma de compensación que se pague de manera regular en efectivo o en especie, de acuerdo a diferentes métodos como por hora, por día, por mes o por tarea."
Preste atención a "cualquier otra forma de compensación regular" — significa que el nombre que se le dé no importa, lo importante es si cumple con la esencia de un "salario".
El artículo 10 de las Normas de Aplicación de la Ley de Normas Laborales enumera los elementos excluidos de "no salario", que incluyen "bonos de fin de año, bonificaciones por competencia, bonificaciones por invención, bonificaciones por logros especiales, bonificaciones por antigüedad, bonificaciones por ahorro de combustible y otros bonos no regulares". Los "bonos de rendimiento" no aparecen en esta lista de exclusión.
¿Qué dice el Ministerio de Trabajo?
La Comisión de Trabajo del Yuan Ejecutivo (carta No. 87) Ta Laboral 035198, indica claramente:
> "Si los bonos de rendimiento son otorgados en base al cumplimiento de metas asignadas al trabajador, poseen la naturaleza de compensación por trabajo, y de acuerdo con el inciso 3 del artículo 2 de la Ley de Normas Laborales y el artículo 10 de las Normas de Aplicación de la misma, deben ser considerados como salario y deben ser incluidos en el cálculo del salario promedio al calcular la pensión."
Sin embargo, el fallo No. 89 del Tribunal Supremo de 2017 presenta otra opinión: si los bonos de rendimiento son determinados por las ganancias de la empresa y la aprobación del supervisor, "no constituyen un pago regular a cambio del servicio del trabajador, sino un incentivo otorgado por el empleador para motivar la moral del empleado, un beneficio, no un salario."
En resumen
Si los bonos de rendimiento son considerados "salario", depende de dos condiciones: la relación de intercambio (alcanzar los objetivos para recibirlo) y la regularidad (pago establecido y constante); si ambas se cumplen, deben incluirse en el cálculo de indemnizaciones y pensiones.
Tabla: Dos criterios de identificación para que los bonos de rendimiento sean considerados salario
| Criterios de identificación | Salario (característica salarial) | No salario (beneficio) |
|---|---|---|
| --- | --- | --- |
| Relación de intercambio | Se puede cobrar si se cumple el trabajo, condiciones claras | Se paga dependiendo de las ganancias de la compañía o aprobación del supervisor |
| Compensación regular | Pago regular mensual o trimestral | Ocasional, no regular, un solo pago |
Por lo tanto, al diseñar el sistema de bonos de rendimiento, la empresa debe acordar claramente los criterios de pago, fórmula de cálculo y frecuencia de pago en el contrato de trabajo o en las reglas laborales, para controlar con precisión los riesgos legales.
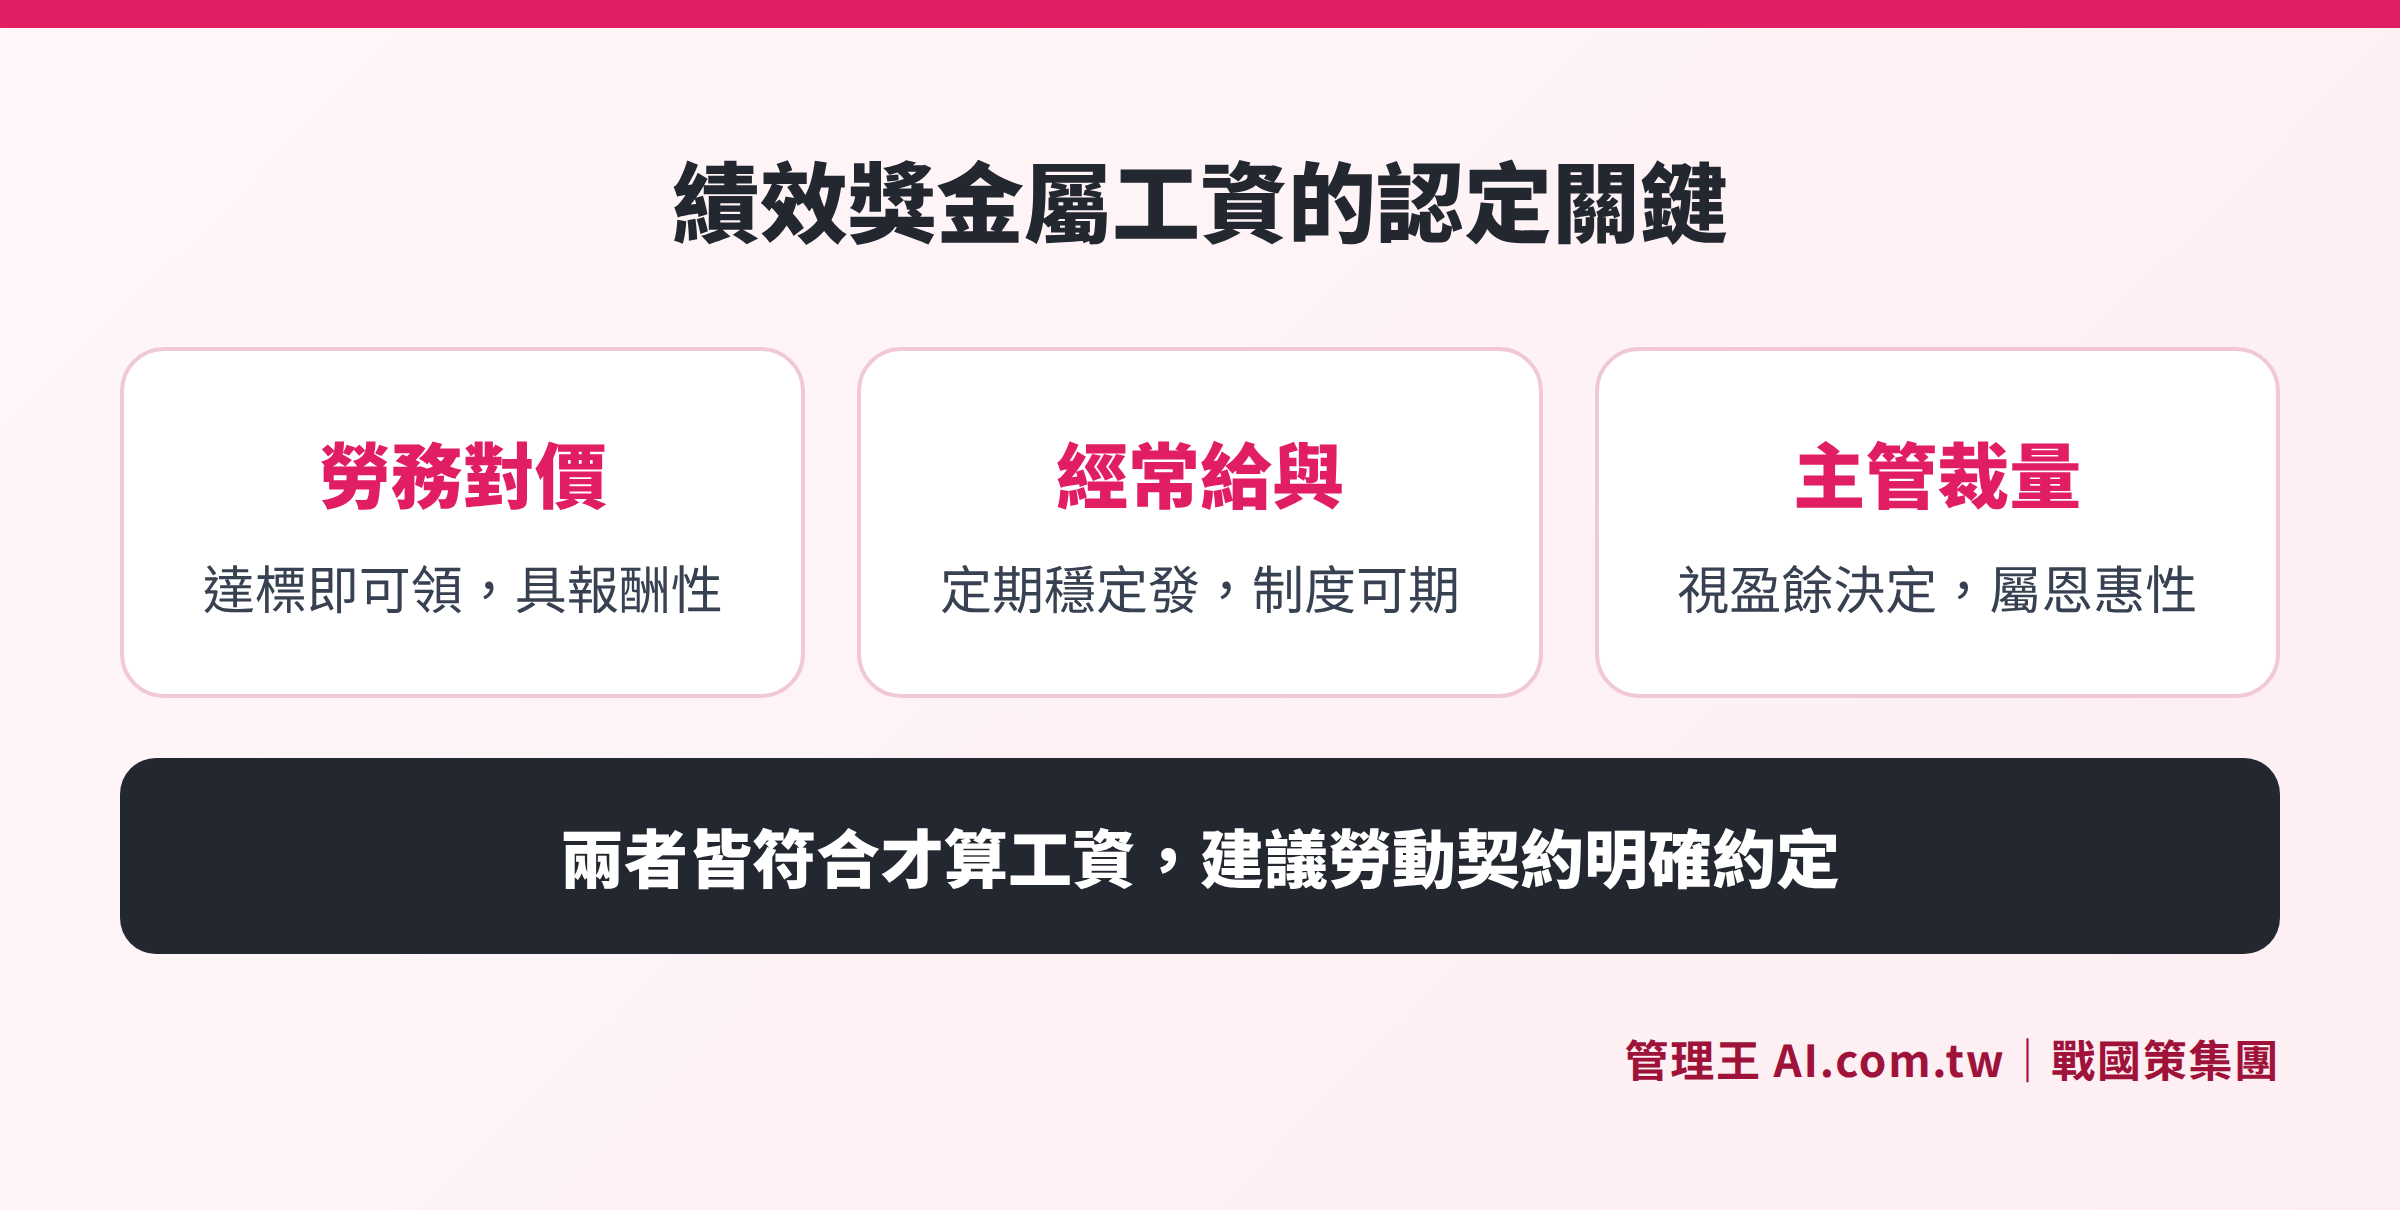
Comparación de las tres situaciones: relación de intercambio, compensación regular y discreción del supervisor
¿Cuáles son los métodos de cálculo de los bonos de rendimiento?
Hay tres estructuras de cálculo comúnmente utilizadas en el mercado, las empresas pueden elegir la que mejor se adapte a su industria y tipos de puesto:
1. Método de multiplicador fijo (basado en el salario base)
Es el más intuitivo y fácil de comprender para el empleado. La fórmula es:
Bonos de rendimiento = salario mensual × multiplicador de rendimiento
El multiplicador generalmente varía dependiendo de la evaluación (como S, A, B, C), los empleados con calificaciones más altas reciben un multiplicador mayor, y aquellos que no alcanzan el umbral pueden no recibir bono. La altura del multiplicador es determinada por la compañía según su presupuesto y prácticas de la industria, no existe un estándar legal.
2. Método vinculado a la tasa de logro de KPI
Calcula la proporción del bono en relación con la puntuación ponderada alcanzada del KPI del periodo. La fórmula es:
Bonos de rendimiento = base de bonos × tasa ponderada de logro de KPI
Por ejemplo: si la base de bonos se establece como un porcentaje del salario mensual, y la tasa de logro de KPI excede el 100%, el empleado puede recibir un monto superior; si no se cumple el objetivo, se reduce proporcionalmente. Este método refleja mejor el rendimiento individual, siendo especialmente aplicable a puestos con indicadores cuantificables como ventas y marketing.
3. Método de participación en beneficios (Profit Sharing)
Distribuye un porcentaje de las ganancias netas de la empresa o de la utilidad del departamento durante un período específico, de acuerdo con el grado de contribución de los empleados. Común entre gerentes de ventas o altos ejecutivos, está altamente vinculado a los intereses generales de la empresa, pero es más susceptible a las condiciones económicas, resultando en ingresos de los empleados menos predecibles.
4. Método mixto
Muchas empresas utilizan simultáneamente las tasas de logro de KPI individuales y el rendimiento general del departamento/empresa como dos dimensiones, calculando y combinando cada uno para equilibrar las contribuciones individuales y el trabajo en equipo.
Tabla: Comparación de tres métodos de cálculo de bonos de rendimiento
| Método de cálculo | Foco en | Ventajas | Consideraciones |
|---|---|---|---|
| --- | --- | --- | --- |
| Método de multiplicador fijo | Empleados generales, trabajadores de fábrica | Reglas simples, transparentes y fáciles de entender | El diseño del multiplicador debe ajustarse al presupuesto de la empresa |
| Método vinculado a la tasa de logro de KPI | Ventas, PM, marketing | Vinculado directamente a los objetivos, justo y objetivo | La calidad de la configuración del KPI afecta el resultado |
| Método de participación en beneficios | Altos ejecutivos, gerentes de ventas | Alinéa con los intereses de la empresa | Muy afectado por las condiciones económicas, inestable |
| Método mixto | Gerentes intermedios, equipos multifuncionales | Equilibrio entre rendimiento individual y en equipo | Fórmula más compleja, necesita explicación detallada |
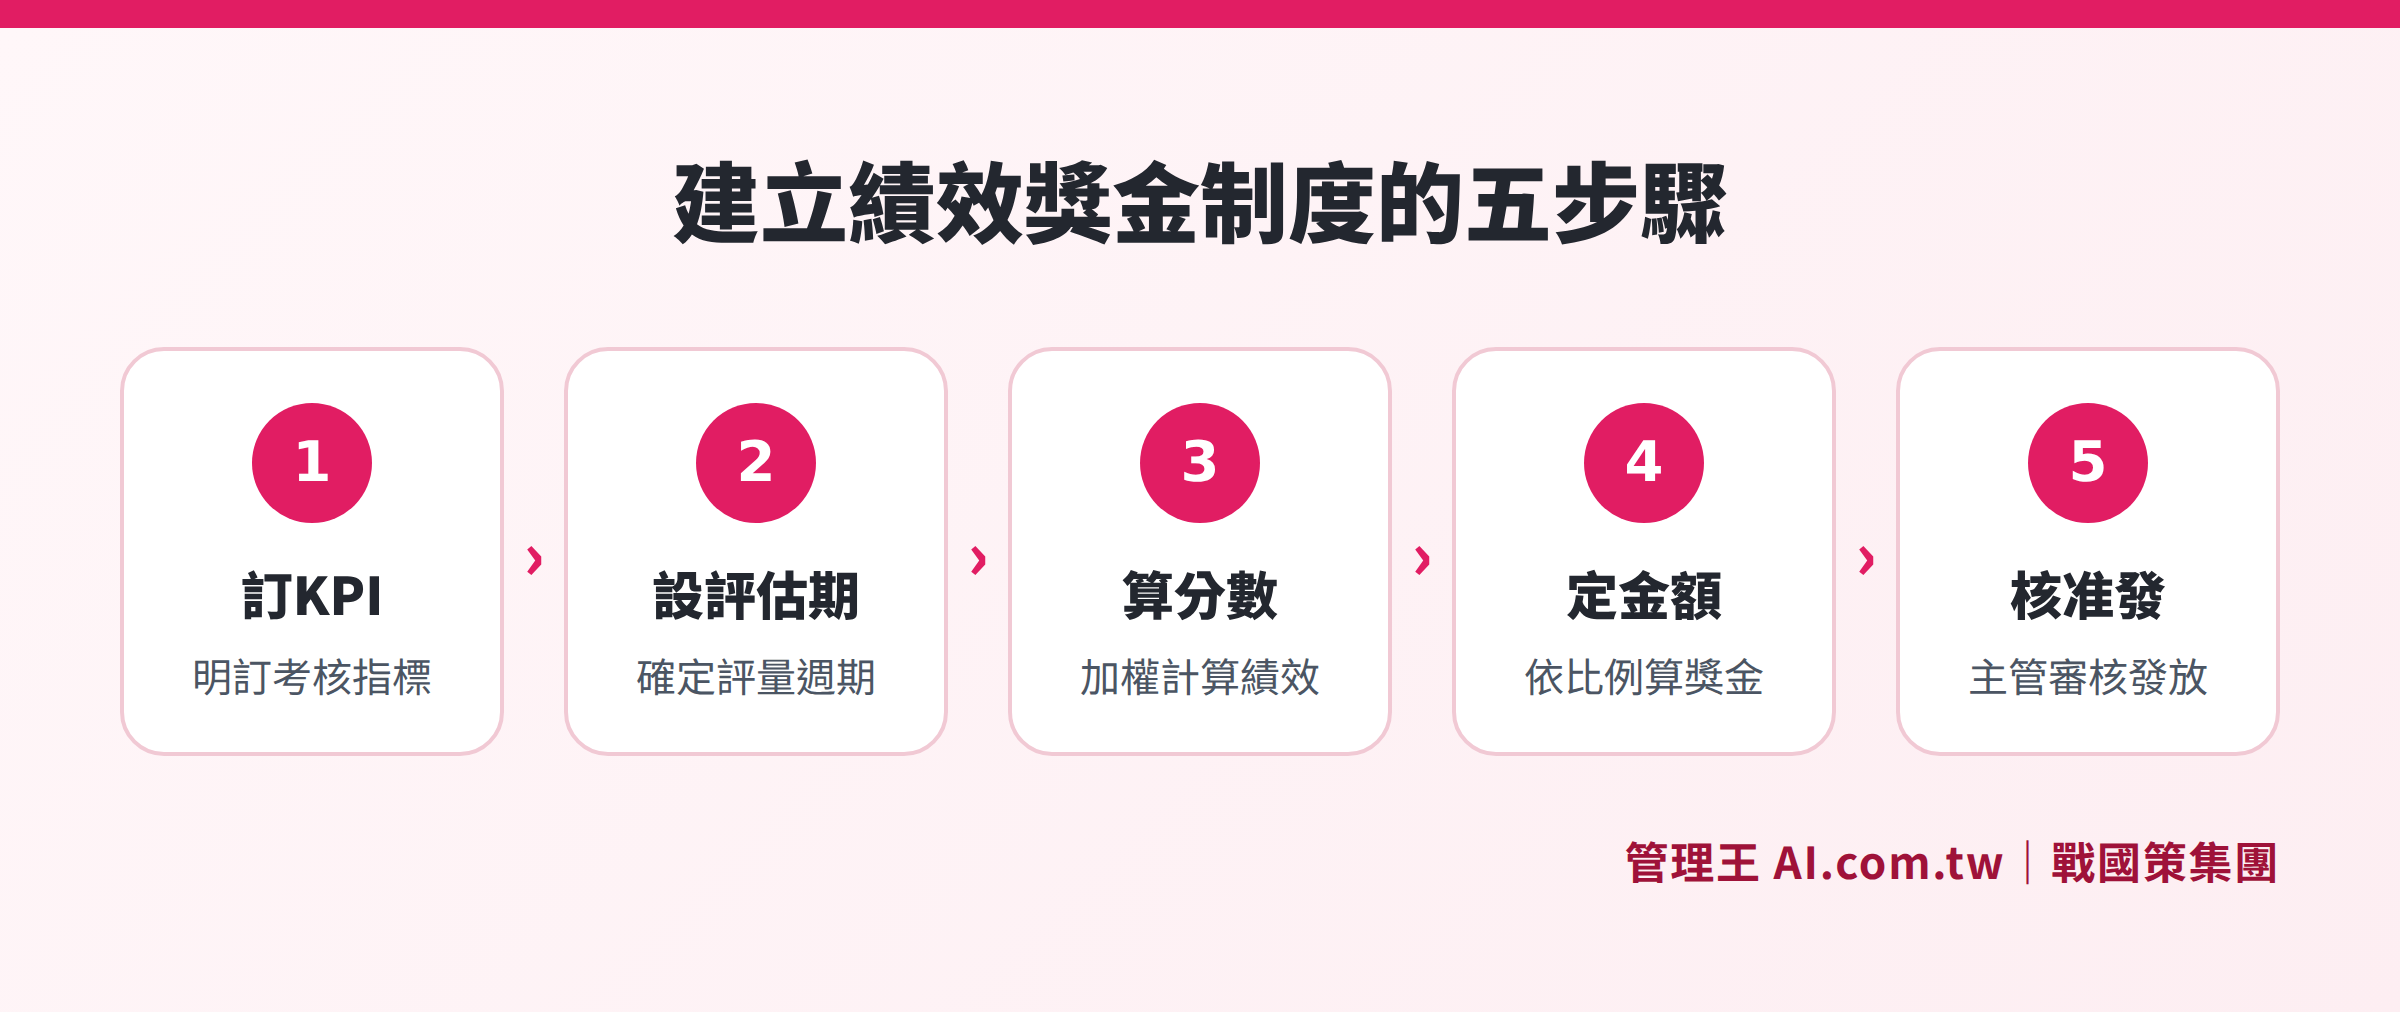
Desde la definición de KPI hasta la aprobación de entrega, asegurando que cada paso tenga un registro sistemático
¿Cómo se establece la proporción de bonos de rendimiento?
El diseño de la "proporción" no tiene un estándar legal; las empresas pueden determinarlo según su presupuesto y objetivos de gestión, pero deben considerar los siguientes cuatro aspectos:
1. Especificar claramente en el contrato de trabajo o reglas laborales
Como se mencionó anteriormente, si las condiciones del bono son claras y se distribuyen regularmente, podrían considerarse como salario. Si la empresa desea mantener flexibilidad (por ejemplo, no pagarlos en años de pérdidas), debe estipular en el contrato de trabajo que "el bono depende de las ganancias de la empresa y el rendimiento personal, no es parte garantizada del salario" y solicitar la firma del empleado como confirmación. Si la empresa desea incentivar a los empleados directamente con los bonos, se pueden diseñar umbrales claros y multiplicadores, para que los empleados sepan exactamente qué recompensas recibirán por su esfuerzo.
2. Vincular con el sistema KPI
La proporción debe corresponder con el ciclo de evaluación y los umbrales de cumplimiento. Se recomienda establecer umbrales de cumplimiento (por ejemplo, que no reciban bonos aquellos que no alcancen un cierto nivel de cumplimiento), para asegurar que los bonos reflejen adecuadamente las diferencias en rendimiento y no que todos reciban algo.
3. Control del presupuesto
Incluir el total de los bonos de rendimiento de la empresa en el presupuesto anual de costos laborales, para evitar la situación de "descubrir un déficit después de repartir". Una práctica común es determinar primero el total del fondo de bonos (Bonus Pool), y luego asignar al distribuirlo a cada departamento según la proporción de evaluación; cada gerente de departamento lo distribuirá luego a los individuos.
4. Calibración interdepartamental
Evitar que el departamento A sea indulgente en la evaluación mientras que el departamento B sea estricto, resultando en diferencias drásticas en los bonos de empleados que han hecho esfuerzos similares, lo cual afecta la moral. Se recomienda realizar reuniones de calibración en cada ciclo de evaluación, para unificar los estándares de evaluación y asegurar que las puntuaciones entre equipos sean verdaderamente comparables. El sistema de gestión del rendimiento 管理王 incluye la función de reunión de calibración, que ayuda a los recursos humanos a alinear las puntuaciones entre departamentos.
¿Qué diferencia existe entre el bono de fin de año, el bono de rendimiento y el bono por asistencia perfecta?
Muchas personas confunden "fin de año" y "rendimiento", pero las naturalezas legales de ambos son completamente diferentes y tienen distintos impactos en los costos salariales.
Bono de fin de año:
Según el artículo 29 de la Ley de Normas Laborales: "Las unidades de negocio, al finalizar el año fiscal, si hay ganancias, salvo por los impuestos, compensación por pérdidas y asignación de dividendos, deben otorgar bonificaciones o repartir dividendos a los trabajadores que no hayan tenido faltas durante el año completo."
Condiciones: Existencia de ganancias + el empleado sin faltas durante el año, entonces existe la obligación legal. Las Normas de Aplicación de la Ley de Normas Laborales también especifican que los "bonos de fin de año" son considerados no salarios y no se incluyen normalmente en el cálculo del salario promedio (a menos que el contrato laboral indique lo contrario).
Bono de rendimiento:
No está mencionado en la lista de exclusión de las Normas de Aplicación, debe ser determinado caso por caso según la "relación de intercambio" y "regularidad", y su naturaleza legal es más controvertida, como se explicó anteriormente.
Bono por asistencia perfecta:
La interpretación del Ministerio de Trabajo (carta No. 040204 del Dirección Laboral) aclara que el bono por asistencia perfecta se basa en la condición de asistencia, "tiene relación de intercambio, debe ser considerado salario", y debe ser incluido en el cálculo de horas extra, indemnizaciones y pensiones, no hay controversia en su identificación.
Tabla: Comparación de tres tipos comunes de bonos
| Artículo de comparación | Bono de fin de año | Bono de rendimiento | Bono por asistencia perfecta |
|---|---|---|---|
| --- | --- | --- | --- |
| Naturaleza legal | Beneficio o salario (según el acuerdo) | Determinado caso por caso según las condiciones de distribución | Claramente salario |
| Lista de exclusión en Normas de Aplicación | Especificado como no salario | No listado, no es aplicable a la exclusión | No listado |
| Incluido en el salario promedio | Principio de no (a menos que se garantice un número de meses) | Dependiendo de la identificación | Sí |
| Obligación legal | Debe pagarse solo si hay ganancias + el empleado no tiene problemas | De acuerdo con lo estipulado en el contrato laboral | Se debe pagar por asistencia |
¿Los bonos de rendimiento afectan la indemnización por despido y la pensión?
Si los bonos de rendimiento son reconocidos como salario, deben incluirse en el cálculo del "salario promedio", lo que influirá en los montos de indemnización y pensiones.
Según el artículo 2, inciso 4 de la Ley de Normas Laborales, el salario promedio es: "la suma total de los salarios recibidos en los seis meses previos al evento, dividida por el total de días del período."
Si durante esos seis meses han sido reconocidos como salario, los bonos de rendimiento elevarán el salario promedio, afectando los siguientes ítems:
Nuevo esquema de indemnización (artículo 12 de la normativa de pensión laboral)
Se paga medio mes del promedio salarial por cada año completo; si es menos de un año, se calcula proporcionalmente; el pago máximo es el promedio salarial de seis meses. Si los bonos de rendimiento se incluyen, el monto de indemnización para los empleados de ese año será más alto en comparación con solo mirar el salario mensual.
Pensión del viejo sistema (artículo 55 de la Ley de Normas Laborales)
La pensión se calcula en función de la antigüedad y el salario promedio. Si este último se incrementa por la inclusión de bonos de rendimiento, el monto de la pensión también aumentará, por lo que la empresa debe considerarlo en la planificación de costos laborales.
Base para el cálculo de horas extra
Si los bonos de rendimiento son considerados salario, al calcular las horas extra, se debe incluir también la parte de los bonos en el "salario normal". Esto afecta especialmente a los empleados que reciben bonos de rendimiento mensualmente.
Se sugiere a las empresas que al diseñar su sistema, consulten con Recursos Humanos o asesores legales sobre los "riesgos de identificación salarial" y que se aseguren de un contrato laboral correctamente documentado, donde se estipule claramente la naturaleza del bono, minimizando así los riesgos de disputa.
¿Los bonos de rendimiento están sujetos a impuestos? ¿Cómo se calcula el seguro de salud de segunda generación?
Impuesto sobre la renta: ingresos salariales, no se integran al salario mensual para retención separada
Los bonos de rendimiento son considerados ingresos salariales, como no se distribuyen de manera mensual, deben ser sometidos a una tasa de retención estándar del 5% solamente sobre el monto entregado, no se integran al total del salario mensual. Si la cantidad no alcanza el umbral establecido por el Ministerio de Finanzas, no se retendrá (pero aún debe ser declarada). Si se supera el umbral, se debe descontar el 5% como retención, el empleado hará su declaración de impuestos en mayo del año siguiente, recuperando o pagando lo que corresponda.
Prima complementaria de seguro de salud de segunda generación (tasa 2.11%)
La prima complementaria está sujeta a un cálculo acumulativo anual; de seis tipos de ingresos, los bonos son el único ítem que se mide de esta manera:
- Umbral: solo se interviene el monto de los bonos que exceda "4 veces el salario asegurado del mes".
- Fórmula: (Bonos acumulados anuales − salario asegurado × 4) × 2.11%
Ejemplo: si el salario asegurado del empleado es de 45,800, y el bono acumulado anual es de 260,000:
- Umbral de 4 veces: 45,800 × 4 = 183,200
- Parte excedente: 260,000 − 183,200 = 76,800
- Prima complementaria debida: 76,800 × 2.11% ≈ 1,621 (descontado por el empleador)
Si el bono total del año no supera el umbral de 4 veces, no se requiere pagar prima complementaria del seguro de salud de segunda generación.
Consejos prácticos
Se recomienda que antes de cada desembolso de bonos, Recursos Humanos verifique si el total acumulado de bonos de ese año para el empleado está a punto de exceder el umbral de 4 veces; si es así, el monto de la prima complementaria debe ser descontado al desembolsar, y hacia el final del siguiente mes se deberá pagar a la oficina de seguros de salud. Si se utiliza un sistema de cálculo de nómina, este puede rastrear automáticamente el total acumulado durante el año y advertir sobre los montos que deben ser retenidos, reduciendo errores en los cálculos manuales.
Cómo manejarlo con 管理王: gestión digital de bonos de rendimiento
Los puntos dolorosos de gestionar manualmente los bonos de rendimiento son muy directos: múltiples versiones de hojas de cálculo de Excel, cálculos erróneos de la tasa de cumplimiento de KPI, registros de distribución dispersos en correos electrónicos y software de mensajería, y procesos de aprobación que dependen de documentos impresos o mensajes de Line; hasta el momento del pago no se pueden integrar, y resulta difícil aplicar responsabilidad si hay errores.
El sistema administrativo 管理王 AI.com.tw integra la configuración de KPI, evaluaciones mensuales, evaluaciones en 360 grados y cálculo de salarios, permitiendo que el proceso de distribución de bonos de rendimiento sea sistematizado de principio a fin:
Paso uno: configurar KPI y criterios de puntuación en el sistema
Al comienzo de cada trimestre, el supervisor establecerá en el sistema entre cinco y ocho KPI para los empleados, definiendo al mismo tiempo los multiplicadores de bonificación de cada evaluación y los umbrales a alcanzar, de modo que desde el primer día que inicien sesión los empleados comprendan las reglas, evitando así que al final del año descubran que "lo que el jefe quería no era esto".
Paso dos: revisión mensual y registro automático acumulativo
El supervisor llenará comentarios y progreso en el sistema al final de cada mes, los empleados podrán responder en tiempo real, todos los registros históricos quedarán en la nube, sin depender de la memoria y sin temor a que personal que deje la empresa lleve los datos, el proceso de evaluación anual contará con datos completos para referencia.
Paso tres: resúmenes automáticos al final del período de evaluación
La IA resumirá automáticamente la información de KPI, evaluaciones de 360 grados y revisiones mensuales, ahorrando al supervisor un gran tiempo de organización y permitiéndole enfocarse en el juicio de la distribución de bonos.
Paso cuatro: vinculación al sistema de cálculo de salarios para cálculo automático
Una vez confirmadas las evaluaciones de rendimiento, el sistema automáticamente ingresará el monto de los bonos de rendimiento según la fórmula preestablecida, calculando junto con horas extra, seguros laborales y la prima complementaria del seguro de salud de segunda generación, y los resultados de los cálculos pueden ser rastreados hasta cada fórmula individual, cumpliendo con las necesidades de auditoría fiscal.
Paso cinco: Centro de aprobación con múltiples niveles de aprobación
Antes de la distribución del bono, mediante un proceso de firma electrónica, se asegura que cada pago tenga la autorización escrita del supervisor y Recursos Humanos, manteniendo un registro completo de aprobaciones accesibles, previniendo efectivamente disputas posteriores.
El plan gratuito puede utilizarse de forma permanente para funciones básicas de gestión del rendimiento, mientras que el análisis completo de IA y las funciones de múltiples niveles de aprobación están disponibles en el plan de pago. Puedes consultar los precios del plan o revisar la guía completa sobre gestión del rendimiento para obtener más información. Para entender simultáneamente el diseño de KPI y OKR, consulta el artículo ¿Cuál es la diferencia entre KPI y OKR?.
Consulta gratuita sobre el diseño del sistema de bonos de rendimiento
Consultores lo ayudarán a aclarar las disposiciones de la Ley de Normas Laborales y a diseñar cláusulas de bonos de rendimiento legales y transparentes, 30 minutos para aclarar todas las dudas.
Línea de consulta gratuita: 0800-003-191
Cuenta oficial de LINE: @119m
Sitio web oficial: app.AI.com.tw
Prueba gratuita: Solicitar la gestión de 王 ahora mismo
Preguntas frecuentes
¿Es obligatorio entregar los bonos de rendimiento? ¿Hay una obligación legal?
No hay un requisito legal que obligue a los empleadores a entregar "bonos de rendimiento", pero si las condiciones de distribución ya están establecidas en el contrato laboral o en las reglas laborales, el empleador está obligado a pagarlos cuando el empleado cumple con las condiciones. Si el empleador decide arbitrariamente no pagarlos, el empleado puede presentar una queja ante la oficina de trabajo, alegando que el empleador ha violado el contrato laboral. Por otro lado, si las reglas laborales especifican claramente que "los bonos dependen de las ganancias de la empresa y la aprobación del supervisor, no son parte del salario garantizado", es más legalmente justificable que el empleador elija no pagarlos durante un año de pérdidas. Se sugiere consultar a un asesor antes de diseñar el sistema para confirmar la formulación de las cláusulas.
¿Se considera el bono de rendimiento como base para el cálculo de horas extra?
Si los bonos de rendimiento son reconocidos como salario (con relación de intercambio y pagos regulares), deben ser incluidos al calcular las horas extra. La base para el cálculo de horas extra es el "salario normal"; si el salario mensual incluye bonos que son considerados salario, el pago de horas extra será proporcionalmente mayor. Este punto es especialmente relevante para las empresas que distribuyen bonos de rendimiento de manera fija mensualmente, pues de lo contrario, es fácil subreportar las horas extra y ser multados por la oficina de trabajo.
¿Pueden diseñarse simultáneamente los bonos de rendimiento y los bonos de fin de año?
Sí, muchas empresas diseñan ambos tipos de bonos: el "bono de fin de año" se distribuye después del cierre anual según la antigüedad y el nivel del puesto (más relacionado con beneficios, no garantizado), mientras que el "bono de rendimiento" se distribuye según la evaluación KPI trimestral o anual (más relacionado con salario). La naturaleza legal de ambos es diferente, y los estándares aplicables de la Ley de Normas Laborales también varían, por lo que se sugiere definir claramente en las reglas laborales cada uno y detallar sus métodos de cálculo y condiciones de distribución.
¿Si un empleado se va durante el período de evaluación, se debe liquidar el bono de rendimiento correspondiente?
Si el bono de rendimiento es considerado salario, un empleado que se va durante el período de evaluación tiene derecho a exigir el cálculo de los bonos de rendimiento correspondientes a su tiempo trabajado. Si en las reglas laborales se estipula que "los empleados que se van no tienen derecho a los bonos de rendimiento del período", la validez jurídica de esa cláusula es disputable, aún se recomienda negociar con el empleado o solicitar la revisión de las cláusulas pertinentes por un asesor legal al diseñar el sistema, de modo que se minimicen los riesgos de disputa posterior.
¿El tratamiento fiscal de los bonos de rendimiento para empleados extranjeros es el mismo que para empleados taiwaneses?
El tratamiento fiscal de los empleados extranjeros varía según la duración de su estancia en Taiwán. Aquellos que residan en Taiwán por más de 183 días deben presentar impuestos sobre la renta de manera similar a los empleados locales; si la estancia es menor a 183 días, los ingresos salariales (incluyendo bonos) generalmente están sujetos a tasas de retención más altas. Se recomienda verificar previamente con la Oficina de Impuestos Nacionales o con un asesor fiscal para evitar errores en la retención.
Fuentes de datos
- Sistema de búsqueda de legislación laboral del Ministerio de Trabajo: Interpretación de bonos de rendimiento (87) Ta Labor 035198
- Base de regulaciones nacionales: Artículos 2 y 29 de la Ley de Normas Laborales
- Base de regulaciones nacionales: Artículo 10 de las Normas de Aplicación de la Ley de Normas Laborales
- Sitio web del Ministerio de Trabajo: Explicación sobre el cálculo de indemnizaciones bajo el nuevo sistema
- Portal de impuestos del Ministerio de Finanzas: Estándares de tasas de retención para varios tipos de ingresos
- Central de aseguramiento de salud del Ministerio de Salud y Bienestar: Explicación sobre la prima complementaria del seguro de salud de segunda generación
Este artículo es solo para información general y no constituye asesoría legal o fiscal, prevalecerán los anuncios más recientes de la autoridad correspondiente.