Bagaimana Menentukan Bonus Kinerja? Cara Perhitungan, Proporsi, dan Aturan Pemberian|Rekomendasi Sistem Manajemen Kinerja
Menjelaskan tentang pengakuan hukum bonus kinerja (gaji vs pemberian yang bersifat penghargaan), cara perhitungan yang umum (metode pengali tetap, metode berbasis pencapaian KPI, metode pembagian laba), prinsip desain proporsi, hubungannya dengan pesangon dan pensiun, perhitungan pajak penghasilan dan premi asuransi kesehatan kedua, serta bagaimana menggunakan sistem 管理王 untuk mengelola seluruh proses pemberian.
Bonus kinerja (Performance Bonus) adalah imbalan tambahan yang diberikan perusahaan kepada karyawan berdasarkan pencapaian tujuan mereka, jumlah, frekuensi, dan syarat ditentukan oleh majikan, tanpa ada formula hukum yang tetap. Dalam praktiknya, banyak bos yang tidak paham apakah bonus kinerja dihitung sebagai "gaji", bagaimana desain proporsinya, dan apakah pajak perlu dipotong setelah pemberian – jika masalah ini tidak dipahami dengan baik, dapat menyebabkan pembayaran pajak berlebih, dan bahkan dapat mempengaruhi perhitungan pesangon atau menimbulkan sengketa ketenagakerjaan. Artikel ini merangkum standar hukum pengakuan bonus kinerja, cara perhitungan, prinsip desain proporsi, peraturan perpajakan, serta bagaimana menggunakan alat sistematis untuk mengelola proses pemberian, membantu bos dan HR usaha kecil dan menengah di Taiwan membangun sistem bonus kinerja yang legal dan transparan.
Apakah Bonus Kinerja Termasuk dalam Gaji? Standar Pengakuan Hukum
Ini adalah pertanyaan terpenting dan juga yang paling sering diabaikan mengenai bonus kinerja. Jawabannya bukan "ya" atau "tidak", melainkan "tergantung situasi".
Berdasarkan Pasal 2 Ayat 3 Undang-Undang Ketenagakerjaan, definisi gaji adalah:
> "Imbalan yang diterima tenaga kerja sebagai akibat dari pekerjaan, termasuk gaji, upah, serta bonus, tunjangan dan segala bentuk pemberian reguler yang diberikan dalam bentuk tunai atau barang sesuai dengan waktu yang dihitung berdasarkan jam kerja, per hari, per bulan, atau per satuan."
Perhatikan "segala bentuk pemberian reguler lainnya" — maksudnya nama tidak penting, yang penting adalah apakah memenuhi esensi "gaji".
Peraturan Pelaksanaan Undang-Undang Ketenagakerjaan Pasal 10 mencantumkan item pengecualian dari "non-gaji", termasuk "bonus akhir tahun, bonus kompetisi, bonus penemuan ilmiah, bonus prestasi luar biasa, bonus masa kerja lama, bonus penghematan bahan bakar dan lainnya yang tidak reguler". "Bonus Kinerja" tidak tercantum dalam daftar pengecualian ini.
Apa Kata Penjelasan Kementerian Tenaga Kerja?
Surat Edaran Komisi Tenaga Kerja Eksekutif Yuan (87) No. 035198 secara jelas menyatakan:
> "Jika bonus kinerja diberikan sesuai dengan pencapaian tujuan kerja karyawan, itu memiliki sifat imbalan yang diperoleh karena bekerja, berdasarkan Pasal 2 Ayat 3 Undang-Undang Ketenagakerjaan dan Peraturan Pelaksanaan Pasal 10, itu termasuk dalam kategori gaji, dan saat menghitung pensiun, harus dimasukkan dalam perhitungan gaji rata-rata."
Tetapi putusan Mahkamah Agung No. 89 Tahun 106 memiliki pandangan lain: jika bonus kinerja ditentukan oleh laba perusahaan dan persetujuan atasan, "itu bukan merupakan pembayaran reguler yang diberikan kepada tenaga kerja untuk imbalan atas jasa, melainkan merupakan penghargaan atau pemberian yang bersifat penghargaan yang diberikan oleh majikan untuk meningkatkan semangat karyawan, dan bukan merupakan gaji."
Satu Kalimat Menjelaskan
Apakah bonus kinerja termasuk "gaji" bergantung pada dua syarat: sifat imbalan dari kerja (pencapaian standar) dan kereguleran (pembayaran yang stabil dan teratur); jika kedua syarat terpenuhi, perhitungan pesangon dan pensiun harus dimasukkan.
Tabel: Dua Kriteria Penentuan Bonus Kinerja Sebagai Gaji
| Kriteria Penentuan | Termasuk Gaji (Gaji) | Bukan Gaji (Pemberian) |
|---|---|---|
| --- | --- | --- |
| Sifat Imbalan dari Kerja | Pencapaian standar dapat menerima, syarat jelas | Tergantung laba perusahaan, persetujuan atasan baru diberikan |
| Pemberian yang Reguler | Pembayaran teratur bulanan, kuartalan | Acak, tidak teratur, sekali saja |
Oleh karena itu, saat merancang sistem bonus kinerja, perusahaan harus menetapkan secara jelas syarat pemberian, rumus perhitungan, dan periode pembayaran dalam kontrak kerja atau peraturan kerja, untuk mengendalikan risiko hukum dengan tepat.
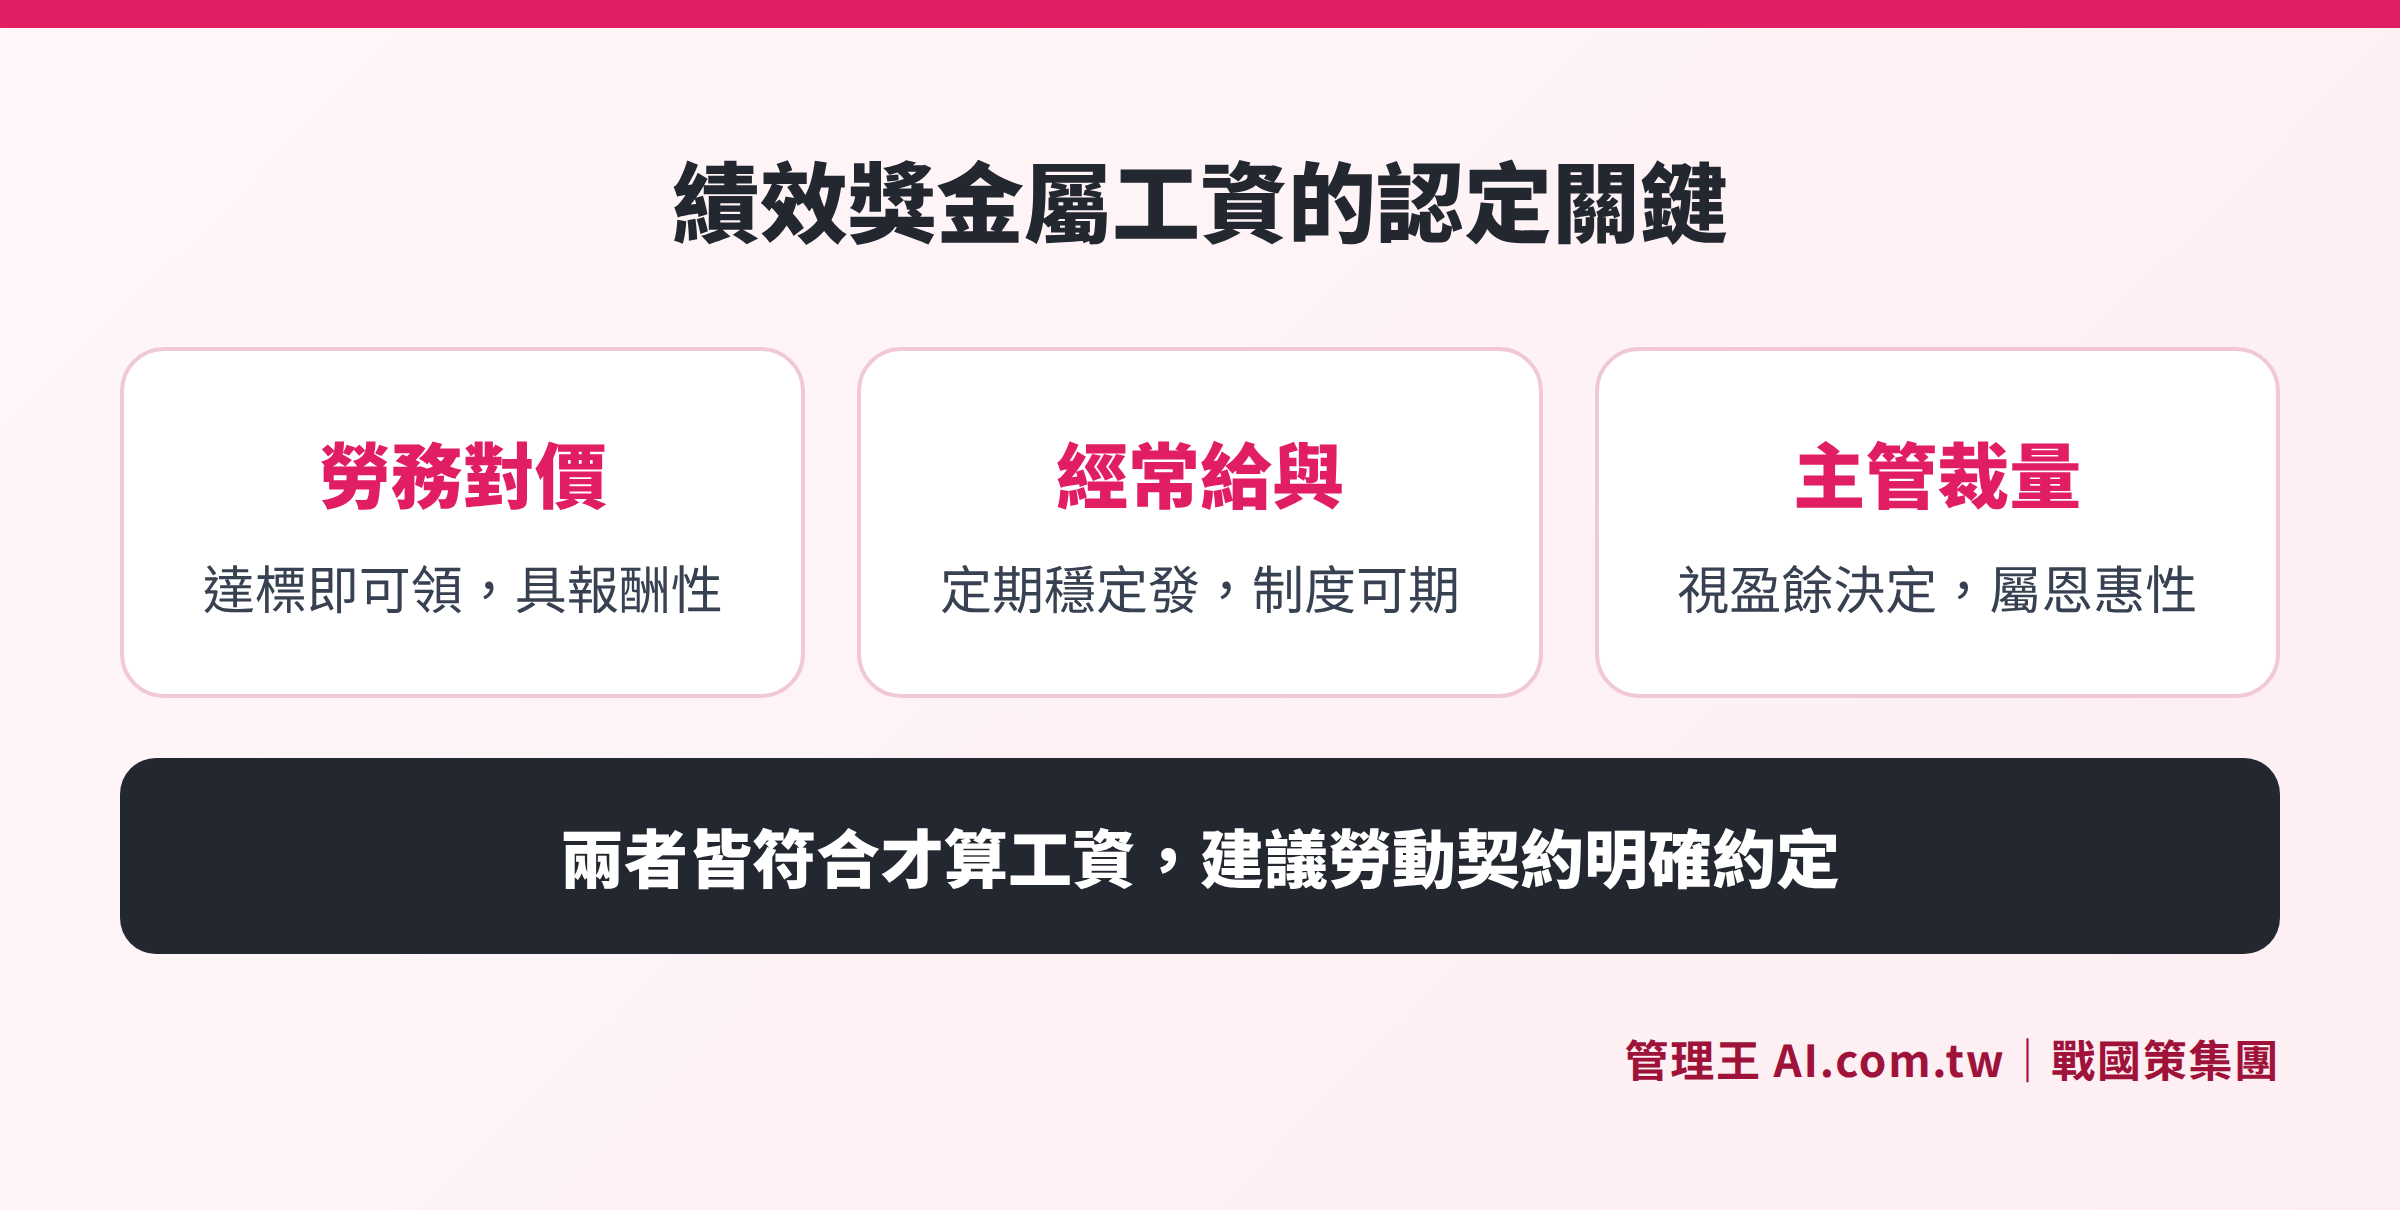
Perbandingan Sifat Imbalan dari Kerja, Pemberian yang Reguler, dan Pertimbangan Atasan
Apa Saja Cara Perhitungan Bonus Kinerja?
Di pasar, ada tiga struktur perhitungan yang umum, perusahaan dapat memilih cara yang paling sesuai dengan karakteristik industri dan jenis posisi:
1. Metode Pengali Tetap (berbasis gaji pokok)
Ini paling intuitif, mudah dipahami oleh karyawan. Rumusnya adalah:
Bonus Kinerja = Gaji Bulanan × Pengali Kinerja
Pengali biasanya bervariasi tergantung pada penilaian (misalnya S, A, B, C), karyawan yang memiliki penilaian lebih tinggi mendapatkan pengali yang lebih tinggi, dan karyawan yang penilaian tidak memenuhi ambang batas mungkin tidak menerima bonus. Tingkat pengali ditentukan oleh perusahaan berdasarkan anggaran dan kebiasaan industri, tanpa standar hukum.
2. Metode Berbasis Pencapaian KPI
Berdasarkan skor pencapaian KPI terukur saat itu, menghitung proporsi bonus. Rumusnya adalah:
Bonus Kinerja = Dasar Bonus × Skor Pencapaian KPI yang Diberatkan
Misalnya: Dasar bonus ditentukan sebagai proporsi tertentu dari gaji bulanan, jika tingkat pencapaian KPI melebihi 100%, karyawan dapat menerima lebih dari dasar; jika tidak mencapai target, jumlahnya disusutkan secara proporsional. Cara ini paling mampu mencerminkan kinerja individu, sangat cocok untuk posisi penjualan, pemasaran, dan lainnya dengan indikator yang dapat diukur.
3. Metode Pembagian Laba (Profit Sharing)
Menyalurkan persentase tertentu dari laba bersih perusahaan dalam periode tertentu atau laba departemen, berdasarkan kontribusi karyawan. Umumnya diterapkan pada manajer departemen penjualan atau manajemen senior, sangat terkait erat dengan kepentingan perusahaan secara keseluruhan, tetapi dipengaruhi oleh kondisi ekonomi, sehingga proyeksi pendapatan karyawan relatif tidak stabil.
4. Metode Campuran
Banyak perusahaan menggunakan dua dimensi dalam perhitungan, yaitu pencapaian KPI individual dan kinerja keseluruhan departemen/perusahaan, lalu menghitung dan menggabungkannya, memperhatikan kontribusi individu dan kerja tim.
Tabel: Perbandingan Tiga Cara Perhitungan Bonus Kinerja
| Cara Perhitungan | Subjek yang Sesuai | Kelebihan | Hal yang Perlu Diperhatikan |
|---|---|---|---|
| --- | --- | --- | --- |
| Metode Pengali Tetap | Karyawan umum, karyawan pabrik | Aturan sederhana, transparan, mudah dipahami | Desain pengali harus sesuai dengan anggaran perusahaan |
| Metode Berbasis Pencapaian KPI | Penjualan, PM, Pemasaran | Terkait langsung dengan tujuan, adil dan obyektif | Kualitas pengaturan KPI mempengaruhi hasil |
| Metode Pembagian Laba | Manajer senior, manajer penjualan | Sejalan dengan kepentingan perusahaan | Terdampak besar oleh kondisi ekonomi, tidak stabil |
| Metode Campuran | Manajer menengah, tim lintas fungsi | Memperhatikan kinerja individu dan tim | Rumus lebih kompleks, perlu penjelasan rinci |
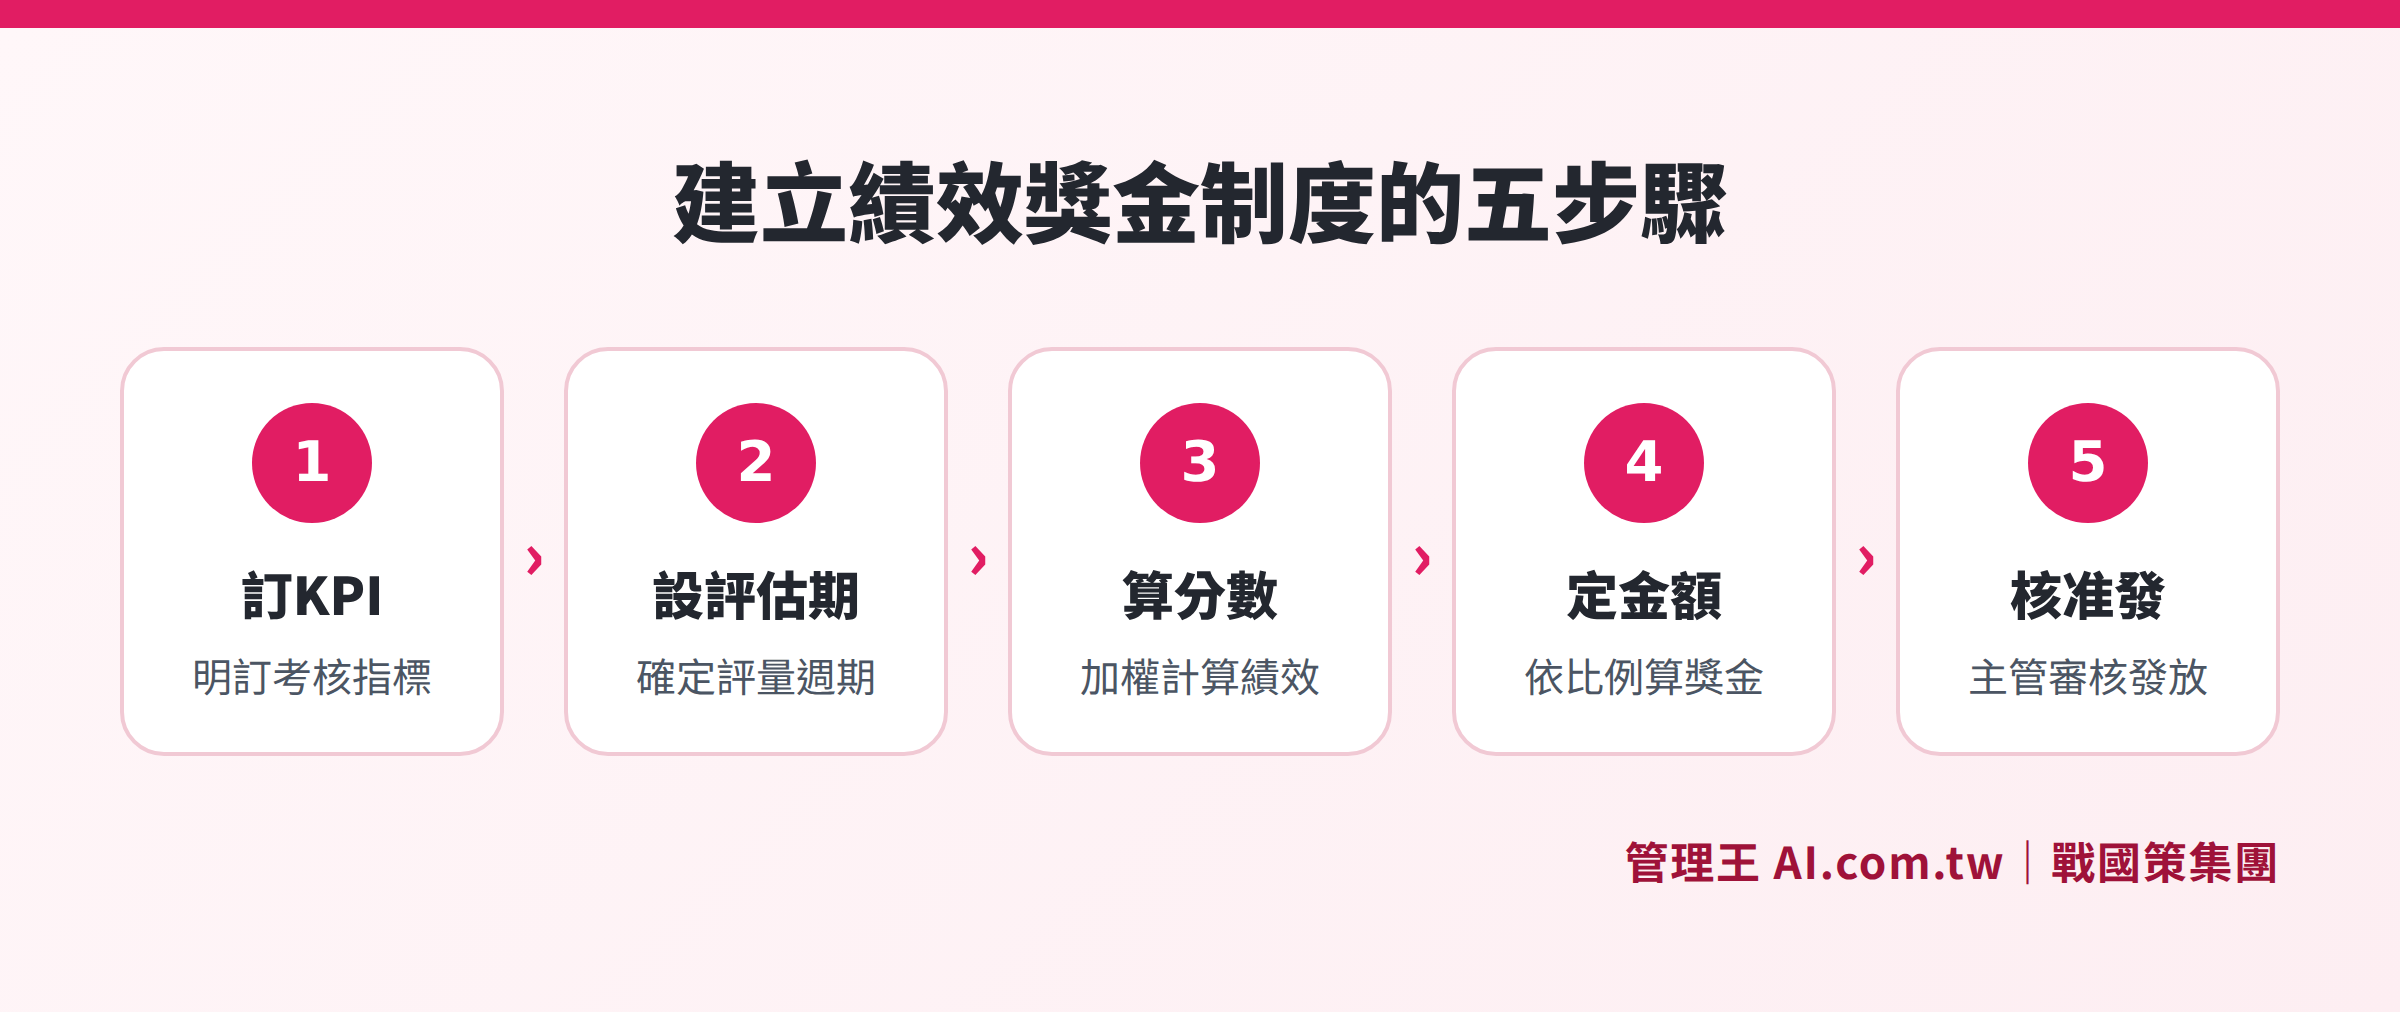
Dari menetapkan KPI hingga persetujuan pemberian, proses lengkap yang memastikan setiap langkah memiliki pencatatan sistematis
Bagaimana Mengatur Proporsi Bonus Kinerja?
Desain "proporsi" tidak memiliki standar hukum, perusahaan dapat memutuskan sendiri berdasarkan anggaran dan tujuan manajemen, tetapi perlu memperhatikan empat aspek berikut:
1. Ditulis dengan jelas dalam kontrak kerja atau peraturan kerja
Seperti yang telah disebutkan, jika syarat bonus jelas dan dibayarkan secara teratur, bisa dianggap sebagai gaji. Jika perusahaan ingin mempertahankan fleksibilitas (misalnya tidak memberi di tahun rugi), perlu dinyatakan dalam kontrak kerja bahwa "bonus akan ditentukan oleh laba perusahaan dan kinerja individu, dan bukan merupakan bagian dari gaji yang dijamin," dan meminta tanda tangan karyawan untuk konfirmasi. Jika perusahaan ingin secara langsung memotivasi karyawan melalui bonus kinerja, bisa merancang ambang batas pencapaian yang jelas dan pengali, sehingga karyawan tahu dengan jelas imbalan konkrit dari usaha mereka.
2. Terhubung dengan sistem KPI
Proporsi harus terkait dengan periode evaluasi dan ambang pencapaian indikator. Disarankan menetapkan ambang pencapaian (misalnya tidak memberikan bonus bagi yang tidak mencapai standar tertentu), untuk memastikan bonus benar-benar mencerminkan perbedaan kinerja, dan bukan semua karyawan mendapat bonus.
3. Pengelolaan Anggaran
Menetapkan total anggaran bonus kinerja perusahaan dalam anggaran biaya tenaga kerja tahunan, untuk menghindari "penemuan kelebihan setelah pembagian". Praktik umum adalah memastikan total kolam bonus (Bonus Pool) terlebih dahulu, lalu mendistribusikannya secara proporsional berdasarkan penilaian ke masing-masing departemen, kemudian kepala departemen membagi lagi kepada individu.
4. Penyesuaian Antar Departemen (Calibration)
Untuk menghindari departemen A memberikan penilaian yang longgar sementara departemen B ketat, mengakibatkan karyawan yang memiliki usaha setara tetapi menerima bonus yang berbeda jauh, mempengaruhi semangat. Disarankan mengadakan rapat kalibrasi (Calibration Meeting) pada setiap periode evaluasi, dengan standar penilaian yang seragam, sehingga skor antar tim benar-benar dapat dibandingkan. Sistem manajemen kinerja 管理王 memiliki fungsi rapat kalibrasi yang terintegrasi, membantu HR untuk menyelaraskan penilaian antar departemen.
Apa Perbedaan Bonus Akhir Tahun, Bonus Kinerja, dan Bonus Kehadiran Penuh?
Banyak orang mencampuradukkan "akhir tahun" dan "kinerja", tetapi keduanya memiliki sifat hukum yang sepenuhnya berbeda, dan dampak terhadap biaya gaji juga berbeda.
Bonus Akhir Tahun:
Pasal 29 Undang-Undang Ketenagakerjaan menetapkan: "Saat akhir tahun perusahaan menyelesaikan laporan keuangan, jika ada laba, selain membayar pajak, menutupi kerugian, dan menetapkan dividen serta dana cadangan, maka harus memberikan bonus atau distribusi dividen kepada tenaga kerja yang bekerja sepanjang tahun tanpa kesalahan."
Syarat: ada laba + karyawan tidak memiliki kesalahan sepanjang tahun, baru ada kewajiban hukum. Peraturan Pelaksanaan Undang-Undang Ketenagakerjaan juga mencantumkan "Bonus Akhir Tahun" sebagai non-gaji, umumnya tidak dihitung dalam gaji rata-rata (kecuali jika ada perjanjian dalam kontrak kerja yang menjamin jumlah bulanan tertentu).
Bonus Kinerja:
Karena tidak tercantum dalam daftar pengecualian, harus diakui secara kasus berdasarkan "sifat imbalan atas kerja" dan "keberaturan", sehingga penetapan hukumnya cukup kontroversial.
Bonus Kehadiran Penuh:
Surat Edaran Kementerian Tenaga Kerja (No. 040204) menetapkan jelas, bonus kehadiran penuh didasarkan pada kondisi kehadiran, "memiliki sifat imbalan untuk kerja, harus termasuk dalam gaji," dan harus dimasukkan dalam perhitungan lembur, pesangon, dan pensiun, tidak ada kontroversi dalam pengakuannya.
Tabel: Perbandingan Tiga Jenis Bonus yang Umum
| Item Perbandingan | Bonus Akhir Tahun | Bonus Kinerja | Bonus Kehadiran Penuh |
|---|---|---|---|
| --- | --- | --- | --- |
| Sifat Hukum | Pemberian yang bersifat penghargaan atau gaji (tergantung perjanjian) | Diakui berdasarkan syarat pemberian | Jelas termasuk sebagai gaji |
| Daftar Pengecualian Peraturan Pelaksanaan | Jelas dinyatakan sebagai non-gaji | Tidak tercantum, tidak berlaku pengecualian | Tidak tercantum |
| Dihitung dalam Gaji Rata-rata | Umumnya tidak (kecuali ada jaminan jumlah) | Bergantung pada hasil pengakuan | Ya |
| Kewajiban Hukum | Ada laba + karyawan tidak memiliki kesalahan baru wajib diberikan | Berdasarkan ketentuan dalam kontrak kerja | Harus dibayar berdasarkan kehadiran |
Apakah Bonus Kinerja Mempengaruhi Pesangon dan Pensiun?
Jika bonus kinerja diakui sebagai gaji, maka harus dimasukkan dalam perhitungan "gaji rata-rata", yang berpengaruh pada jumlah pesangon dan pensiun.
Berdasarkan Pasal 2 Ayat 4 Undang-Undang Ketenagakerjaan, gaji rata-rata adalah: "Jumlah keseluruhan gaji yang diterima dalam enam bulan sebelum peristiwa, dibagi dengan jumlah hari dalam periode tersebut."
Jika dalam enam bulan tersebut terdapat bonus kinerja yang diakui sebagai gaji, jumlahnya akan meningkatkan gaji rata-rata, dan mempengaruhi hal-hal berikut:
Pesangon Baru (Pasal 12 Undang-Undang Pensiun Pekerja)
Setiap kali satu tahun bekerja, karyawan menerima setengah bulan gaji rata-rata; jika kurang dari satu tahun dihitung secara proporsional; pembayaran maksimum adalah enam bulan gaji rata-rata. Jika bonus kinerja termasuk, maka jumlah pesangon yang diterima karyawan yang bekerja pada tahun yang sama akan lebih tinggi dibandingkan dengan hasil perhitungan yang hanya berdasarkan gaji bulanan.
Pensiun Sistem Lama (Pasal 55 Undang-Undang Ketenagakerjaan)
Diukur berdasarkan masa kerja dan gaji rata-rata, jika gaji rata-rata meningkat karena memasukkan bonus kinerja, maka nilai pensiun juga akan meningkat, perusahaan harus memproyeksikan biaya SDM sebelumnya.
Dasar Perhitungan Lembur
Jika bonus kinerja termasuk dalam gaji, maka pada perhitungan lembur, "gaji normal" juga harus memasukkan bagian bonus kinerja. Ini terutama mempengaruhi karyawan yang menerima bonus kinerja setiap bulannya.
Disarankan bagi perusahaan saat merancang sistem ini, agar HR atau penasihat hukum mengevaluasi "risiko pengakuan gaji", dan memastikan kontrak kerja mencatat dengan tepat, serta jelas mengatur sifat bonus untuk meminimalkan risiko sengketa.
Apakah Bonus Kinerja Harus Dipotong Pajak? Bagaimana Dengan Asuransi Kesehatan Kedua?
Pajak Penghasilan: Penghasilan gaji, bukan gaji bulanan akan dipotong terpisah
Bonus kinerja tergolong sebagai penghasilan gaji, jika bukan dibayar secara bulanan, harus dipotong berdasarkan tarif pemotongan pajak penghasilan yang berlaku, harus dipotong pajak 5% pada jumlah yang dibayarkan, tidak dicampurkan dengan total gaji bulan tersebut. Jika jumlah yang dibayarkan tidak memenuhi batas pemotongan pajak yang diumumkan oleh Kementerian Keuangan pada tahun tersebut, maka bebas dari pemotongan (tetapi tetap perlu dilaporkan), jika melebihi batas tersebut, harus dipotong 5% sebagai pembayaran pendahuluan, dan karyawan akan disesuaikan dalam laporan pajak penghasilan tahunan pada bulan Mei tahun berikutnya.
Premi Asuransi Kesehatan Kedua (Tarif 2,11%)
Premi tambahan menggunakan sistem kumulatif tahunan, di antara enam jenis penghasilan, bonus adalah satu-satunya yang dikenakan dengan cara kumulatif:
- Batas: Hanya bagian dari bonus tahunan yang melebihi "gaji yang diasuransikan bulan tersebut × 4 kali" yang akan dikenakan
- Rumus: (Total Bonus Tahunan − Gaji yang Diasuransikan × 4) × 2,11%
Contoh: Jika gaji yang diasuransikan karyawan adalah 45,800, total bonus tahunan adalah 260,000:
- Batas 4 kali: 45,800 × 4 = 183,200
- Bagian melebihi batas: 260,000 − 183,200 = 76,800
- Premi tambahan yang harus dibayar: 76,800 × 2,11% ≈ 1,621 (dipotong oleh majikan)
Jika total bonus tahunan tidak melebihi batas 4 kali, tidak perlu membayar premi tambahan asuransi kesehatan kedua.
Saran Praktis
Sebelum perusahaan memberikan bonus, disarankan agar HR terlebih dahulu memastikan: apakah jumlah total bonus yang telah diterima karyawan pada tahun tersebut mendekati batas 4 kali; jika melebihi, saat pemberian harus memotong premi tambahan dan membayar ke perusahaan asuransi kesehatan sebelum akhir bulan berikutnya. Jika menggunakan sistem perhitungan gaji, dapat secara otomatis melacak total kumulatif tahunan dan memberikan peringatan tentang jumlah yang harus dipotong, mengurangi kesalahan perhitungan manual.
Bagaimana Melakukan Ini dengan 管理王: Manajemen Bonus Kinerja Digital
Masalah utama dalam mengelola bonus kinerja secara manual sangat jelas: banyak versi spreadsheet Excel, perhitungan pencapaian KPI yang rawan kesalahan, catatan pemberian yang tersebar di email dan aplikasi pesan, serta proses persetujuan yang bergantung pada dokumen kertas atau pesan Line — hanya dapat disatukan sebelum gaji dibayarkan, dan sulit untuk menuntut pertanggungjawaban jika terjadi kesalahan.
Sistem Manajemen Kinerja 管理王 AI.com.tw mengintegrasikan pengaturan KPI, evaluasi bulanan, penilaian 360 derajat, perhitungan gaji, sehingga proses pemberian bonus kinerja menjadi sistematis dari evaluasi hingga pencatatan:
Langkah Satu: Menetapkan KPI dan Standar Penilaian dalam Sistem
Pemimpin menetapkan lima hingga delapan KPI karyawan di dalam sistem pada awal setiap kuartal, lalu mendefinisikan pengali untuk setiap penilaian dan ambang pencapaian, karyawan akan memahami aturan sejak hari pertama online, sehingga menghindari perbedaan harapan "ternyata bukan itu yang diinginkan atasan" di akhir tahun.
Langkah Dua: Menyimpan Catatan Kumulatif Otomatis Bulanan
Pemimpin mengisi penilaian dan kemajuan di dalam sistem pada akhir setiap bulan, karyawan memberi umpan balik secara langsung, semua catatan sejarah disimpan di cloud, tidak bergantung pada ingatan, tidak takut informasi hilang karena karyawan keluar, dan ada data lengkap yang dapat ditelusuri saat evaluasi tahunan.
Langkah Tiga: Pengolahan AI otomatis di Akhir Periode Evaluasi
AI secara otomatis menyimpulkan ringkasan kinerja dari tingkat pencapaian KPI, penilaian 360 derajat, dan data ulasan bulanan, membantu atasan menghemat banyak waktu dalam penyusunan, dan fokus pada keputusan pembagian bonus.
Langkah Empat: Menghubungkan Sistem Perhitungan Gaji untuk Perhitungan Otomatis
Setelah penetapan penilaian kinerja, sistem secara otomatis mengisi jumlah bonus kinerja sesuai rumus yang telah ditetapkan, bersamaan dengan lembur, asuransi sosial, dan premi asuransi kesehatan kedua, hasil perhitungan bisa ditelusuri hingga setiap rumus, memenuhi kebutuhan audit pajak.
Langkah Lima: Pusat Persetujuan dengan Beberapa Level Persetujuan
Sebelum pemberian bonus, melalui proses tanda tangan elektronik, memastikan setiap pemberian memiliki otorisasi tertulis dari atasan dan HR, catatan persetujuan lengkap dan dapat diakses, secara efektif mencegah sengketa di kemudian hari.
Paket gratis dapat digunakan selamanya untuk fungsi dasar manajemen kinerja, analisis AI lengkap dan fungsi persetujuan multilevel tersedia di paket berbayar. Silakan lihat harga paket atau rujuk panduan lengkap manajemen kinerja untuk informasi lebih lanjut. Untuk memahami perbedaan antara desain KPI dan OKR, silakan rujuk artikel Apa Perbedaan Antara KPI dan OKR?.
Konsultasi Gratis tentang Desain Sistem Bonus Kinerja
Konsultan membantu Anda memahami ketentuan hukum ketenagakerjaan, merancang ketentuan bonus kinerja yang legal dan transparan, menjawab semua pertanyaan dalam 30 menit.
Saluran konsultasi gratis: 0800-003-191
LINE Official Account: @119m
Situs Resmi: app.AI.com.tw
Percobaan Gratis: Daftar Sekarang untuk 管理王
Pertanyaan yang Sering Diajukan
Apakah Bonus Kinerja Harus Diberikan? Apakah Ada Kewajiban Hukum?
Hukum ketenagakerjaan tidak mengharuskan majikan memberikan "bonus kinerja", tetapi jika syarat pemberian sudah dinyatakan dalam kontrak kerja atau peraturan kerja, saat karyawan memenuhi syarat, majikan berkewajiban untuk memberikannya sesuai kontrak. Jika majikan dengan semena-mena tidak memberikannya, karyawan dapat mengadukan ke dinas tenaga kerja, mengklaim majikan melanggar kontrak kerja. Sebaliknya, jika peraturan kerja mencantumkan secara jelas "bonus tergantung laba perusahaan dan persetujuan atasan, tidak merupakan bagian dari gaji yang dijamin", maka majikan memiliki dasar hukum yang lebih kuat untuk memilih tidak memberikan di tahun rugi. Disarankan untuk berkonsultasi dengan penasihat sebelum merancang sistem agar istilah yang digunakan jelas.
Apakah Bonus Kinerja Menjadi Dasar Perhitungan Lembur?
Jika bonus kinerja diakui sebagai gaji (memiliki sifat imbalan atas kerja dan dibayarkan secara teratur), maka harus dimasukkan dalam perhitungan lembur. Dasar perhitungan lembur adalah "gaji normal", jika dalam gaji bulanan terdapat bonus kinerja yang diakui sebagai gaji, gaji lembur akan meningkat. Ini perlu diperhatikan bagi perusahaan yang memberikan bonus kinerja secara tetap setiap bulan, jika tidak, akan salah dalam melaporkan gaji lembur dan dapat dikenakan sanksi dari dinas tenaga kerja.
Apakah Bonus Kinerja dan Bonus Akhir Tahun Bisa dirancang Bersamaan?
Bisa, banyak perusahaan yang merancang kedua jenis bonus: "Bonus Akhir Tahun" diberikan setelah penyelesaian laporan tahunan berdasarkan masa kerja dan pangkat (lebih bersifat penghargaan, bukan jaminan), sedangkan "Bonus Kinerja" dibayarkan sesuai dengan penilaian KPI secara kuartalan atau tahunan (lebih bersifat gaji). Kedua sifat hukumnya berbeda, dan standar pengakuan hukum yang berlaku juga berbeda, disarankan mencantumkan ketegasan dalam peraturan kerja, menjelaskan cara perhitungan dan syarat pemberian masing-masing.
Bagaimana Jika Karyawan Pindah Sebelum Masa Evaluasi, Apakah Bonus Kinerja Periode Tersebut Harus Dihitung?
Jika bonus kinerja termasuk sebagai gaji, karyawan yang pindah sebelum periode evaluasi berhak meminta perhitungan bonus kinerja yang seharusnya diterima berdasarkan proporsi waktu kerja. Jika peraturan kerja mencantumkan klausul "karyawan yang pindah tidak berhak atas bonus periode tersebut", efektivitas hukumnya akan diperdebatkan, disarankan untuk bernegosiasi dengan karyawan, atau meminta penasihat hukum untuk mereview klausul terkait saat merancang sistem guna mengurangi risiko sengketa di kemudian hari.
Apakah Perlakuan Pajak Bonus Kinerja untuk Karyawan Asing Sama dengan Karyawan Taiwan?
Pemrosesan pajak untuk karyawan asing bervariasi tergantung pada lama tinggal mereka di Taiwan. Karyawan asing yang tinggal lebih dari 183 hari di Taiwan, menggunakan metode pelaporan pajak penghasilan yang sama dengan karyawan lokal; untuk yang kurang dari 183 hari, biasanya dikenakan tarif pemotongan pajak yang lebih tinggi untuk penghasilan gaji (termasuk bonus kinerja). Disarankan untuk memeriksa terlebih dahulu dengan kantor pajak nasional atau penasihat pajak untuk menghindari pemotongan yang salah.
Sumber Informasi
- Sistem Pencarian Hukum Kementerian Tenaga Kerja: Penjelasan Bonus Kinerja (87) No. 035198
- Basis Data Peraturan Nasional: Pasal 2 dan Pasal 29 Undang-Undang Ketenagakerjaan
- Basis Data Peraturan Nasional: Peraturan Pelaksanaan Pasal 10 Undang-Undang Ketenagakerjaan
- Situs Resmi Kementerian Tenaga Kerja: Penjelasan Perhitungan Pesangon Baru
- Portal Pajak Kementerian Keuangan: Standar Tarif Pemotongan Pajak Penghasilan
- Departemen Kesehatan dan Kesejahteraan: Penjelasan Premi Asuransi Kesehatan Kedua
Artikel ini bersifat informatif dan tidak mengconstitut sebagai nasihat hukum atau pajak, informasi yang akurat berdasarkan pengumuman terbaru dari pihak berwenang.