โบนัสผลการปฏิบัติงานจ่ายอย่างไร? วิธีกำหนด ค่าตอบแทน และกฎการจ่าย | ระบบจัดการผลการปฏิบัติงานที่แนะนำ
อธิบายการยอมรับทางกฎหมายของโบนัสผลการปฏิบัติงาน (ค่าแรง vs การให้ที่ไม่ใช่ชื่อเสียง), วิธีการคำนวณที่พบบ่อย (วิธีการคูณคงที่, วิธีการเชื่อมโยงกับ KPI, วิธีการแบ่งปันกำไร), หลักการออกแบบอัตราส่วน, ความสัมพันธ์กับค่าชดเชยกรณีบอกเลิกทำงานและค่าชดเชยการเกษียณอายุ, การคำนวณภาษีเงินได้และเบี้ยประกันสุขภาพเจเนอเรชันที่สอง รวมถึงวิธีจัดการกระบวนการการชำระเงินทั้งหมดด้วยระบบการจัดการ.
โบนัสผลการปฏิบัติงาน (Performance Bonus) เป็นค่าตอบแทนเพิ่มเติมที่นายจ้างจ่ายตามสถานะการบรรลุเป้าหมายของพนักงาน โดยจำนวนเงิน ความถี่ และเงื่อนไข由雇主自行制定 ไม่มีสูตรกฎหมายที่กำหนดไว้ที่แน่นอน ในทางปฏิบัติ หลายๆ เจ้าของธุรกิจไม่ชัดเจนว่าโบนัสผลการปฏิบัติงานถือว่าเป็น "ค่าแรง" หรือไม่ อัตราส่วนการจ่ายนั้นควรออกแบบอย่างไร และหลังจากจ่ายไปแล้วจำเป็นต้องหักภาษีหรือไม่—หากไม่ชัดเจน อาจส่งผลให้ต้องจ่ายภาษีเกินไป หรืออาจส่งผลต่อการคำนวณค่าชดเชย การบอกเลิกการทำงานหรือแม้กระทั่งทำให้เกิดข้อพิพาทระหว่างนายจ้างและลูกจ้าง บทความนี้อิงจากกฎหมายคุ้มครองแรงงาน ข้อบังคับภาษีของกระทรวงการคลังและการตีความของกระทรวงแรงงาน สรุปมาตรฐานการยอมรับทางกฎหมาย วิธีการคำนวณ หลักการออกแบบอัตราส่วน ข้อกำหนดทางภาษี รวมถึงวิธีการจัดการกระบวนการจ่ายโดยใช้เครื่องมือที่เป็นระบบ เพื่อช่วยเจ้าของธุรกิจขนาดกลางและขนาดเล็กในไต้หวันและฝ่ายทรัพยากรบุคคลในการสร้างระบบโบนัสผลการปฏิบัติงานที่ถูกต้องตามกฎหมายและโปร่งใส
โบนัสผลการปฏิบัติงานถือว่าเป็นค่าแรงหรือไม่? มาตรฐานการยอมรับทางกฎหมาย
นี่คือคำถามที่สำคัญที่สุดเกี่ยวกับโบนัสผลการปฏิบัติงานและง่ายที่สุดในการมองข้าม คำตอบไม่ใช่ "ใช่" หรือ "ไม่ใช่" แต่คือ "ขึ้นอยู่กับสถานการณ์"
ตามมาตรา 2 วรรค 3 ของกฎหมายคุ้มครองแรงงาน คำจำกัดความของค่าแรงมีดังนี้:
> "ค่าตอบแทนที่แรงงานได้รับจากการทำงาน ซึ่งรวมถึงเงินเดือน ค่าจ้าง และโบนัส, คอมมิชชั่น และค่าชดเชยที่จ่ายในรูปแบบเงินสดหรือสินค้าในทางอื่นๆ ใดๆ ปกติถือว่าเป็นการให้ค่าตอบแทนที่ทำงานตามที่กำหนด"
สังเกตว่า "การให้ค่าใดๆ ที่ถือว่าปกติอื่นๆ"— แปลว่าชื่อที่เรียกไม่สำคัญ สิ่งที่สำคัญคือมีคุณสมบัติตรงตามลักษณะแห่ง "ค่าแรง" หรือไม่
ข้อบังคับการดำเนินการของกฎหมายคุ้มครองแรงงาน มาตรา 10 ได้ระบุรายการที่ถือว่าเป็น "ไม่ใช่ค่าแรง" ซึ่งรวมถึง "โบนัสสิ้นปี, โบนัสการแข่งขัน, โบนัสค้นคว้าวิจัยและสิ่งประดิษฐ์, โบนัสความสำเร็จพิเศษ, โบนัสระยะยาว, โบนัสประหยัดเชื้อเพลิงและวัสดุ และโบนัสที่ไม่ใช่ค่าตอบแทนที่ปกติอื่น ๆ" "โบนัสผลการปฏิบัติงาน" ไม่ได้อยู่ในรายชื่อรายการที่ถูกยกเว้นนี้
การตีความของกระทรวงแรงงานกล่าวว่าอย่างไร?
หนังสือสำนักงานคณะกรรมการแรงงาน สำนักงานประมวลกฎหมายแรงงาน (87) 台勞動二字第035198號 ระบุอย่างชัดเจนว่า:
> "หากโบนัสผลการปฏิบัติงานจ่ายตามที่แรงงานบรรลุตามเป้าหมายที่กำหนดไว้แล้ว มีลักษณะเป็นค่าตอบแทนที่ได้รับจากการทำงาน ซึ่งตามที่ระบุในมาตรา 2 วรรค 3 ของกฎหมายคุ้มครองแรงงาน และมาตรา 10 ของข้อบังคับการดำเนินการ จะถือว่าเป็นค่าแรง ในขณะที่คำนวณเงินบำนาญ ควรรวมอยู่ในการคำนวณค่าเฉลี่ย"
แต่คำตัดสินของศาลสูงสุดหมายเลข 89 ปี 106 มีความเห็นแตกต่าง: หากโบนัสผลการปฏิบัติงานถูกกำหนดโดยผลกำไรของบริษัทและการอนุมัติจากผู้บริหาร ก็ "ไม่ได้เป็นค่าตอบแทนที่ได้รับตามสัญญาสำหรับการบริการ เกี่ยวข้องด้วยความเชื่อทางจิตใจของนายจ้างในการกระตุ้นจิตใจของพนักงาน ไม่ใช่ค่าแรง"
เข้าใจในประโยคเดียว
โบนัสผลการปฏิบัติงานว่าจะถือว่าเป็น "ค่าแรง" หรือไม่ ขึ้นอยู่กับสองเงื่อนไข: การให้ค่าตอบแทนสำหรับแรงงาน (บรรลุผลเป้าหมายจึงจะได้รับ) และความปกติ (จ่ายอย่างสม่ำเสมอ) หากทั้งสองอย่างเป็นไปตามเกณฑ์ การคำนวณค่าชดเชยและเงินบำนาญจะต้องรวมอยู่ด้วย
ตาราง: สองเงื่อนไขที่ต้องนำมาพิจารณาว่าโบนัสผลการปฏิบัติงานถือเป็นค่าแรงหรือไม่
| เงื่อนไขการยอมรับ | เป็นค่าแรง (ค่าแรง) | ไม่ใช่ค่าแรง (การให้ที่ไม่ใช่ชื่อเสียง) |
|---|---|---|
| --- | --- | --- |
| การให้ค่าตอบแทนสำหรับแรงงาน | บรรลุเป้าหมายแล้วสามารถรับได้ เงื่อนไขชัดเจน | พิจารณาผลกำไรของบริษัทและการอนุมัติจากผู้บริหาร才发放 |
| การให้ที่ปกติ | จ่ายอย่างสม่ำเสมอทุกเดือน ทุกไตรมาส | เป็นการจ่ายที่ไม่แน่นอน บางครั้งจ่ายเพียงครั้งเดียว |
因此、หากบริษัทออกแบบระบบโบนัสผลการปฏิบัติงาน ควร在สัญญาจ้างแรงงาน หรือกฎการทำงานมีการระบุเงื่อนไขการจ่าย, สูตรคำนวณ, ระยะเวลาการจ่าย ที่ชัดเจน จะสามารถควบคุมความเสี่ยงทางกฎหมายได้อย่างแม่นยำ
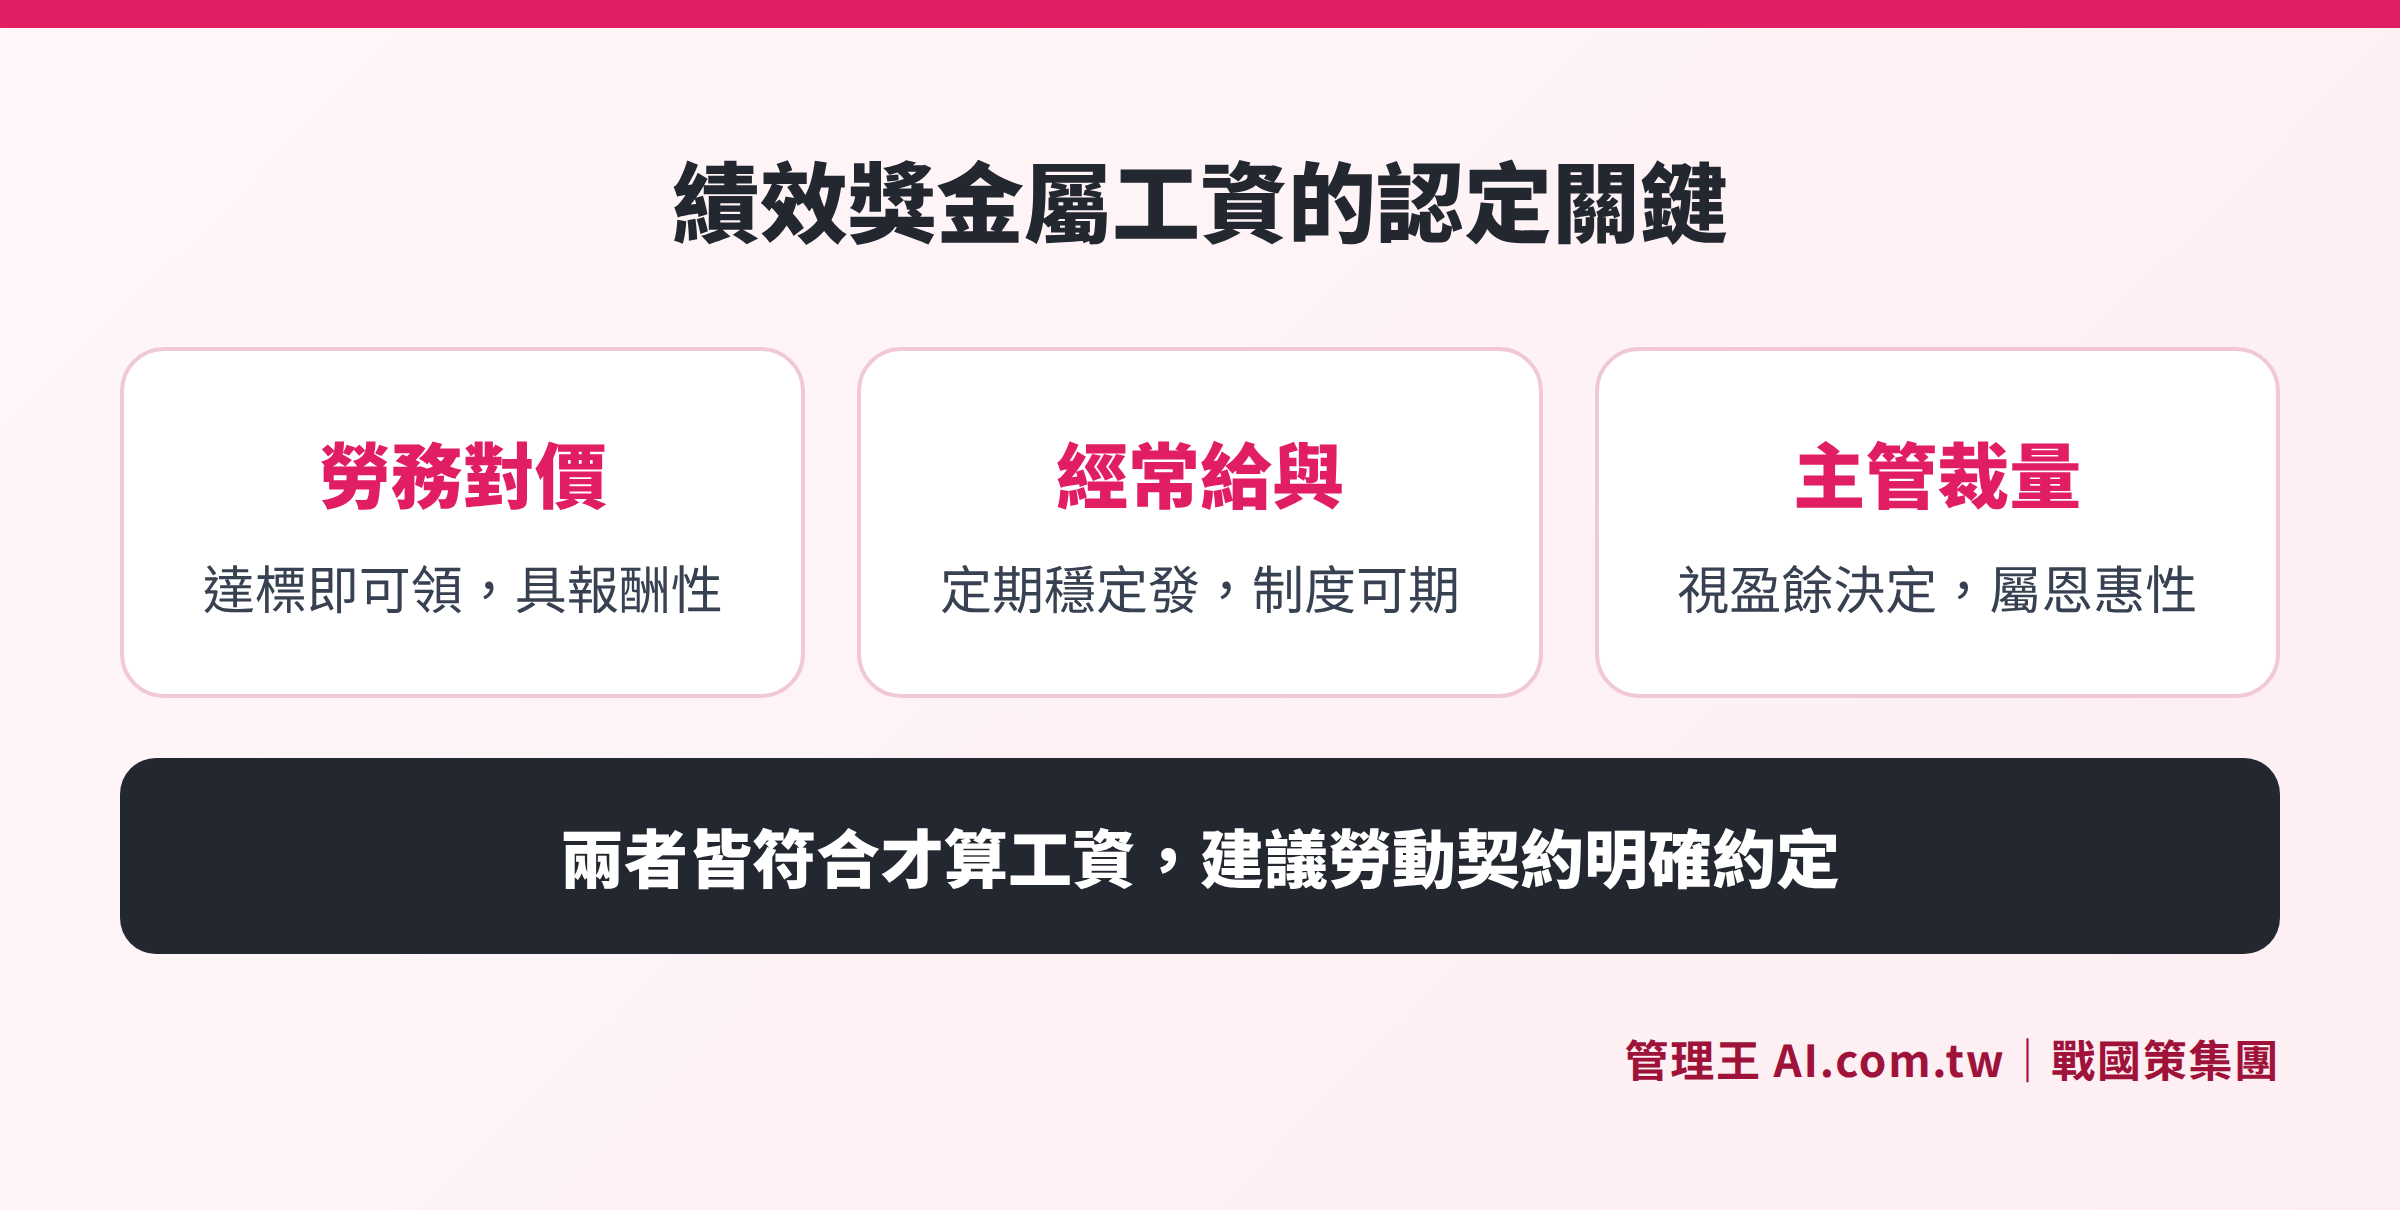
การเปรียบเทียบระหว่างการให้ค่าตอบแทนสำหรับแรงงาน,การให้ที่ปกติ และการดุลยพินิจของผู้บริหาร
วิธีการคำนวณโบนัสผลการปฏิบัติงานมีอะไรบ้าง?
วิธีการคำนวณที่พบบ่อยในตลาดมีสามแบบ บริษัทสามารถเลือกใช้ตามลักษณะของอุตสาหกรรมและประเภทงาน:
1. วิธีการคูณคงที่ (โดยใช้เงินเดือนพื้นฐานเป็นฐาน)
เป็นวิธีที่เห็นได้ชัดเจน พนักงานเข้าใจได้ง่าย สูตรคือ:
โบนัสผลการปฏิบัติงาน = เงินเดือน × อัตราคูณผลการปฏิบัติงาน
อัตราคูณมักจะมีความแตกต่างตามเกณฑ์ (เช่น S, A, B, C) พนักงานที่ได้เกรดสูงจะได้รับอัตราที่สูงขึ้น หากเกรดยังไม่ถึงเกณฑ์อาจจะไม่มีโบนัส อัตราคูณนั้นถูกกำหนดโดยบริษัทตามงบประมาณและนิสัยของอุตสาหกรรม ไม่มีมาตรฐานที่กฎหมายกำหนด
2. วิธีการเชื่อมโยงกับอัตราการบรรลุ KPI
คำนวณจากคะแนนการบรรลุ KPI ในช่วงนั้น สูตรคือ:
โบนัสผลการปฏิบัติงาน = ฐานโบนัส × อัตราการบรรลุ KPI
ตัวอย่าง: ฐานโบนัสตั้งเป็นอัตราที่แน่นอนของเงินเดือน หากอัตราการบรรลุ KPI เกิน 100% พนักงานสามารถรับเงินมากกว่าฐาน ในขณะที่ไม่ถึงเป้าหมายจะถูกหักตามอัตรา วิธีนี้จะสะท้อนประสิทธิภาพของบุคคลได้ดีที่สุด เหมาะโดยเฉพาะงานในแผนกขาย การตลาดที่มีตัวชี้วัดที่ชัดเจน
3. วิธีการแบ่งปันกำไร (Profit Sharing)
แจกจ่าย一定比例ในกำไรหลังหักภาษีในบางช่วงเวลาของบริษัทหรือกำไรจากแผนกขึ้นอยู่กับความมีส่วนร่วมของพนักงาน มักพบในนายจ้างหรือผู้บริหารระดับสูง และมีความเชื่อมโยงสูงกับผลประ利益ของบริษัท แต่จะได้รับผลกระทบจากเศรษฐกิจ ทำให้คาดการณ์รายได้ของพนักงานค่อนข้างไม่แน่นอน
4. วิธีการผสม
หลายบริษัทใช้ทั้งอัตราการบรรลุ KPI ของบุคคลและผลการดำเนินงานของแผนก/บริษัทในการคำนวณทีละขั้นตอน และคิดน้ำหนักรวมเพื่อให้เหมาะสมกับการมีส่วนร่วมของบุคคลและการทำงานร่วมกันของทีม
ตาราง: เปรียบเทียบทสามวิธีการคำนวณโบนัสผลการปฏิบัติงาน
| วิธีการคำนวณ | กลุ่มเป้าหมาย | ข้อดี | ข้อควรระวัง |
|---|---|---|---|
| --- | --- | --- | --- |
| วิธีการคูณคงที่ | พนักงานทั่วไปรวมถึงพนักงานในโรงงาน | กฎง่าย ๆ เข้าใจชัดเจน | การออกแบบอัตราคูณต้องสอดคล้องกับงบประมาณของบริษัท |
| วิธีการเชื่อมโยงกับ KPI | งานขาย, PM, การตลาด | เชื่อมโยงตรงกับเป้าหมาย ยุติธรรมและวัดผลได้ | คุณภาพของการตั้ง KPI มีผลต่อผล |
| วิธีการแบ่งปันกำไร | ผู้บริหารสูงสุด, ฝ่ายพัฒนาธุรกิจ | สอดคล้องกับผลกำไรของบริษัท | ได้รับผลกระทบจากเศรษฐกิจมาก รายได้ไม่แน่นอน |
| วิธีการผสม | ผู้บริหารกลาง ทีมงานข้ามฟังก์ชั่น | ดีสำหรับการพิจารณาประสิทธิภาพทั้งบุคคลและทีม | สูตรอาจซับซ้อน จำเป็นต้องอธิบายที่ชัดเจน |
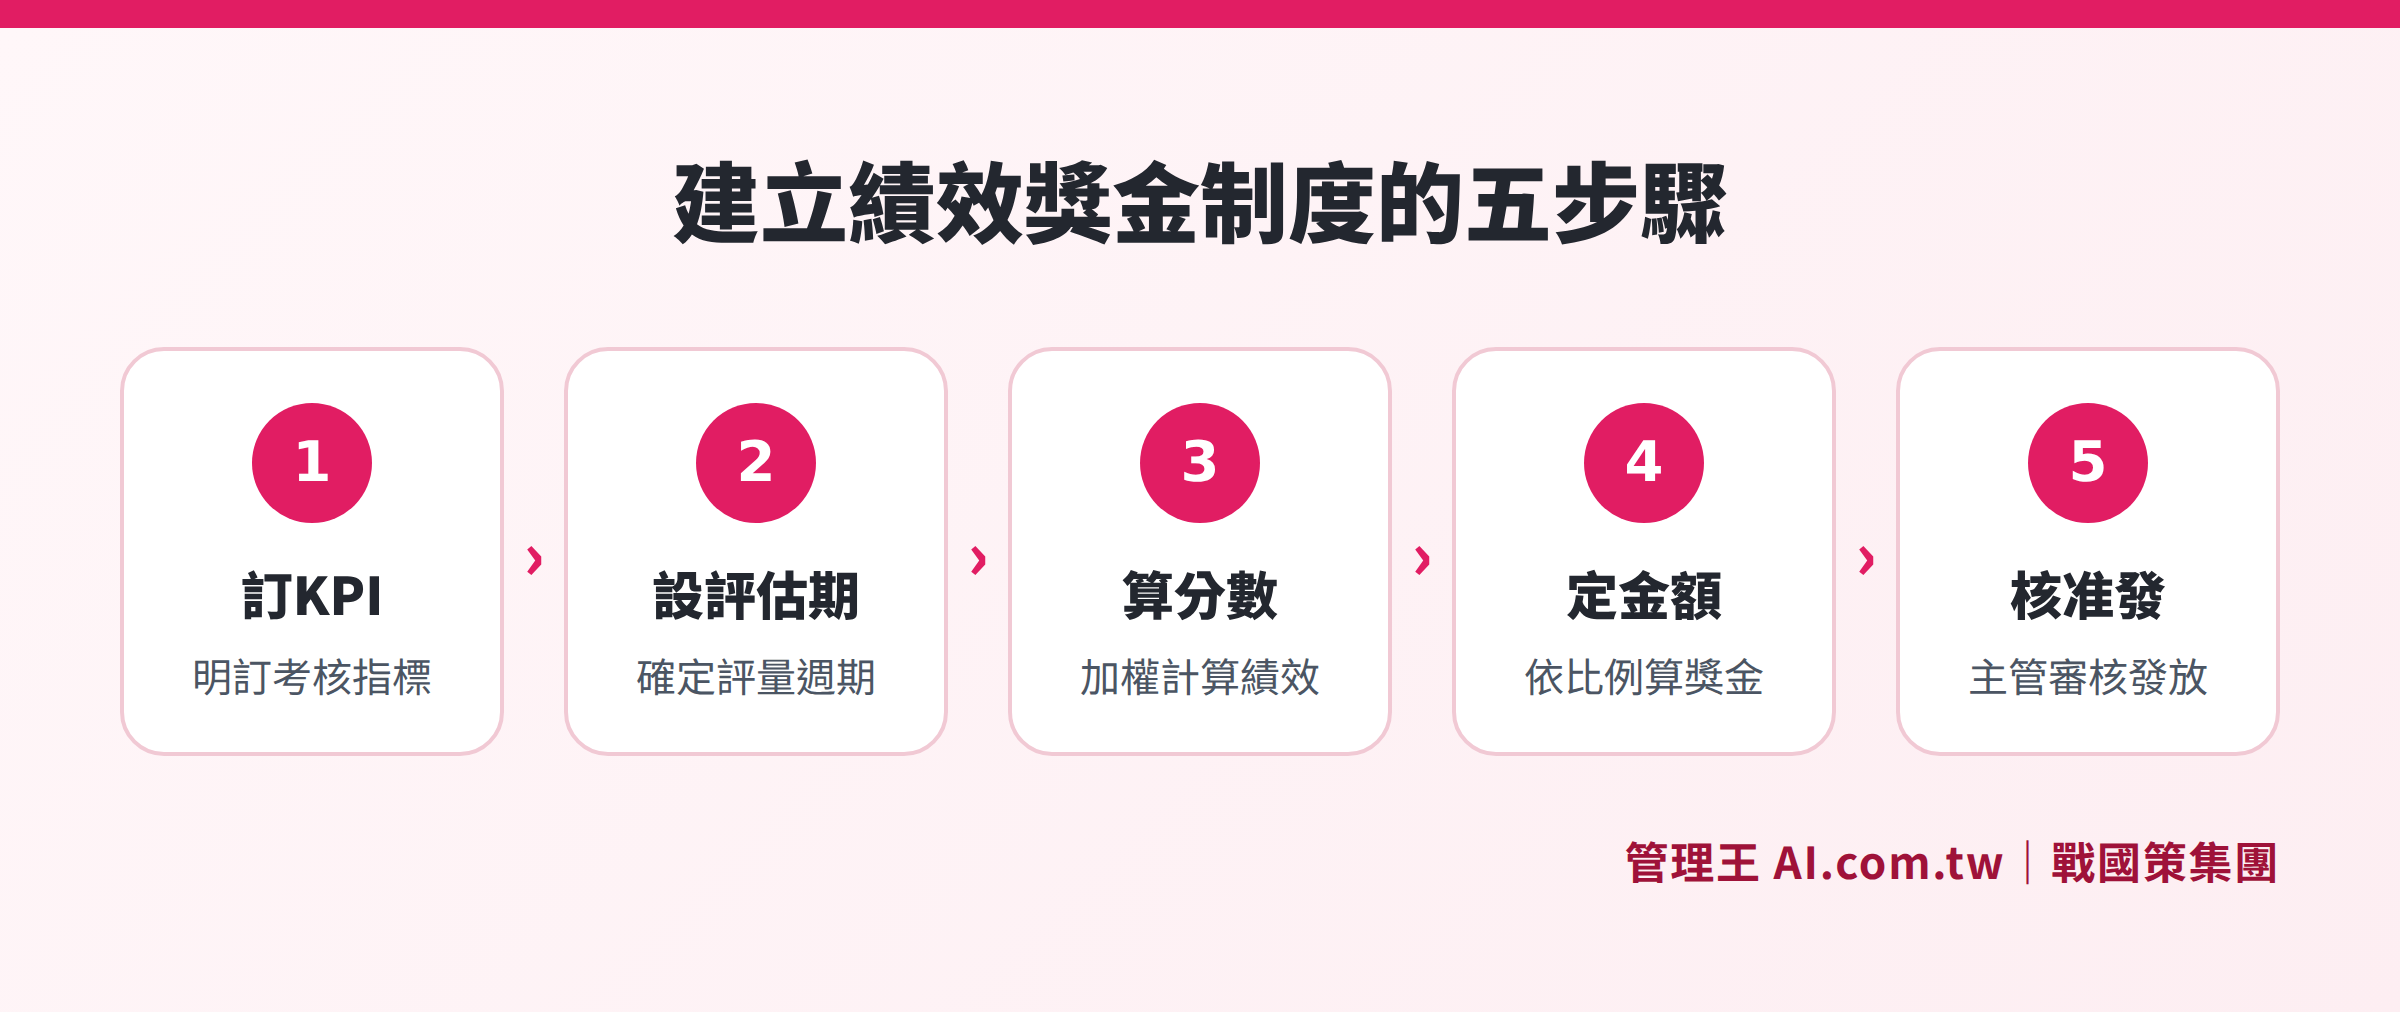
ตั้งแต่การตั้ง KPI ถึงการอนุมัติการจ่าย ประสบการณ์ที่มีระบบในแต่ละขั้นตอน
วิธีการตั้งอัตราส่วนโบนัสผลการปฏิบัติงาน?
การออกแบบ "อัตราส่วน" ไม่มีมาตรฐานที่กำหนด บริษัทสามารถตัดสินใจตามงบประมาณและเป้าหมายการบริหารได้เอง แต่ต้องระวังในสี่ประการต่อไปนี้:
1. เขียนลงในสัญญาจ้างแรงงานหรือกฎการทำงานให้ชัดเจน
ตามที่กล่าวไว้ข้างต้น หากเงื่อนไขโบนัสชัดเจนและจ่ายอย่างสม่ำเสมอ อาจได้รับการยอมรับว่าเป็นค่าแรง หากบริษัทต้องการรักษาความยืดหยุ่น (เช่น ปีที่ขาดทุนไม่จ่าย) ควรระบุในสัญญาจ้างแรงงานว่า "โบนัสขึ้นอยู่กับผลกำไรและประสิทธิภาพส่วนบุคคลที่บริษัทตัดสินใจ ไม่ใช่ส่วนหนึ่งของเงินเดือนประกัน" และให้พนักงานเซ็นชื่อยืนยัน หากบริษัทต้องการกระตุ้นพนักงานโดยใช้โบนัสผลการปฏิบัติงาน สามารถออกแบบเกณฑ์การบรรลุและอัตราคูณที่ชัดเจน,让员工清楚知道自己努力的具体报酬
2. เชื่อมโยงกับระบบ KPI
อัตราควรเชื่อมโยงกับช่วงการประเมินและเกณฑ์การบรรลุ เป้าหมาย ควรกำหนดอัตราเกณฑ์เช่น (ผู้ที่ไม่ถึงเกณฑ์การบรรลุไม่จ่ายโบนัส) เพื่อให้แน่ใจว่าโบนัสนั้นสะท้อนถึงความแตกต่างด้านประสิทธิภาพแทนที่จะเป็นทุกคนได้รับโบนัส
3. การควบคุมงบประมาณ
ให้ยอดเงินรวมของโบนัสผลการปฏิบัติงานรวมอยู่ในงบประมาณต้นทุนบุคลากรทุกปี เพื่อหลีกเลี่ยงปัญหาที่เกิดขึ้นว่า "หลังการแจกจ่ายพบว่ามีการใช้เกิน" โดยวิธีปฏิบัติที่พบบ่อยคือข้อกำหนดยอดเงินรวมของโบนัส (Bonus Pool) แล้วค่อยๆ แบ่งสัดส่วนให้กับแต่ละแผนก หัวหน้าฝ่ายจะนำไปจัดสรรให้กับแต่ละบุคคลได้อีกครั้ง
4. การปรับพารามิเตอร์ระหว่างแผนก (Calibration)
เพื่อหลีกเลี่ยงการประเมินที่ยุติธรรมในแผนกหนึ่ง จบการประเมินของอีกแผนกหนึ่ง ซึ่งอาจทำให้พนักงานที่ทำงานกันถึงเป้าหมายได้รับโบนัสที่แตกต่างกัน وتنلจิตใจของผู้ผลิตที่ติดตาม คำแนะนำควรจัดประชุมเพื่อปรับพารามิเตอร์ทุกช่วงการประเมิน (Calibration Meeting) เพื่อประเมินมาตรฐานการประเมินที่ส่งผลเชิงเปรียบเทียบจริง ระบบการจัดการผลการปฏิบัติงานของ管理王 มีฟังก์ชันการประชุมเพื่อปรับพารามิเตอร์ในตัว ที่ช่วยให้ฝ่ายทรัพยากรบุคคลตรงตามคะแนนการประเมินผ่านแผนกได้
โบนัสสิ้นปี, โบนัสผลการปฏิบัติงาน, โบนัสการเข้าชมเต็มเดือนมีความแตกต่างกันอย่างไร?
หลายๆ คนสับสนระหว่าง "โบนัสสิ้นปี" และ "โบนัสผลการปฏิบัติงาน" แต่ธรรมชาติทางกฎหมายของทั้งสองอย่างแตกต่างกันมาก และส่งผลต่อค่าใช้จ่ายด้านเงินเดือนก็แตกต่างกันเช่นกัน
โบนัสสิ้นปี:
มาตรา 29 ของกฎหมายคุ้มครองแรงงาน ระบุว่า: "หน่วยงานทั้งหมดที่สิ้นสุดปีบัญชี ต้องจ่ายโบนัสหรือแบ่งปันกำไรให้กับแรงงานที่ทำงานตลอดทั้งปีโดยไม่มีความผิด ในกรณีที่มีผลกำไร โดยมีเงื่อนไขว่าต้องหักภาษี, สนับสนุนค่าขาดทุน และมีการจัดสรรเงินปันผลและค่ารวม"
เงื่อนไข: มีผลกำไร + พนักงานไม่มีความผิดตลอดทั้งปี เท่านั้นที่จะมีหน้าที่ตามกฎหมาย มาตรา 10 ของข้อบังคับการดำเนินการของกฎหมายคุ้มครองแรงงานก็ระบุชัดเจนว่า "โบนัสสิ้นปี" เป็นสิ่งที่ไม่ใช่ค่าแรง โดยทั่วไปจะไม่รวมอยู่ในการคำนวณค่าเฉลี่ยแรงงาน (ยกเว้นในกรณีที่มีเงื่อนไขการประกันเดือนไว้ในสัญญาจ้าง)
โบนัสผลการปฏิบัติงาน:
ไม่อยู่ในรายการที่ถูกยกเว้นตามข้อบังคับ ต้องพิจารณารายบุคคลตามลักษณะ "การให้ค่าตอบแทน" และ "ปกติ" โดยที่เสนอข้างต้น
โบนัสการเข้าชมเต็มเดือน:
การตีความของสำนักงานคณะกรรมการแรงงานมีการระบุไว้อย่างชัดเจนว่า โบนัสการเข้าชมเต็มเดือนเป็นการจ่ายที่อิงจากเงื่อนไขการเข้าชม มี "การให้ค่าตอบแทนสำหรับแรงงาน" และควรถือว่าเป็นค่าแรงในขณะที่คำนวณเงินค่าล่วงเวลา ค่าชดเชย และค่าบำนาญนั้นจะต้องรวมไว้โดยไม่มีข้อพิพาทในการยอมรับ
ตาราง: เปรียบเทียบประเภทโบนัสที่พบบ่อยสามประเภท
| รายการเปรียบเทียบ | โบนัสสิ้นปี | โบนัสผลการปฏิบัติงาน | โบนัสการเข้าชมเต็มเดือน |
|---|---|---|---|
| --- | --- | --- | --- |
| ธรรมชาติทางกฎหมาย | การให้ที่ไม่ใช่ชื่อนามหรือค่าแรง (ขึ้นอยู่กับการตกลง) | การพิจารณาตามเงื่อนไขการจ่าย | เห็นว่าชัดเจนว่าเป็นค่าแรง |
| รายการที่ถูกยกเว้นจากข้อบังคับ | ถูกระบุว่าไม่ใช่ค่าแรง | ไม่ได้ระบุ ไม่ได้รับการยกเว้น | ไม่ได้ระบุ |
| รวมอยู่ในการคำนวณค่าเฉลี่ยแรงงาน | ตามปกติไม่รวม (ยกเว้นที่มีการประกันเดือน) | ขึ้นอยู่กับผลการกำหนด | เป็น |
| หน้าที่ตามกฎหมาย | มีผลกำไร + พนักงานไม่ผิดต้องจ่าย | ตามที่ระบุในสัญญาจ้างแรงงาน | ต้องจ่ายตามการเข้าชม |
โบนัสผลการปฏิบัติงานมีผลต่อค่าชดเชยและเงินบำนาญหรือไม่?
หากโบนัสผลการปฏิบัติงานได้รับการพิจารณาว่าเป็นค่าแรง จะต้องรวมไว้ใน "ค่าเฉลี่ยแรงงาน" ทำให้ส่งผลต่อการคำนวณค่าชดเชยและเงินบำนาญ
ตามมาตรา 2 วรรค 4 ของกฎหมายคุ้มครองแรงงาน ค่าเฉลี่ยแรงงานคือ: "จำนวนเงินที่ได้จากการรวมค่าแรงทั้งหมดในช่วงหกเดือนก่อนวันเกิดเหตุการณ์ที่ส่งผลหารด้วยจำนวนวันที่รวมอยู่ในช่วงเวลาดังกล่าว"
หากในช่วงหกเดือนนี้มีโบนัสผลการปฏิบัติงานที่ได้รับการพิจารณาว่าเป็นค่าแรง จำนวนเงินจะสูงขึ้น ค่าเฉลี่ยแรงงาน และมีผลกระทบต่อรายการด้านล่าง:
ค่าชดเชยตามระบบใหม่ (มาตรา 12 ของระเบียบการเงินเกษียณอายุ)
จ่ายตามจำนวนเงินเดือนที่เฉลี่ยเป็นค่าส่วนแบ่งครึ่งเดือนในจำนวนเงินเดือนอัตราเฉลี่ยเมื่อครบหนึ่งปี; หากไม่ครบหนึ่งปีจะคำนวณตามสัดส่วน; จำนวนเงินที่จะจ่ายสูงสุดจะเป็นค่าของเฉลี่ยสูงสุดในหกเดือน หากโบนัสผลการปฏิบัติงานถูกรวมเข้าไป จะทำให้จำนวนเงินค่าชดเชยในปีนั้นสูงกว่าเฉพาะการเงินเดือน
เงินบำนาญระบบเก่า (มาตรา 55 ของกฎหมายคุ้มครองแรงงาน)
คำนวณจากอายุการทำงานและเงินเฉลี่ย หากค่าตอบแทนเฉลี่ยของการรวมโบนัสผลการปฏิบัติงานทำให้เพิ่มขึ้น จำนวนเงินบำนาญก็จะเพิ่มขึ้นตาม ดังนั้นบริษัทจำเป็นต้องวางแผนต้นทุนบุคลากรล่วงหน้า
ฐานการคำนวณค่าล่วงเวลา
หากโบนัสผลการปฏิบัติงานถูกพิจารณาว่าเป็นค่าแรง ในการคำนวณค่าล่วงเวลา "ค่าแรงตามปกติ" จะต้องรวมถึงช่องของโบนัสผลการปฏิบัติงานด้วย สิ่งนี้มีผลอย่างเห็นได้ชัดกับพนักงานที่ได้รับโบนัสผลการปฏิบัติงานในทุกเดือน
ขอแนะนำให้บริษัทในการออกแบบระบบ ควรปรึกษาฝ่ายทรัพยากรบุคคลหรือที่ปรึกษาทางกฎหมายเกี่ยวกับ "ความเสี่ยงการยอมรับค่าแรง" และจับคู่กับเอกสารสัญญาจ้างแรงงาน ที่มีการบันทึกอย่างชัดเจน และตกลงลักษณะโบนัสอย่างชัดเจน เพื่อให้ลดความเสี่ยงในการเกิดข้อพิพาทได้ต่ำที่สุด
โบนัสผลการปฏิบัติงานต้องหักภาษีหรือไม่? การคำนวณการบรรเทาสุขภาพเจเนอเรชันที่สองเป็นอย่างไร?
ภาษีเงินได้: รายได้ที่ไม่ได้จ่ายเฉพาะตลอดทั้งเดือน
โบนัสผลการปฏิบัติงานถือว่าเป็นรายได้ ต้องหักตามเกณฑ์การหักภาษีรายได้ ของประเภทต่าง ๆ ที่จ่ายต้องหัก หักภาษี 5% จากผลการให้ และไม่รวมเข้ากับยอดเงินเดือนในเดือนนั้น หากจำนวนเงินที่จ่ายแต่ละครั้งไม่ถึงจำนวนเงินที่กระทรวงการคลังประกาศในปีนั้น ยกเว้นภาษี (แต่ยังคงต้องมีการแจ้ง) และถ้าเกินเกณฑ์ต้องหัก 5% เป็นการหักภาษีที่ต้องชำระ ในเดือนพฤษภาคมของปีถัดไปพนักงานจะรายงานการเสียภาษีรวม และจะได้รับเงินคืนหรือชำระเพิ่ม
เบี้ยประกันสุขภาพเจเนอเรชันที่สอง (อัตรา 2.11%)
เบี้ยนี้ถูกเรียกเก็บจากระบบการสะสมทั้งปี ปัจจุบันในหกกลุ่มรายได้ โบนัสเป็นผลที่ไม่อยู่ในระบบ
- เกณฑ์: พอลิตรโบนัสรวมตลอดทั้งปีเกิน "เงินเดือนที่ประกัน 4 เท่า ในเดือนพฤศจิกายน"
- สูตร:(โบนัสทั้งหมดตลอดทั้งปี − เงินเดือนสำหรับเดือนที่ประกัน×4)× 2.11%
ตัวอย่าง: หากพนักงานมีเงินเดือนที่ประกันเป็น 45,800 บาท โบนัสรวมตลอดทั้งปีเป็น 260,000 บาท:
- เกณฑ์ 4 เท่า: 45,800 × 4 = 183,200 บาท
- จำนวนส่วนเกิน: 260,000 − 183,200 = 76,800 บาท
- เบี้ยประกันที่ต้องชำระ: 76,800 × 2.11% ≈ 1,621 บาท (由雇主代扣)
หากโบนัสรวมตลอดทั้งปีไม่เกินเกณฑ์ 4 เท่า ก็ไม่ต้องชำระเบี้ยประกันสุขภาพเจเนอเรชันที่สอง
คำแนะนำทางปฏิบัติ
ขอแนะนำให้บริษัทตรวจสอบยอดทั้งหมดของโบนัสที่ออกจ่ายในปีนั้น ว่าจะเกินเกณฑ์ 4 เท่าหรือไม่ก่อนการชำระโบนัส; หากเกิน ขอให้หักเงินประกันที่ต้องชำระ และชำระเงินที่ประกันสุขภาพภายในสิ้นเดือนถัดไป หากใช้ระบบการคำนวณเงินเดือน ก็สามารถติดตามยอดสะสมได้อัตโนมัติและแจ้งยอดหักที่ต้องชำระ ลดข้อผิดพลาดในการคำนวณด้วยมือ
การใช้管理王มีวิธีการอย่างไร: การจัดการโบนัสผลการปฏิบัติงานในเชิงดิจิตอล
ข้อบกพร่องในการจัดการโบนัสผลการปฏิบัติงานด้วยมือมีความชัดเจน: มีเวอร์ชันของ Excel ที่มีมากเกินไป, การคำนวณอัตราการบรรลุ KPI ที่ทำได้ง่ายผิดพลาด, บันทึกการจ่ายกระจายอยู่ในอีเมลและแอพพลิเคชันการสื่อสาร, กระบวนการอนุมัติพึ่งพาเอกสารหรือข้อความ Line—เมื่อต้องกลั่นกรองก่อนจัดจ่ายทำให้เกิดความผิดพลาดในทางลงโทษเป็นเรื่องยาก
ระบบการจัดการผลการปฏิบัติงานของ管理王 AI.com.tw ครอบคลุมการตั้งค่า KPI, การประเมินรายเดือน, การประเมินแบบ 360 องศา, การคำนวณเงินเดือน ทำให้การออกโบนัสผลการปฏิบัติงานถูกจัดระเบียบตลอดกระบวนการ ตั้งแต่การประเมินจนถึงการจ่าย:
ขั้นตอนที่หนึ่ง: ตั้งค่า KPI และเกณฑ์การให้คะแนนในระบบ
หัวหน้าสามารถตั้งค่า KPI ของพนักงาน 5 ถึง 8 รายการในระบบได้ที่ต้นฤดูกาล และกำหนดอัตราโบนัสและเกณฑ์การบรรลุก็เป็นไปตามที่ต้องการ พนักงานจะได้เห็นกฎในวันแรกที่เข้าสู่ระบบและหลีกเลี่ยงการค้นพบความแตกต่างในการที่ "เจ้าของผู้นั้นต้องการอดหยุดอะไรบางอย่าง" เมื่อถึงปลายปี
ขั้นตอนที่สอง: บันทึกที่สะสมอัตโนมัติในเดือนที่อนุมัติ
หัวหน้าสามารถกรอกความคิดเห็นและความก้าวหน้าในระบบได้ในช่วงสิ้นเดือน พนักงานสามารถตอบได้ทันที ทุกการบันทึกในอดีตรวมอยู่ใน cloud ไม่ต้องพึ่งพาความจำหรือกลัวว่าพนักงานที่ออกจากงานจะทำให้ข้อมูลสูญหายในกระบวนการประเมินปีนั้นก็มีข้อมูลที่ครบถ้วนที่สามารถย้อนกลับได้
ขั้นตอนที่สาม: สรุปอัตโนมัติโดย AI เมื่อสิ้นสุดการประเมิน
AI จะรวบรวมสรุปประสิทธิภาพจากอัตราการบรรลุ KPI การประเมินแบบ 360 องศา และข้อมูลการทบทวนรายเดือน ช่วยให้ผู้บริหารประหยัดเวลาเข้าใจในเรื่องการจัดการมวลพลังและมุ่งเน้นไปที่การตัดสินใจเกี่ยวกับการจัดการโบนัส
ขั้นตอนที่สี่: เชื่อมโยงระบบการคำนวณเงินเดือน เพื่อคำนวณโดยอัตโนมัติ
เมื่อยืนยันการให้คะแนนแล้ว ระบบจะนำยอดเงินที่โบนัสผลการปฏิบัติงานมาใส่เองตามสูตรที่กำหนดไว้ รวมถึงค่าล่วงเวลา, ประกันสังคม, และเบี้ยประกันสุขภาพเจเนอเรชันที่สองในการคำนวณ รวมถึงผลลัพธ์ในการคำนวณที่สามารถย้อนกลับได้ตามสูตรแต่ละตัว ทำให้สอดคล้องกับการตรวจสอบภาษี
ขั้นตอนที่ห้า: ศูนย์การอนุมัติ ผ่านหลายระดับการอนุมัติ
ก่อนที่จะมีการจ่ายโบนัส ควรส่งผ่านกระบวนการตามระบบ โดยให้นายจ้างและฝ่ายทรัพยากรบุคคลอนุมัติเป็นลายลักษณ์อักษรเพื่อให้มั่นใจว่าการจ่ายแต่ละครั้งมีการอนุมัติอย่างครบถ้วน บันทึกการอนุมัติควร完整查閱 减少争议的发生。
การใช้งานแผนการฟรีสามารถใช้ฟังก์ชันการจัดการผลการปฏิบัติงานพื้นฐานได้ตลอดไป ฟังก์ชันการวิเคราะห์ AI และการอนุมัติหลายระดับจะมีให้ในแผนการชำระเงิน ขอเชิญตรวจสอบราคาของแผนการ หรืออ่านคู่มือการจัดการผลการปฏิบัติงานอย่างครบถ้วน เพื่อเรียนรู้เพิ่มเติม ต้องการที่จะเข้าใจในเวลาเดียวกันระหว่างการออกแบบ KPI และ OKR สามารถศึกษาบทความนี้ว่าถ้ามีความแตกต่างกันระหว่าง KPI และ OKR?
ให้คำปรึกษาฟรีในการออกแบบระบบโบนัสผลการปฏิบัติงาน
ที่ปรึกษาช่วยคุณให้ชัดเจนในข้อกำหนดของกฎหมายคุ้มครองแรงงาน ออกแบบข้อกำหนดโบนัสผลการปฏิบัติงานที่มีความโปร่งใสตามกฎหมายเพื่อให้คุณคลี่คลายข้อสงสัยทั้งหมดในเวลา 30 นาที
ช่องทางให้คำปรึกษาฟรี: 0800-003-191
LINE Official Account: @119m
เว็บไซต์ทางการ: app.AI.com.tw
สมัครสิบแผนทดลองฟรี: สมัคร管理王ทันที
คำถามที่พบบ่อย
โบนัสผลการปฏิบัติงานต้องจ่ายหรือไม่? มีหน้าที่ตามกฎหมายหรือไม่?
กฎหมายแรงงานไม่มีข้อกำหนดที่บังคับนายจ้างที่จะต้องจ่าย "โบนัสผลการปฏิบัติงาน" แต่หากในสัญญาจ้างแรงงานหรือกฎการทำงานได้ระบุเงื่อนไขการจ่ายไว้เมื่อพนักงานก็มีกำหนดต้องปฏิบัติตามนั้นเมื่อได้เงื่อนไข หากนายจ้างไม่จ่ายโดยไม่สนใจก็อาจทำการฟ้องร้องกับสำนักงานกระทรวงการบ้านเพื่ออ้างว่านายจ้างละเมิดสัญญาจ้างแรงงาน ในทางกลับกัน หากกฎการทำงานมีการกำหนดไว้ชัดเจนว่า "โบนัสขึ้นอยู่กับผลกำไรของบริษัทและการอนุมัติของผู้บริหาร เป็นส่วนหนึ่งของเงินเดือนการคุ้มครอง" นายจ้างเลือกที่จะไม่จ่ายในปีที่ขาดทุน จะมีความถูกต้องทางกฎหมายมากกว่า แนะนำให้ปรึกษาผู้เชี่ยวชาญก่อนออกแบบระบบเพื่อให้มั่นใจในคำพูดที่มีความถูกต้อง
โบนัสผลการปฏิบัติงานถือเป็นฐานในการคำนวณค่าล่วงเวลาหรือไม่?
หากโบนัสผลการปฏิบัติงานได้รับการพิจารณาว่าเป็นค่าแรง (มีการให้ค่าตอบแทนสำหรับการบริการอย่างปกติ), จะต้องรวมอยู่ในการคำนวณค่าล่วงเวลา ฐานในการคำนวณค่าล่วงเวลาคือ "ค่าแรงตามปกติ" หากเงินเดือนมีโบนัสผลการปฏิบัติงานที่ถูกพิจารณาว่าเป็นค่าแรง ค่าล่วงเวลาจึงมีผลที่สูงขึ้น ซึ่งโดยเฉพาะผู้เป็นนายจ้างที่จ่ายโบนัสผลการปฏิบัติงานทุกเดือนนั้นต้องระมัดระวังอย่างมาก ไม่อย่างนั้นอาจถูกสำนักงานกระทรวงการบ้านปรับได้
โบนัสผลการปฏิบัติงานและโบนัสสิ้นปีสามารถออกแบบพร้อมกันได้หรือไม่?
สามารถได้ หลายบริษัทออกแบบสองประเภทโบนัสพร้อมกัน: "โบนัสสิ้นปี" จะจ่ายตามประสบการณ์และตำแหน่งในช่วงสิ้นปี (มีลักษณะที่บ่งบอกไม่ควรรับประกัน) "โบนัสผลการปฏิบัติงาน" จะจ่ายตามการประเมิน KPI ในไตรมาสหรือปี (มีลักษณะที่เกี่ยวข้องกับค่าตอบแทน) สำหรับธรรมชาติทางกฎหมายของทั้งสองอย่างแตกต่างกัน มาตรฐานของกฎหมายแรงงานที่ใช้ก็แตกต่างกันด้วย แนะนำให้ระบุอย่างชัดเจนในกฎการทำงาน และอธิบายเกี่ยวกับหลักการการคำนวณและเงื่อนไขการจ่ายโบนัสแยกออกจากกัน
พนักงานลาออกระหว่างช่วงการประเมินต้องจ่ายโบนัสผลการปฏิบัติงานหรือไม่?
หากโบนัสผลการปฏิบัติงานถือเป็นค่าแรง พนักงานสามารถเรียกร้องได้ตามสัดส่วนที่อยู่ในทุน เมื่อออกจากงาน แต่ถ้ากฎการทำงานมีการระบุว่า "ผู้ที่ลาออกจะไม่ได้รับโบนัสในช่วงฟุ้งซ่าน" จะไม่มีความถูกต้องตามกฎหมายเพื่อไม่ให้เกิดการพิจารณา จึงแนะนำให้อย่างปรึกษาและเจรจากับพนักงาน หรือให้ที่ปรึกษาทางกฎหมายตรวจดูเงื่อนไข เพื่อหลีกเลี่ยงความเสี่ยงในการเกิดข้อพิพาทภายหลัง
การจัดการภาษีของโบนัสผลการปฏิบัติงานจะเหมือนกับพนักงานในไต้หวันหรือไม่?
การจัดการภาษีของพนักงานต่างชาติจะแตกต่างกันตามวันอยู่ในไต้หวัน หากพนักงานต่างประเทศอยู่ในไต้หวันครบ 183 วัน จะใช้การรายงานภาษีตามแบบเดียวกับพนักงานท้องถิ่น; หากไม่ถึง 183 วัน รายได้ส่วนนี้ (รวมถึงโบนัสผลการปฏิบัติงาน) จะมักจะต้องรายงานตามอัตราที่สูงกว่าการหักภาษี แนะนำให้ตรวจสอบกับสำนักงานสรรพากรหรือที่ปรึกษาด้านภาษีล่วงหน้าเพื่อหลีกเลี่ยงการหักภาษีที่ผิดพลาด
แหล่งข้อมูล
- ระบบการค้นหากฎหมายของกระทรวงแรงงาน: การตีความโบนัสผลการปฏิบัติงาน (87) 台勞動二字第035198號
- ฐานข้อมูลกฎหมายแห่งชาติ: มาตรา 2 และมาตรา 29
- ฐานข้อมูลกฎหมายแห่งชาติ: มาตรา 10 ของกฎหมายคุ้มครองแรงงาน
- เว็บไซต์ของกระทรวงแรงงาน: คำอธิบายเกี่ยวกับค่าให้ชดเชยกรณีบอกเลิกทำงานแบบใหม่
- เว็บไซต์กรมสรรพากร: อัตราการหักภาษีประเภทต่าง ๆ
- บริการปกป้องสุขภาพแห่งชาติ: คำอธิบายเกี่ยวกับเบี้ยประกันสุขภาพเจเนอเรชันที่สอง
บทความนี้เป็นข้อมูลทั่วไป ไม่ถือเป็นข้อแนะนำทางกฎหมายหรือภาษี โดยยึดตามประกาศล่าสุดของหน่วยงานที่มีอำนาจในการจัดการ