Thưởng hiệu suất được phát như thế nào? Cách tính, tỷ lệ và quy tắc phát thưởng|Đề xuất hệ thống quản lý hiệu suất
Giải thích về công nhận pháp lý của thưởng hiệu suất (tiền lương vs trợ cấp từ thiện), cách tính phổ biến (phương pháp hệ số cố định, phương pháp liên kết với tỷ lệ hoàn thành KPI, chia sẻ lợi nhuận), nguyên tắc thiết kế tỷ lệ, mối quan hệ với trợ cấp thôi việc và lương hưu, cách tính thuế thu nhập và phí bảo hiểm bổ sung cho bảo hiểm y tế thế hệ thứ hai, cũng như cách sử dụng hệ thống Quản lý Vương để quản lý toàn bộ quy trình phát thưởng.
Thưởng hiệu suất (Performance Bonus) là khoản thù lao bổ sung mà doanh nghiệp trả cho nhân viên dựa trên mức độ hoàn thành mục tiêu của họ. Số tiền, tần suất và điều kiện được quy định bởi nhà tuyển dụng, không có công thức pháp định. Trong thực tế, nhiều ông chủ không rõ thưởng hiệu suất có được xem là "tiền lương" hay không, tỷ lệ phát thưởng cần thiết kế như thế nào, và có phải khấu thu thuế hay không — nếu không rõ ràng về những vấn đề này, có thể dẫn đến việc phải nộp thuế nhiều hơn hoặc thậm chí ảnh hưởng đến việc tính toán khoản trợ cấp thôi việc, và gây ra tranh chấp lao động. Bài viết này dựa trên Luật Lao động, quy định thuế của Bộ Tài chính và giải thích của Bộ Lao động, tổng hợp các tiêu chuẩn công nhận pháp lý cho thưởng hiệu suất, cách tính, nguyên tắc thiết kế tỷ lệ, quy định về thuế, và cách sử dụng công cụ hệ thống hóa để quản lý quy trình phát thưởng, hỗ trợ các chủ doanh nghiệp và nhân sự tại Đài Loan thiết lập một hệ thống thưởng hiệu suất hợp pháp và minh bạch.
Thưởng hiệu suất có phải là tiền lương không? Tiêu chuẩn công nhận pháp lý
Đây là vấn đề quan trọng nhất của thưởng hiệu suất và cũng là vấn đề dễ bị bỏ qua nhất. Câu trả lời không phải là "có" hay "không", mà là "tùy trường hợp".
Theo Điều 2 Khoản 3 của Luật Lao động, định nghĩa về tiền lương như sau:
> "Thù lao mà công nhân nhận được do công việc, bao gồm tiền lương, tiền công và các khoản thưởng, trợ cấp theo giờ, ngày, tháng, công việc, dưới dạng tiền mặt hoặc hiện vật...".
Chú ý rằng "các khoản trợ cấp bằng bất kỳ tên gọi nào" — có nghĩa là tên gọi không quan trọng, điều quan trọng là có phù hợp với bản chất của "tiền lương" hay không.
Điều 10 của Quy định thi hành Luật Lao động đã liệt kê các mục không được xem là "tiền lương", bao gồm "thưởng cuối năm, thưởng thi đấu, thưởng phát minh, thưởng thành tích đặc biệt, thưởng thâm niên, thưởng tiết kiệm nhiên liệu và nguyên liệu, và các khoản thưởng không thường xuyên khác". "Thưởng hiệu suất" không có mặt trong danh sách loại trừ này.
Bộ Lao động giải thích như thế nào?
Chỉ thị số 035198 của Bộ Lao động (87) đã rõ ràng chỉ ra:
> "Nếu thưởng hiệu suất được phát dựa trên việc công nhân đạt được mục tiêu đã định, có tính chất thù lao do công việc mang lại, theo quy định tại Điều 2 Khoản 3 của Luật Lao động và Điều 10 của Quy định thi hành, nó thuộc phạm vi tiền lương và khi tính toán lương hưu, phải được đưa vào tính toán lương bình quân."
Tuy nhiên, Quyết định số 89 của Tòa án tối cao năm 106 lại có quan điểm khác: nếu thưởng hiệu suất được xác định bởi lợi nhuận của công ty và sự phê duyệt của quản lý thì "không thuộc khoản thanh toán thường xuyên mà công nhân làm việc được trả, mà là phần thưởng, trợ cấp tạo động lực của nhà tuyển dụng nhằm khuyến khích tinh thần của nhân viên, không tính là tiền lương."
Tóm lại trong một câu
Liệu thưởng hiệu suất có thuộc về "tiền lương" hay không, phụ thuộc vào hai tiêu chí: tính đối giá công việc (hoàn thành nhiệm vụ thì nhận) và tính thường xuyên (phát định kỳ ổn định); nếu cả hai đều phù hợp, thì khoản trợ cấp thôi việc và lương hưu đều phải tính vào.
Bảng: Hai tiêu chí công nhận thưởng hiệu suất là tiền lương
| Tiêu chí công nhận | Thuộc về tiền lương (tiền lương hóa) | Không thuộc tiền lương (đặc ân) |
|---|---|---|
| --- | --- | --- |
| Tính đối giá công việc | Hoàn thành nhiệm vụ thì nhận, điều kiện rõ ràng | Dựa vào lợi nhuận công ty, phải được sự phê duyệt của quản lý |
| Phân phối thường xuyên | Phát định kỳ mỗi tháng, mỗi quý | Phát ngẫu nhiên, không định kỳ, một lần |
Vì vậy, khi doanh nghiệp thiết kế hệ thống thưởng hiệu suất, họ nên xác định rõ điều kiện phát thưởng, công thức tính toán và chu kỳ phát thưởng trong hợp đồng lao động hoặc quy tắc làm việc để có thể kiểm soát chính xác các rủi ro pháp lý.
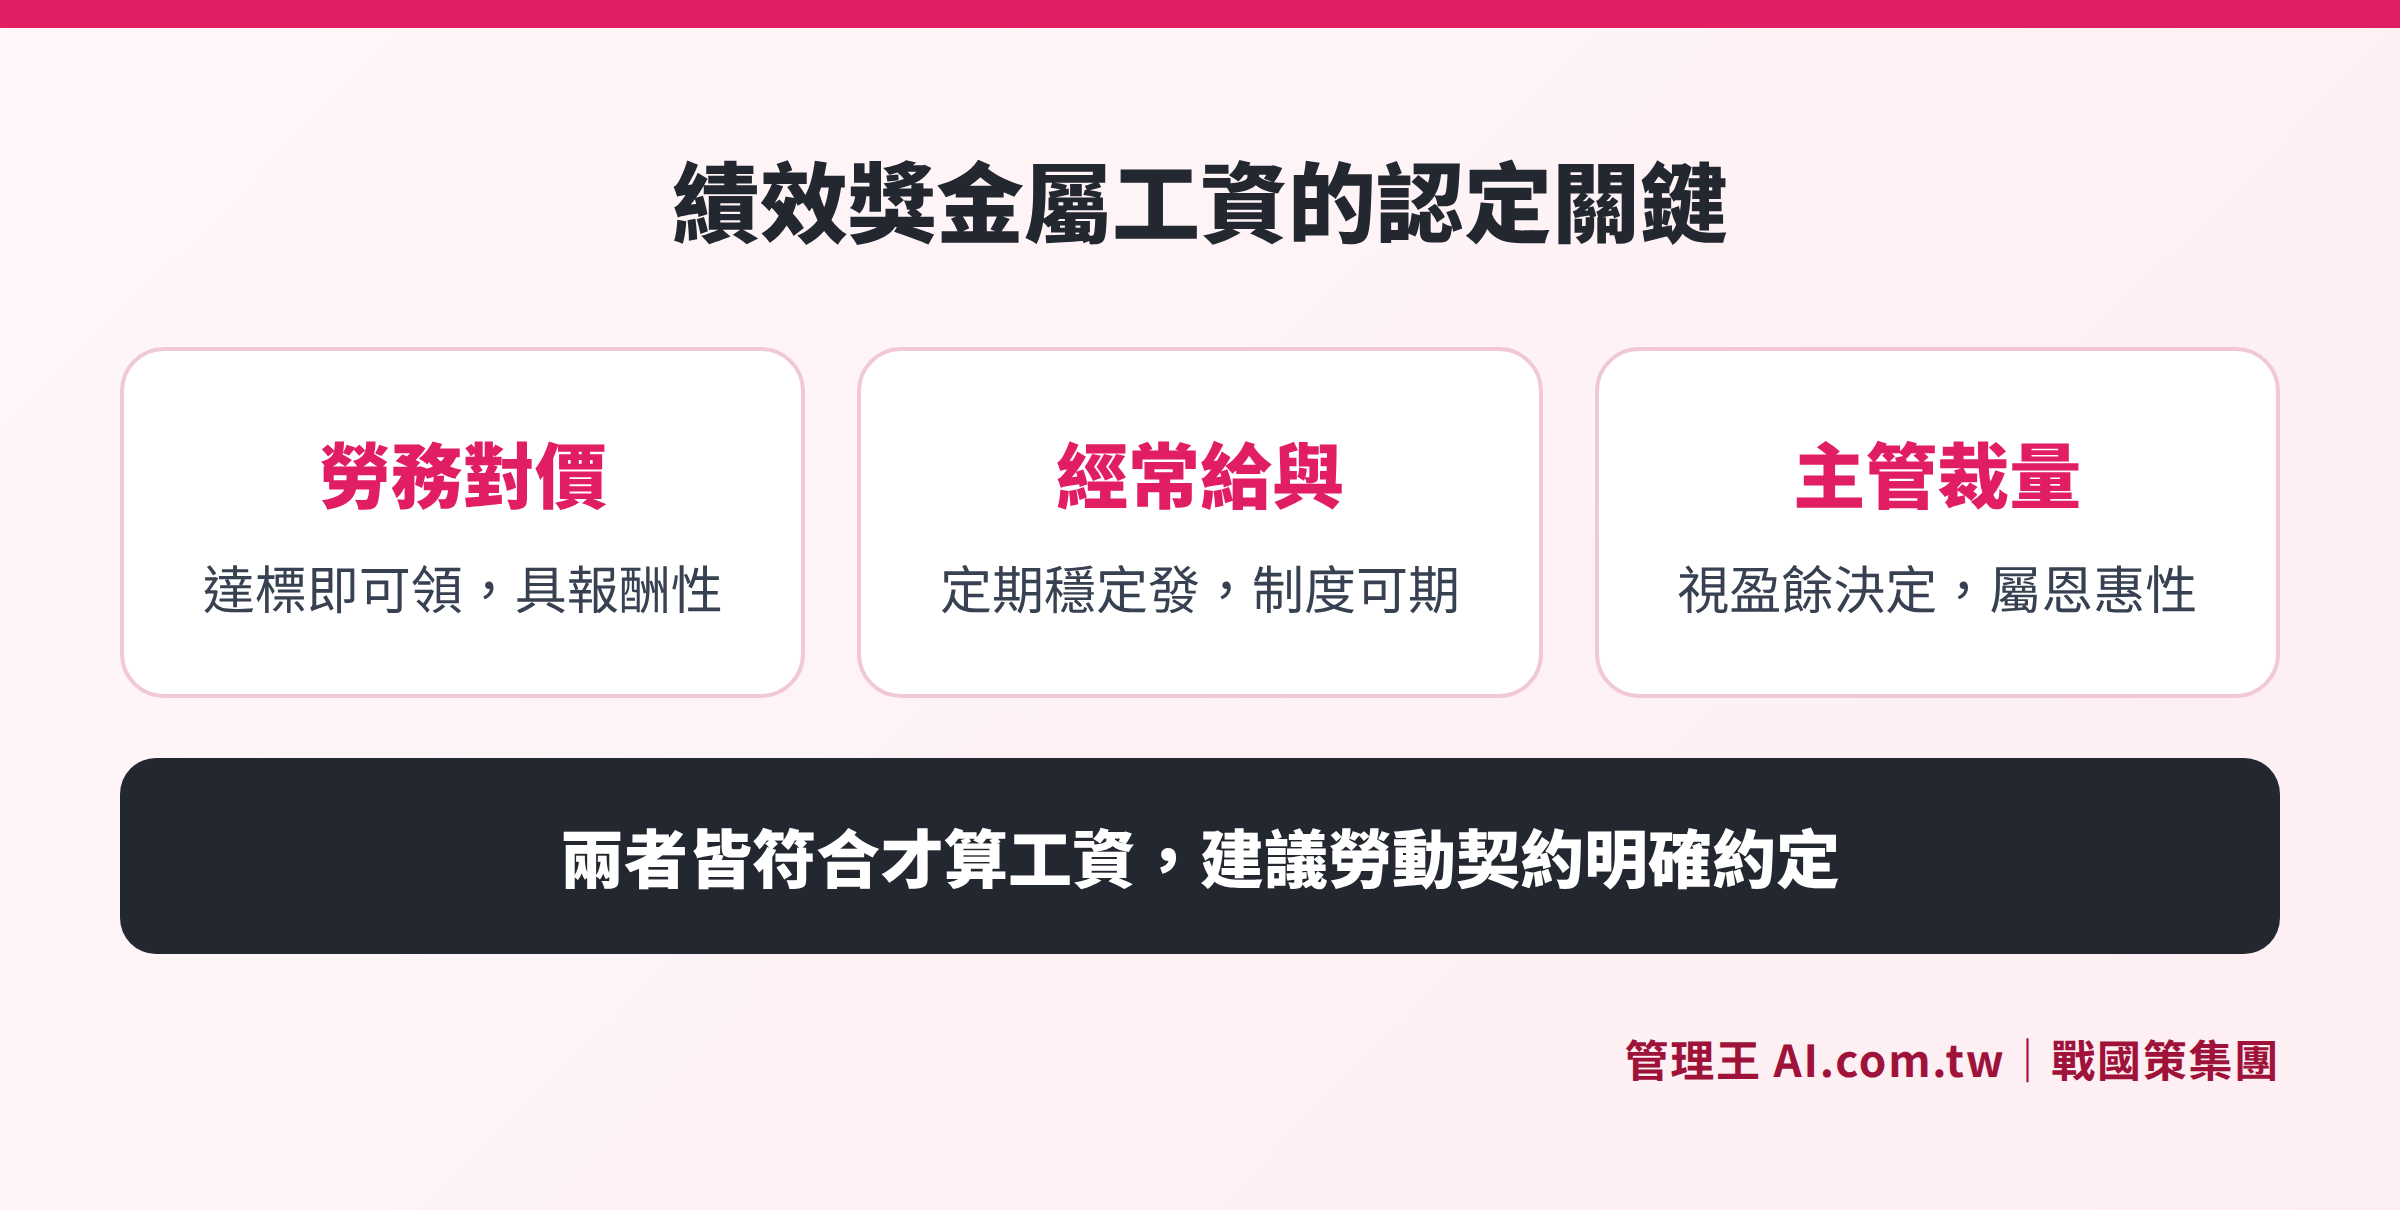
So sánh ba tình huống khác nhau về tính đối giá công việc, phân phối thường xuyên và quyền hạn của quản lý
Các cách tính thưởng hiệu suất có gì?
Trên thị trường hiện có ba cấu trúc tính toán phổ biến, doanh nghiệp có thể chọn cách phù hợp nhất dựa trên đặc tính ngành nghề và loại hình vị trí:
1. Phương pháp hệ số cố định (dựa trên lương cơ bản)
Đơn giản và dễ hiểu cho nhân viên. Công thức như sau:
Thưởng hiệu suất = Lương tháng × Hệ số hiệu suất
Hệ số thường phụ thuộc vào đánh giá (như S, A, B, C) khác nhau, nhân viên đạt đánh giá cao sẽ nhận hệ số cao hơn, trong khi những nhân viên không đạt đủ tiêu chí có thể không nhận thưởng. Mức độ cao thấp của hệ số do công ty xác định dựa trên ngân sách và thói quen ngành, không có tiêu chuẩn pháp định.
2. Phương pháp liên kết với tỷ lệ hoàn thành KPI
Dựa trên tỷ lệ điểm đạt được KPI được điều chỉnh cho từng kỳ tính toán thưởng. Công thức như sau:
Thưởng hiệu suất = Căn cứ thưởng × Tỷ lệ đạt KPI điều chỉnh
Ví dụ: Căn cứ thưởng được xác định là một phần trăm nhất định của lương tháng, nếu tỷ lệ hoàn thành KPI vượt quá 100%, nhân viên có thể nhận nhiều hơn căn cứ; nếu không đạt mục tiêu, sẽ theo tỷ lệ giảm. Phương pháp này phản ánh rõ ràng các cá nhân và rất phù hợp với các vị trí có chỉ số định lượng rõ ràng như kinh doanh, tiếp thị.
3. Phương pháp chia sẻ lợi nhuận (Profit Sharing)
Phân chia một tỷ lệ nhất định từ lợi nhuận sau thuế trong một khoảng thời gian nhất định của công ty hoặc lợi nhuận của bộ phận cho nhân viên, thường thấy ở các quản lý bộ phận kinh doanh hoặc quản lý cấp cao, liên kết chặt chẽ với lợi ích toàn diện của công ty nhưng có ảnh hưởng lớn từ nhu cầu thị trường, trong khi thu nhập của nhân viên không ổn định.
4. Phương pháp hỗn hợp
Nhiều doanh nghiệp kết hợp cả tỷ lệ KPI cá nhân và thành tích toàn bộ bộ phận/công ty để tính toán riêng biệt rồi cộng lại, vừa đảm bảo đóng góp của cá nhân vừa tính đến sự hợp tác của đội nhóm.
Bảng: So sánh ba cách tính thưởng hiệu suất
| Cách tính | Đối tượng áp dụng | Ưu điểm | Lưu ý |
|---|---|---|---|
| --- | --- | --- | --- |
| Phương pháp hệ số cố định | Nhân viên văn phòng, công nhân nhà máy | Quy tắc đơn giản, minh bạch dễ hiểu | Thiết kế hệ số cần phù hợp với ngân sách công ty |
| Phương pháp liên kết với tỷ lệ hoàn thành KPI | Kinh doanh, Quản lý dự án, Tiếp thị | Liên kết trực tiếp với mục tiêu, công bằng và khách quan | Chất lượng thiết lập KPI ảnh hưởng đến kết quả |
| Phương pháp chia sẻ lợi nhuận | Quản lý cấp cao, giám sát kinh doanh | Phù hợp với lợi ích công ty | Bị ảnh hưởng lớn từ thị trường, không ổn định |
| Phương pháp hỗn hợp | Quản lý trung cấp, đội ngũ đa chức năng | Cân bằng giữa thành tích cá nhân và nhóm | Công thức có phần phức tạp, cần giải thích chi tiết |
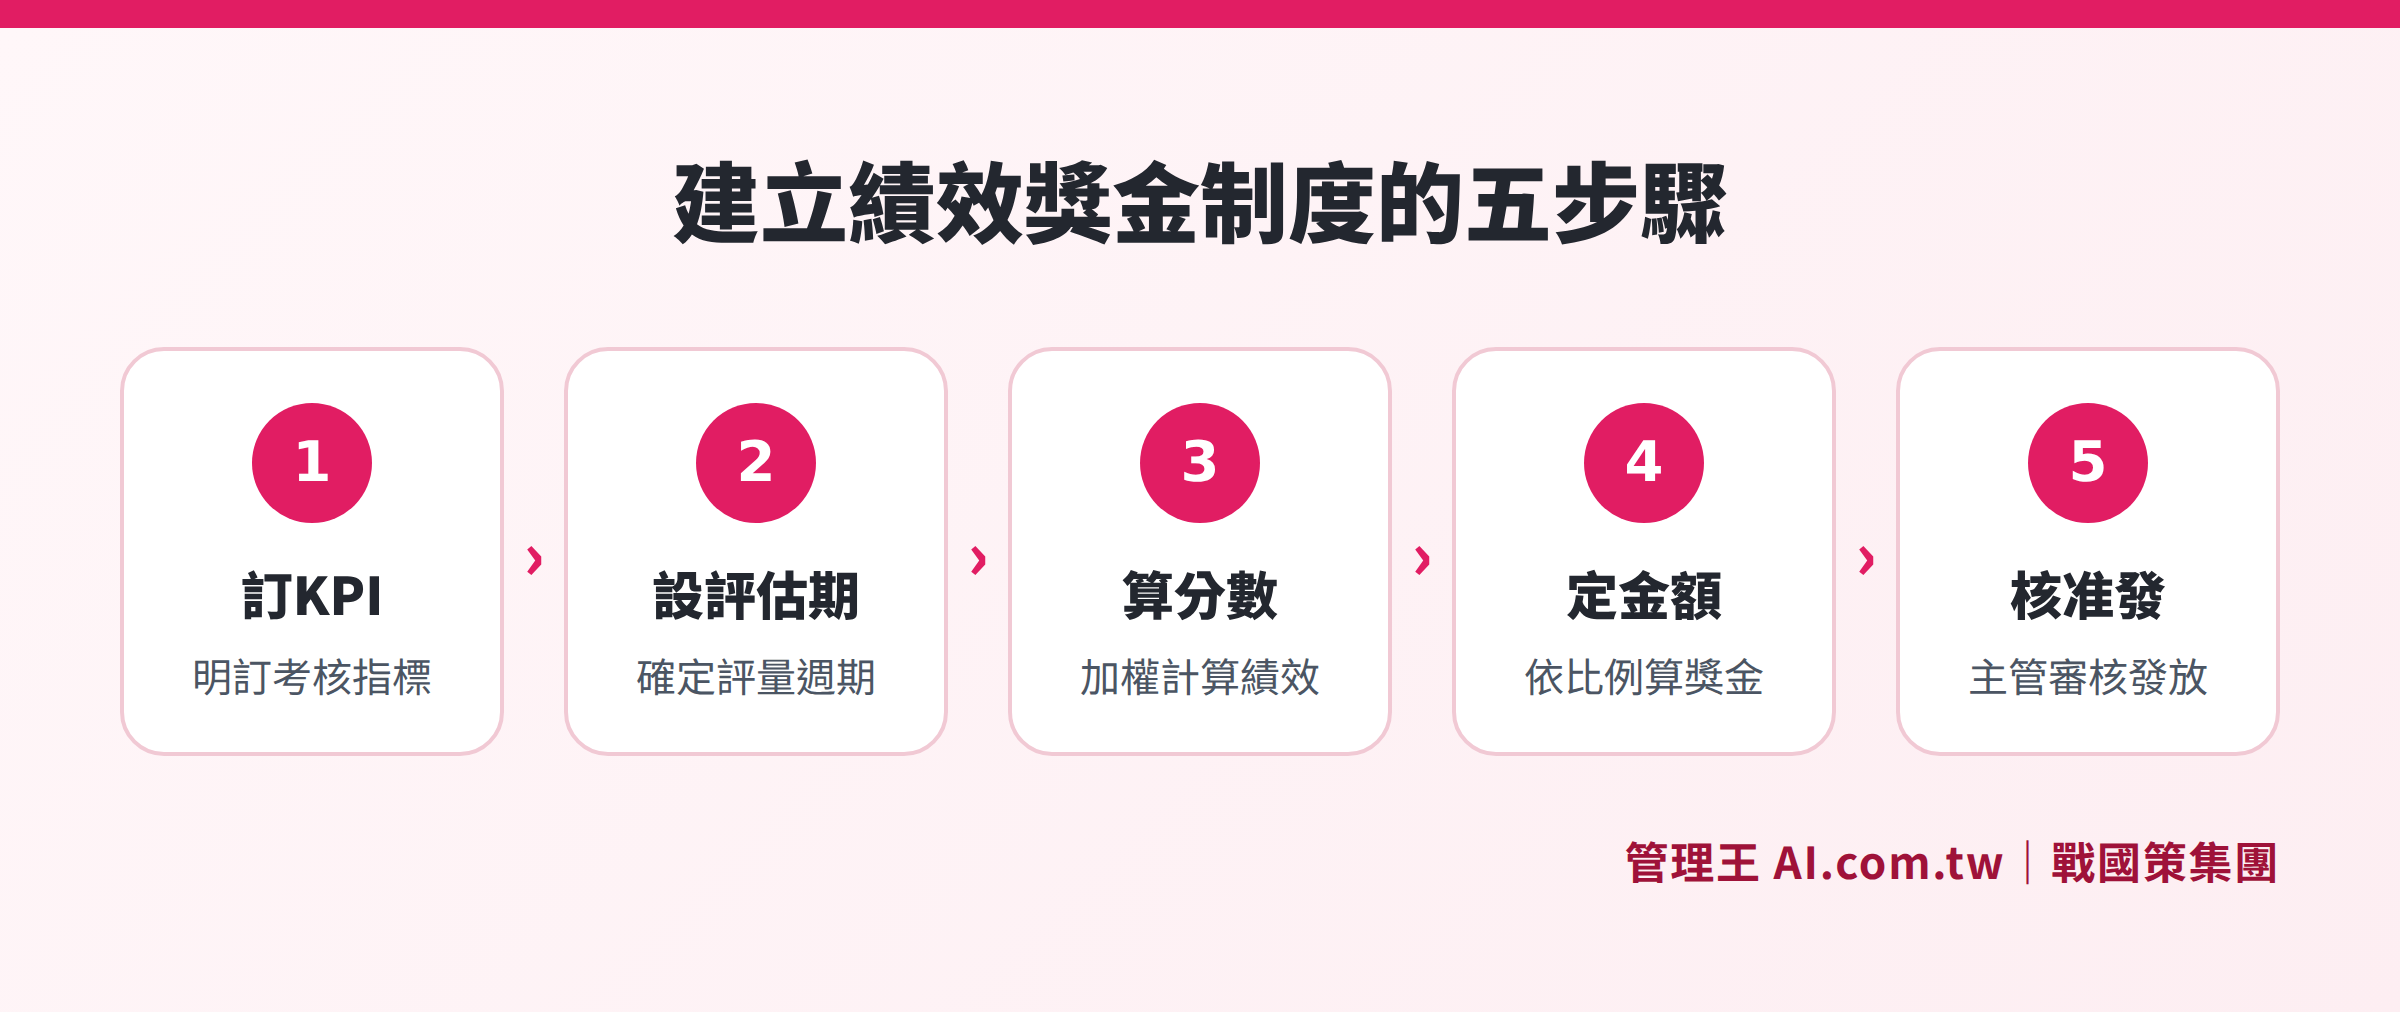
Quy trình từ việc định nghĩa KPI đến phê duyệt phát hành đảm bảo từng bước đều có ghi nhận hệ thống
Cách thiết lập tỷ lệ thưởng hiệu suất?
Thiết kế "tỷ lệ" không có tiêu chuẩn pháp định, doanh nghiệp có thể tự quyết định tùy vào ngân sách và mục tiêu quản lý, nhưng cần lưu ý bốn khía cạnh sau:
1. Ghi rõ trong hợp đồng lao động hoặc quy tắc làm việc
Nếu như đã nêu rõ điều kiện thưởng, phát định kỳ, có thể được công nhận là tiền lương. Nếu doanh nghiệp muốn giữ linh hoạt (ví dụ không phát thưởng vào năm thua lỗ), cần ghi rõ trong hợp đồng lao động rằng "thưởng phụ thuộc vào lợi nhuận của công ty và hiệu suất cá nhân do công ty quyết định, không phải là một phần của lương đảm bảo", và yêu cầu nhân viên ký xác nhận. Nếu doanh nghiệp muốn sử dụng thưởng hiệu suất để khuyến khích nhân viên, có thể thiết kế các tiêu chí và hệ số rõ ràng để nhân viên biết cụ thể phần thưởng từ nỗ lực của mình.
2. Liên kết với hệ thống KPI
Tỷ lệ cần phù hợp với chu kỳ đánh giá và tiêu chí đạt được. Nên thiết lập mức đạt được (như không phát thưởng nếu không đạt một mức nhất định), để bảo đảm thưởng thực sự phản ánh sự khác biệt trong hiệu suất, thay vì ai cũng nhận thưởng.
3. Kiểm soát ngân sách
Đưa tổng số tiền thưởng hiệu suất của toàn công ty vào ngân sách chi phí nhân sự hàng năm, tránh tình trạng "phát thưởng xong mới phát hiện vung tay quá trán". Thực tiễn phổ biến là xác định tổng quỹ thưởng (Bonus Pool) trước, sau đó phân phối theo tỷ lệ đánh giá cho các bộ phận, các trưởng bộ phận tiếp tục phân chia cho từng cá nhân.
4. Hiệu chỉnh giữa các bộ phận (Calibration)
Tránh tình trạng một bộ phận đánh giá quá dễ dàng, trong khi bộ phận khác thì quá nghiêm khắc, dẫn đến những nhân viên cùng một nỗ lực lại nhận thưởng chênh lệch lớn, ảnh hưởng đến tinh thần. Đề nghị tổ chức cuộc họp hiệu chỉnh (Calibration Meeting) mỗi kỳ đánh giá để thống nhất tiêu chuẩn đánh giá, đảm bảo điểm số giữa các nhóm có thể so sánh được thực sự. Hệ thống Quản lý Vương có chức năng họp hiệu chỉnh tích hợp, giúp HR thống nhất điểm số giữa các bộ phận.
Thưởng cuối năm, thưởng hiệu suất, thưởng thường xuyên khác nhau ở điểm nào?
Nhiều người thường nhầm lẫn giữa "cuối năm" và "hiệu suất", nhưng tính chất pháp lý của chúng hoàn toàn khác nhau, ảnh hưởng đến chi phí tiền lương cũng khác nhau.
Thưởng cuối năm:
Điều 29 của Luật Lao động quy định: "Khi đơn vị kinh doanh kết thúc năm tài chính, nếu có lợi nhuận, trừ khoản thuế phải nộp, bù lỗ và trích lập cổ tức, quỹ dự trữ, cần phải thưởng hoặc phân chia lợi nhuận cho công nhân trong suốt một năm không có lỗi lầm."
Điều kiện: Có lợi nhuận + Nhân viên không có lỗi lầm trong suốt năm. Đó là nghĩa vụ pháp lý. Quy định thi hành Luật đối với thưởng cuối năm cũng đã chỉ rõ là không tính là tiền lương, và không tính vào lương trung bình (trừ khi trong hợp đồng lao động có quy định về số tháng đảm bảo).
Thưởng hiệu suất:
Không nằm trong danh sách loại trừ, cần phải được công nhận dựa trên "tính đối giá công việc" và "tính thường xuyên",” việc công nhận có thể gây tranh cãi, đã được đề cập trên đây.
Thưởng làm việc đầy đủ:
Quyết định của Ủy ban Lao động đã xác nhận rằng thưởng làm việc đầy đủ dược xác định dựa trên điều kiện có mặt, "có tính đối giá lao động, phải thuộc tiền lương", nên khi tính toán phụ cấp làm thêm, trợ cấp thôi việc và lương hưu cần phải bao gồm, không có tranh cãi về tính công nhận.
Bảng: So sánh ba loại thưởng phổ biến
| Mục so sánh | Thưởng cuối năm | Thưởng hiệu suất | Thưởng làm việc đầy đủ |
|---|---|---|---|
| --- | --- | --- | --- |
| Tính chất pháp lý | Trợ cấp từ thiện hoặc tiền lương (tùy theo thỏa thuận) | Được xác định theo điều kiện phát thưởng | Rõ ràng thuộc tiền lương |
| Danh sách loại trừ quy định thi hành | Đã rõ là không phải tiền lương | Không được liệt kê, không áp dụng loại trừ | Không được liệt kê |
| Tính vào lương trung bình | Nguyên tắc không (trừ khi có đảm bảo về số tháng) | Phụ thuộc vào kết quả công nhận | Có |
| Nghĩa vụ pháp lý | Có lợi nhuận + nhân viên không có lỗi thì phải phát | Theo thỏa thuận trong hợp đồng lao động | Có sự có mặt là phải phát |
Thưởng hiệu suất có ảnh hưởng đến trợ cấp thôi việc và lương hưu không?
Nếu thưởng hiệu suất được công nhận là tiền lương, phải được tính vào "tiền lương trung bình", từ đó ảnh hưởng đến số tiền trợ cấp thôi việc và lương hưu.
Theo Điều 2 Khoản 4 của Luật Lao động, tiền lương trung bình được xác định là: "Tổng số lương trong sáu tháng trước khi xảy ra sự kiện chia cho tổng số ngày trong thời gian đó."
Nếu trong sáu tháng này có khoản thưởng hiệu suất được công nhận là tiền lương, thì số tiền này sẽ làm tăng tiền lương trung bình và ảnh hưởng đến các mục sau:
Trợ cấp thôi việc mới (theo Điều 12 của quy định về quỹ hưu trí lao động)
Cứ mỗi năm hoàn thành sẽ được trả một nửa tháng lương trung bình; chưa hoàn thành năm sẽ tính theo tỷ lệ; tối đa trả bảy tháng lương trung bình. Nếu thưởng hiệu suất được tính vào, số tiền trợ cấp thôi việc sẽ cao hơn tính toán dựa trên lương tháng.
Lương hưu cũ (theo Điều 55 của Luật Lao động)
Lương hưu được tính theo thâm niên và tiền lương trung bình, nếu tiền lương trung bình tăng do thưởng hiệu suất, số tiền lương hưu cũng sẽ tương ứng tăng, doanh nghiệp cần lập kế hoạch trước cho chi phí nhân sự.
Cơ sở tính toán tiền làm thêm
Nếu thưởng hiệu suất là tiền lương, khi tính toán tiền làm thêm, "tiền lương bình thường" cũng cần phải bao gồm cả phần thưởng hiệu suất. Điều này ảnh hưởng rõ rệt đối với những nhân viên hàng tháng nhận thưởng hiệu suất.
Đề xuất các doanh nghiệp khi thiết kế hệ thống nên nhờ nhân sự hoặc luật sư đánh giá "rủi ro công nhận tiền lương", và phối hợp với hợp đồng lao động trong việc ghi chú chính xác, rõ ràng về bản chất thưởng, giảm thiểu rủi ro tranh chấp tới mức thấp nhất.
Thưởng hiệu suất có bị khấu thu thuế không? Cách tính bảo hiểm y tế thế hệ thứ hai như thế nào?
Thuế thu nhập: Thu nhập từ tiền lương, không phải là tiền lương hàng tháng phải khấu trừ riêng
Thưởng hiệu suất thuộc vào thu nhập từ tiền lương, không phải trong mỗi tháng phát lương, cần theo quy chuẩn khấu trừ thuế cho các loại thu nhập, đối với khoản thanh toán sẽ khấu trừ riêng 5% thuế thu nhập, không gộp vào tổng số lương tháng. Số tiền thanh toán mỗi lần không tới mức miễn khấu trừ do Bộ Tài chính công bố trong năm, thì không cần khấu trừ (nhưng vẫn cần phải khai báo), nếu vượt quá mức sẽ bị khấu trừ 5% làm khoản thuế tạm nộp, và nhân viên sẽ được hoàn lại hoặc thêm vào khi khai báo thuế thu nhập tổng hợp vào tháng 5 năm sau.
Phí bảo hiểm bổ sung bảo hiểm y tế thế hệ thứ hai (tỷ lệ 2.11%)
Phí bổ sung được áp dụng theo cách tích lũy cả năm, trong sáu loại thu nhập, thưởng là mục duy nhất được tính theo cách tích lũy:
- Điều kiện: Phí bảo hiểm bổ sung chỉ đánh vào phần thưởng vượt quá "mức lương bảo hiểm tháng × 4" trong cả năm
- Công thức: (Tổng thưởng hàng năm − Lương bảo hiểm × 4) × 2.11%
Giả dụ: Nếu lương bảo hiểm của nhân viên là 45,800 Đài tệ, tổng thưởng hàng năm là 260,000 Đài tệ:
- Mức bốn lần: 45,800 × 4 = 183,200 Đài tệ
- Phần vượt mức: 260,000 − 183,200 = 76,800 Đài tệ
- Phí bổ sung cần phải đóng: 76,800 × 2.11% ≈ 1,621 Đài tệ (do người sử dụng lao động khấu trừ)
Nếu tổng thưởng trong năm không vượt quá mức bốn lần, không cần phải nộp phí bảo hiểm bổ sung bảo hiểm y tế thế hệ thứ hai.
Đề nghị thực tiễn
Trước khi doanh nghiệp phát thưởng, khuyên HR kiểm tra xem: Tổng số phần thưởng đã tích lũy của nhân viên trong năm đó có sắp vượt qua mức bốn lần hay không; nếu có, sẽ cần khấu trừ phí bổ sung khi phát thưởng và phải nộp phí cho cơ quan bảo hiểm y tế trước cuối tháng sau. Nếu sử dụng hệ thống tính lương, sẽ tự động theo dõi tổng số phần thưởng đã tích lũy trong cả năm và nhắc nhở số tiền cần khấu trừ, giảm thiểu lỗi trong tính toán thủ công.
Cách làm với Quản lý Vương: Quản lý thưởng hiệu suất số hóa
Các vấn đề trong việc quản lý thưởng hiệu suất thủ công rất rõ ràng: Phiên bản bảng Excel nhiều, dễ xảy ra lỗi trong việc tính toán tỷ lệ hoàn thành KPI, ghi nhận phát thưởng phân tán qua email và ứng dụng liên lạc, quy trình phê duyệt phụ thuộc vào hồ sơ giấy hoặc tin nhắn Line - đến thời điểm phát lương mới có thể tích hợp, và việc chịu trách nhiệm sẽ rất khó khăn nếu xảy ra lỗi.
Hệ thống quản lý hiệu suất Quản lý Vương AI.com.tw tích hợp việc thiết lập KPI, đánh giá hàng tháng, đánh giá 360 độ, tính toán tiền lương, giúp việc phát thưởng hiệu suất từ đánh giá đến nhập tài khoản được hệ thống hóa:
Bước một: Thiết lập KPI và tiêu chuẩn đánh giá trong hệ thống
Nhà quản lý vào đầu mỗi quý sẽ thiết lập từ năm đến tám chỉ số KPI cho nhân viên trong hệ thống, đồng thời xác định tỷ lệ thưởng và tiêu chí đạt được cho từng loại đánh giá, nhân viên có thể nắm rõ quy tắc ngay từ ngày đầu vào làm, tránh tình trạng đến cuối năm mới phát hiện "hóa ra điều mà ông chủ muốn không phải như vậy".
Bước hai: Đánh giá hàng tháng tự động tích lũy ghi nhận
Nhà quản lý vào cuối mỗi tháng điền nhận xét và tiến độ trong hệ thống, nhân viên có thể phản hồi ngay lập tức, tất cả ghi nhận lịch sử được lưu trữ trên đám mây, không phụ thuộc vào trí nhớ, không lo ngại việc nhân viên nghỉ việc mang theo dữ liệu, đảm bảo có đủ dữ liệu để truy xuất trong đánh giá hàng năm.
Bước ba: Tóm tắt AI tự động tại thời điểm kết thúc đánh giá
AI sẽ tự động tổng hợp tóm tắt hiệu suất từ tỷ lệ hoàn thành KPI, đánh giá 360 độ và dữ liệu đánh giá hàng tháng, giúp tiết kiệm thời gian cho quản lý, tập trung vào việc xác định phân phối thưởng.
Bước bốn: Liên kết với hệ thống tính lương tự động tính toán
Sau khi xác nhận xếp hạng hiệu suất, hệ thống sẽ tự động đưa vào số tiền thưởng hiệu suất theo công thức đã định sẵn, cùng với tiền làm thêm, bảo hiểm lao động và phí bảo hiểm bổ sung cho bảo hiểm y tế thế hệ thứ hai để tính toán, kết quả tính toán có thể được truy xuất theo từng công thức, đáp ứng yêu cầu kiểm toán thuế.
Bước năm: Trung tâm phê duyệt nhiều cấp
Trước khi phát thưởng thông qua quy trình phê duyệt điện tử, đảm bảo mỗi khoản phát thưởng đều có sự ủy quyền bằng văn bản của nhà quản lý và HR, ghi nhận phê duyệt đầy đủ có thể kiểm tra, hiệu quả ngăn ngừa tranh chấp sau này.
Gói miễn phí có thể sử dụng tính năng quản lý hiệu suất cơ bản mãi mãi, các phân tích AI và tính năng phê duyệt nhiều cấp sẽ có trong gói tính phí. Xin tham khảo bảng giá các gói hoặc xem tại hướng dẫn quản lý hiệu suất hoàn chỉnh để tìm hiểu thêm. Nếu muốn tìm hiểu về sự khác nhau giữa thiết kế KPI và OKR, có thể tham khảo bài viết KPI và OKR khác nhau ở điểm nào?.
Tư vấn miễn phí về thiết kế hệ thống thưởng hiệu suất
Cố vấn sẽ giúp bạn làm rõ quy định của Luật Lao động, thiết kế các điều khoản thưởng hiệu suất hợp pháp và minh bạch, trong 30 phút sẽ làm rõ tất cả các thắc mắc.
Số điện thoại tư vấn miễn phí: 0800-003-191
Tài khoản LINE chính thức: @119m
Trang web chính thức: app.AI.com.tw
Đăng ký dùng thử miễn phí: Đăng ký ngay Quản lý Vương
Các câu hỏi thường gặp
Có bắt buộc phải phát thưởng hiệu suất không? Có nghĩa vụ pháp lý không?
Các quy định lao động không bắt buộc nhà tuyển dụng phải phát "thưởng hiệu suất", nhưng nếu trong hợp đồng lao động hoặc quy tắc làm việc đã nêu rõ điều kiện phát thưởng, thì khi nhân viên đạt được điều kiện, nhà tuyển dụng có nghĩa vụ phải phát theo thỏa thuận. Nếu nhà tuyển dụng tùy tiện không phát thưởng, nhân viên có thể khiếu nại lên Cục lao động, khẳng định rằng nhà tuyển dụng đã vi phạm hợp đồng lao động. Ngược lại, nếu quy tắc làm việc đã rõ ràng ghi rõ rằng "thưởng phụ thuộc vào lợi nhuận của công ty và sự phê duyệt của quản lý, không nằm trong phần lương đảm bảo", thì nhà tuyển dụng có cơ sở pháp lý hơn khi chọn không phát thưởng vào năm thua lỗ. Khuyên nên tham khảo ý kiến của cố vấn trước khi thiết kế hệ thống, để xác nhận ngôn từ của các điều khoản.
Thưởng hiệu suất có được xem là cơ sở tính lương làm thêm không?
Nếu thưởng hiệu suất được công nhận là tiền lương (có tính đối giá và được phát thường xuyên), thì khi tính tiền làm thêm sẽ cần phải bao gồm. Cơ sở tính tiền làm thêm là "tiền lương bình thường", nếu trong lương tháng có phần thưởng hiệu suất được công nhận là tiền lương, thì tiền làm thêm sẽ tương ứng tăng lên. Điều này đặc biệt cần lưu ý với các doanh nghiệp có thưởng hiệu suất cố định hàng tháng, nếu không dễ bị báo cáo thấp hơn thực tế và bị xử phạt bởi Cục lao động.
Có thể thiết kế đồng thời thưởng hiệu suất và thưởng cuối năm không?
Có thể, nhiều doanh nghiệp cùng thiết kế hai loại thưởng: "Thưởng cuối năm" sẽ được phát sau khi quyết toán hàng năm căn cứ vào thâm niên và cấp bậc (chủ yếu mang tính chất từ thiện, không đảm bảo), còn "thưởng hiệu suất" dựa trên đánh giá KPI hàng quý hoặc hàng năm (chủ yếu có tính chất tiền lương). Tính chất pháp lý của hai loại thưởng này khác nhau, các tiêu chuẩn quy định Luật lao động áp dụng cũng khác nhau, nên nên có định nghĩa rõ ràng trong quy tắc làm việc, giải thích rõ cách tính và điều kiện phát thưởng của từng loại.
Nếu nhân viên nghỉ việc trong thời gian đánh giá, có cần thanh toán thưởng hiệu suất trong kỳ đó không?
Nếu thưởng hiệu suất được xem là tiền lương, nhân viên nghỉ việc trong thời gian đánh giá thì về nguyên tắc có quyền yêu cầu thanh toán thưởng hiệu suất dựa trên tỷ lệ có mặt. Nếu quy tắc làm việc có ghi điều khoản "người nghỉ việc không được hưởng thưởng trong kỳ" thì hiệu lực pháp lý có thể gây tranh cãi, vẫn khuyên nên thương lượng với nhân viên, hoặc khi thiết kế hệ thống nên nhờ luật sư xem xét các điều khoản liên quan để giảm thiểu rủi ro tranh chấp sau.
Xử lý thuế đối với thưởng hiệu suất cho nhân viên nước ngoài có giống như nhân viên Đài Loan không?
Quá trình xử lý thuế cho nhân viên nước ngoài có sự khác nhau tùy vào thời gian họ cư trú tại Đài Loan. Nhân viên nước ngoài cư trú tại Đài Loan hơn 183 ngày sẽ áp dụng khai báo thuế thu nhập theo cách giống như nhân viên trong nước; còn nếu dưới 183 ngày, thu nhập từ tiền lương (bao gồm cả thưởng hiệu suất) thường phải xử lý theo tỷ lệ khấu trừ cao hơn. Khuyên nên xác nhận trước với Cục thuế hoặc cố vấn thuế để tránh khấu trừ sai.
Nguồn tài liệu
- Hệ thống tra cứu pháp luật lao động của Bộ Lao động: Giải thích về thưởng hiệu suất (87) 台勞動二字第035198號
- Cơ sở dữ liệu quy định toàn quốc: Điều 2 và Điều 29 của Luật lao động
- Cơ sở dữ liệu quy định toàn quốc: Điều 10 của Quy định thi hành Luật lao động
- Trang web của Bộ Lao động: Giải thích về tính toán trợ cấp thôi việc mới
- Cổng thông tin thuế của Bộ Tài chính: Quy chuẩn các loại thu nhập khấu trừ
- Cục Bảo hiểm sức khỏe trung ương: Giải thích về phí bảo hiểm bổ sung cho bảo hiểm y tế thế hệ thứ hai
Bài viết này chỉ mang tính chất thông tin chung, không cấu thành ý kiến pháp lý hoặc thuế, thực tế phụ thuộc vào công bố mới nhất của cơ quan chức năng.