绩效奖金怎么发?计算方式、比例与发放规则|绩效管理系统推荐
说明绩效奖金的法律认定(工资vs恩惠性给予)、常见计算方式(固定倍率法、KPI达成率连动法、利润分享法)、比例设计原则、与遣散费退休金的关系、所得税与二代健保补充保费计算,以及如何用管理王系统管理整个发放流程。
绩效奖金(Performance Bonus)是企业依员工目标达成状况所给予的额外报酬,金额、频率和条件由雇主自行制定,没有法定公式。实务上许多老板不清楚绩效奖金是否算“工资”、发放比例要怎么设计、发了之后要不要扣税——这些问题如果没搞清楚,轻则多缴税、重则影响遣散费计算,甚至引发劳资争议。本文根据劳动基准法、财政部税务规定及劳动部函释,整理绩效奖金的法律认定标准、计算方式、比例设计原则、税务规定,以及如何用系统化工具管理发放流程,协助台湾中小企业老板和人资建立合法、透明的绩效奖金制度。
绩效奖金是工资吗?法律上的认定标准
这是绩效奖金最重要、也最容易被忽略的问题。答案不是“是”或“否”,而是“看情况”。
根据劳动基准法第2条第3款,工资的定义是:
> “劳工因工作而获得之报酬,包括工资、薪金及按计时、计日、计月、计件以现金或实物等方式给予之奖金、津贴及其他任何名义之经常性给予均属之。”
注意“其他任何名义之经常性给予”——意思是叫什么名字不重要,重要的是有没有符合“工资”的本质。
劳动基准法施行细则第10条列出“非工资”的排除项目,包含“年终奖金、竞赛奖金、研究发明奖金、特殊功绩奖金、久任奖金、节约燃料物料奖金及其他非经常性奖金”。“绩效奖金”并未出现在此排除清单中。
劳动部函释怎么说?
行政院劳动委员会(87)台劳动二字第035198号函明确表示:
> “绩效奖金若系以劳工工作达成预定目标而发放,具有因工作而获得之报酬之性质,依劳动基准法第二条第三款暨施行细则第十条规定,应属工资范畴,于计算退休金时,自应列入平均工资计算。”
但最高法院106年台上字第89号判决另有见解:若绩效奖金视公司盈余及主管核准而定,“非属劳工提供劳务对价之经常性给付,而系雇主为激励员工士气所提供之奖励、恩惠性给予,非属工资。”
一句话看懂
绩效奖金是否属“工资”,取决于两个要件:劳务对价性(工作达标即可领取)与经常性(定期稳定发放);若两者皆符合,遣散费与退休金计算都应纳入。
表:绩效奖金属工资的两项认定要件
| 认定要件 | 属工资(工资性) | 非工资(恩惠性) |
|---|---|---|
| --- | --- | --- |
| 劳务对价性 | 工作达标即可领取,条件明确 | 视公司盈余、主管核准才发 |
| 经常性给予 | 每月、每季定期稳定发放 | 偶发性、不定期、一次性 |
因此,企业设计绩效奖金制度时,应在劳动契约或工作规则中明确约定发放条件、计算公式、发放周期,才能精准控制法律风险。
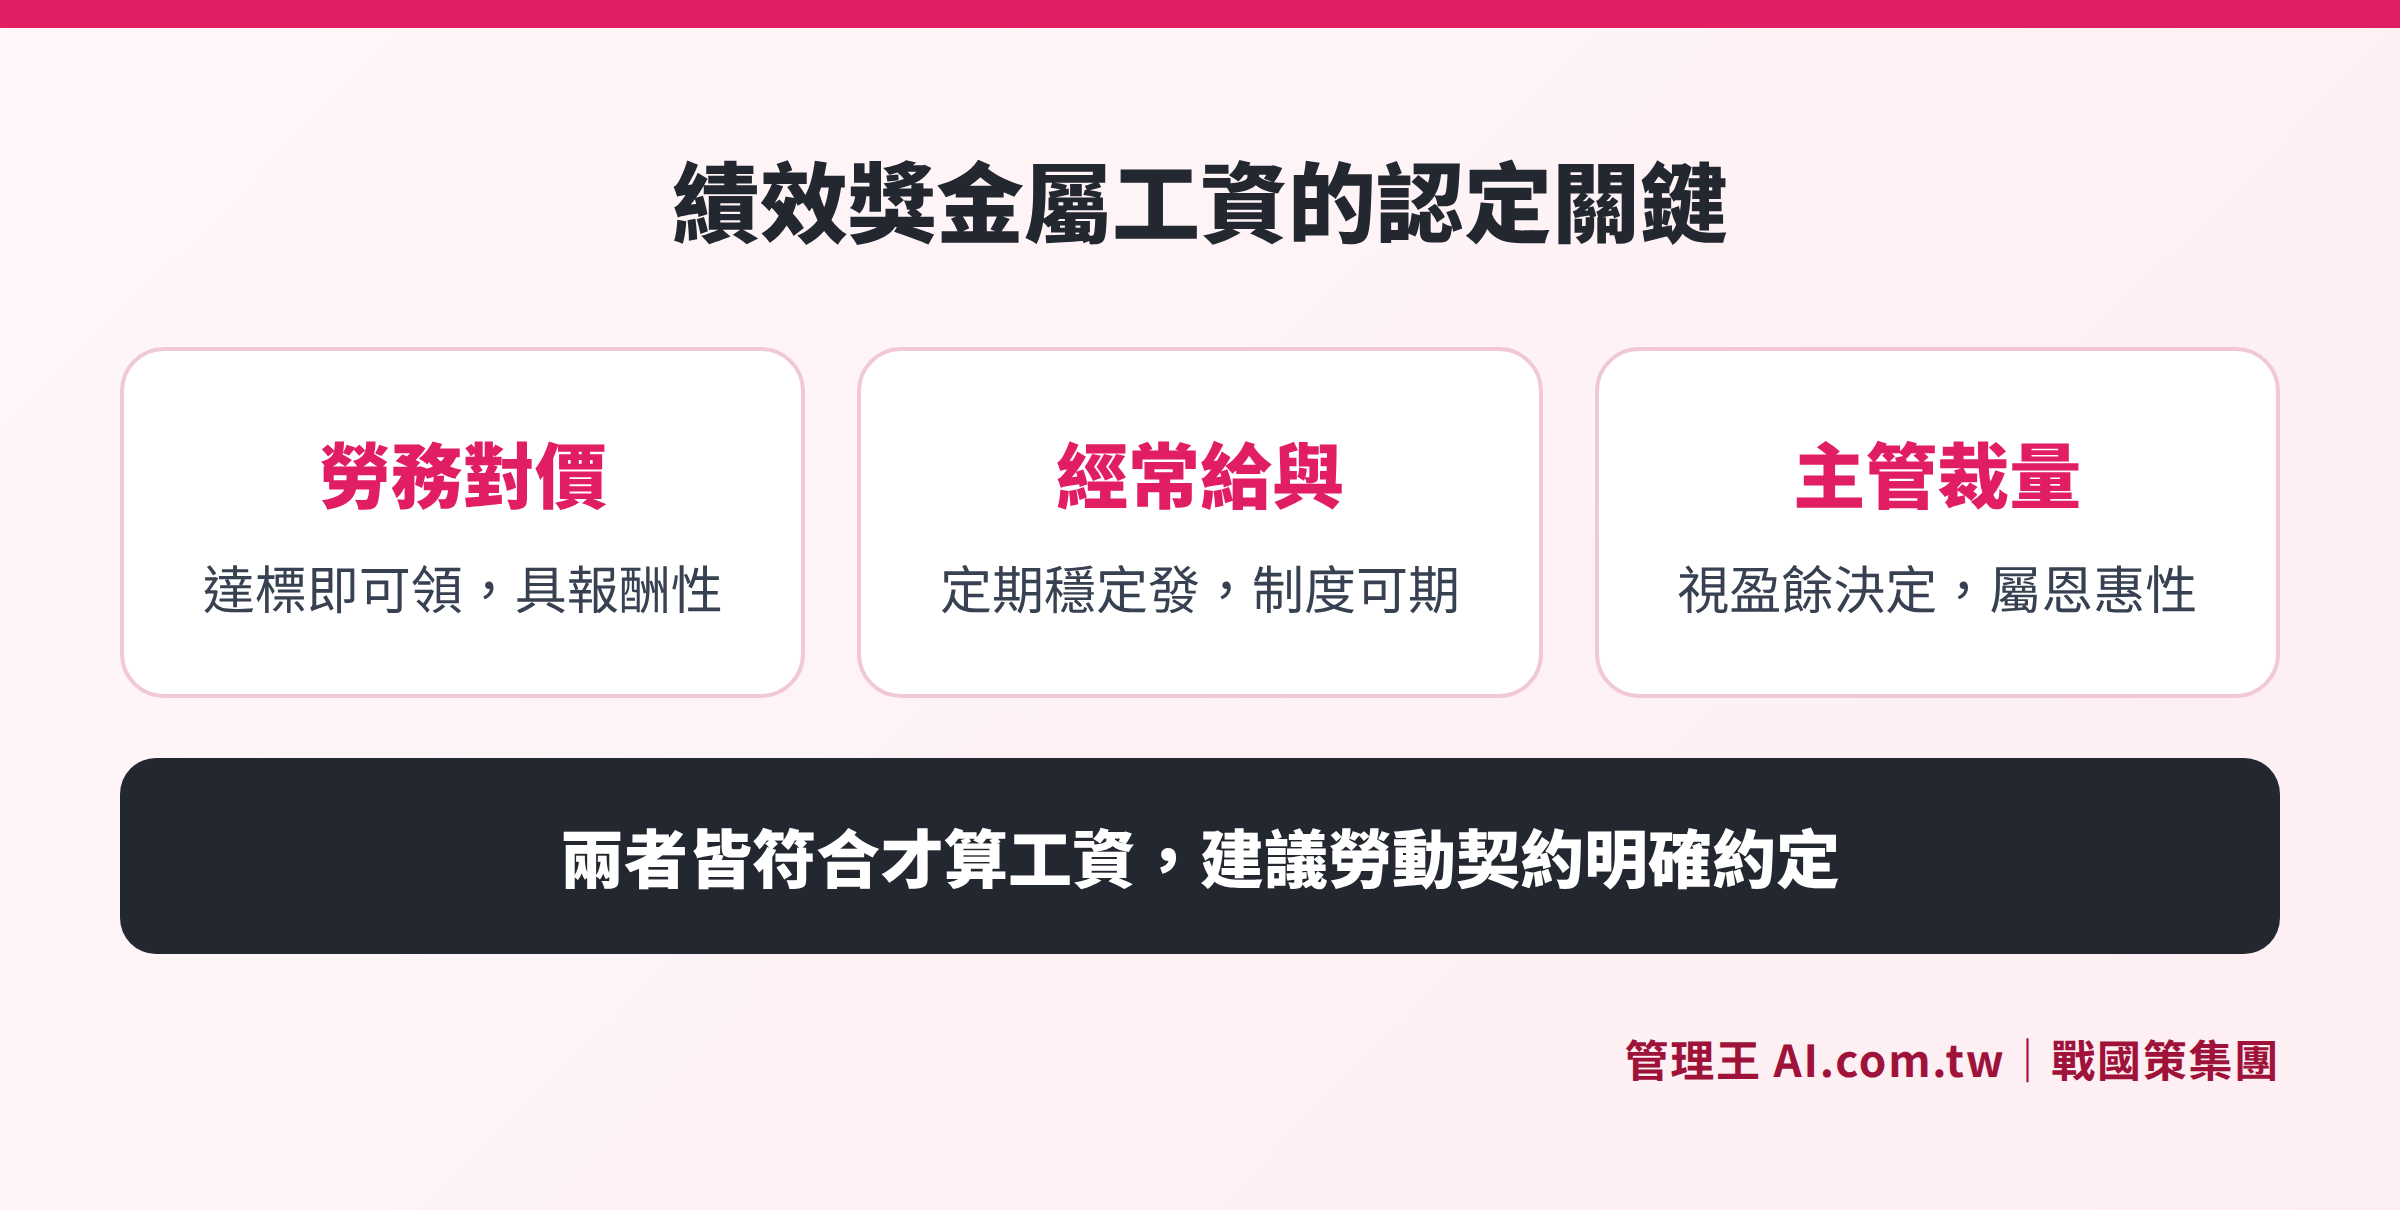
劳务对价性、经常给予、主管裁量三种情形的比较说明
绩效奖金计算方式有哪些?
市面上常见三种计算架构,企业可依行业特性、职位类别选择最适合的方式:
1. 固定倍率法(以底薪为基数)
最直观,员工容易理解。公式为:
绩效奖金 = 月薪 × 绩效倍率
倍率通常依评级(如S、A、B、C)不同而异,评级较高的员工获得较高倍率,评级未达门槛则可能无奖金。倍率的高低由公司依预算和行业习惯制定,没有法定标准。
2. KPI达成率连动法
依当期KPI加权达成分数,计算奖金比例。公式为:
绩效奖金 = 奖金基数 × KPI加权达成率
例如:奖金基数订为月薪的一定成数,若KPI达成率超过100%,员工可领超过基数;未达目标则按比例递减。这种方式最能反映个人表现,业务、行销等量化指标明确的职位尤其适用。
3. 利润分享法(Profit Sharing)
将公司某一期间的税后盈余或部门利润的一定比例,依贡献度分配给员工。常见于业务部门主管或高阶主管,与公司整体利益高度挂钩,但受景气影响较大,员工收入预期较不稳定。
4. 混合法
许多企业同时使用个人KPI达成率和部门/公司整体业绩两个维度,分别计算后加权合计,兼顾个人贡献与团队合作。
表:三种绩效奖金计算方式比较
| 计算方式 | 适用对象 | 优点 | 注意事项 |
|---|---|---|---|
| --- | --- | --- | --- |
| 固定倍率法 | 一般职员、工厂员工 | 规则简单、透明易懂 | 倍率设计须符合公司预算 |
| KPI达成率连动法 | 业务、PM、行销 | 与目标直接挂钩、公平客观 | KPI设置品质影响结果 |
| 利润分享法 | 高阶主管、业务主管 | 与公司利益一致 | 受景气影响大,不稳定 |
| 混合法 | 中阶主管、跨职能团队 | 兼顾个人与团队表现 | 公式较复杂,需详细说明 |
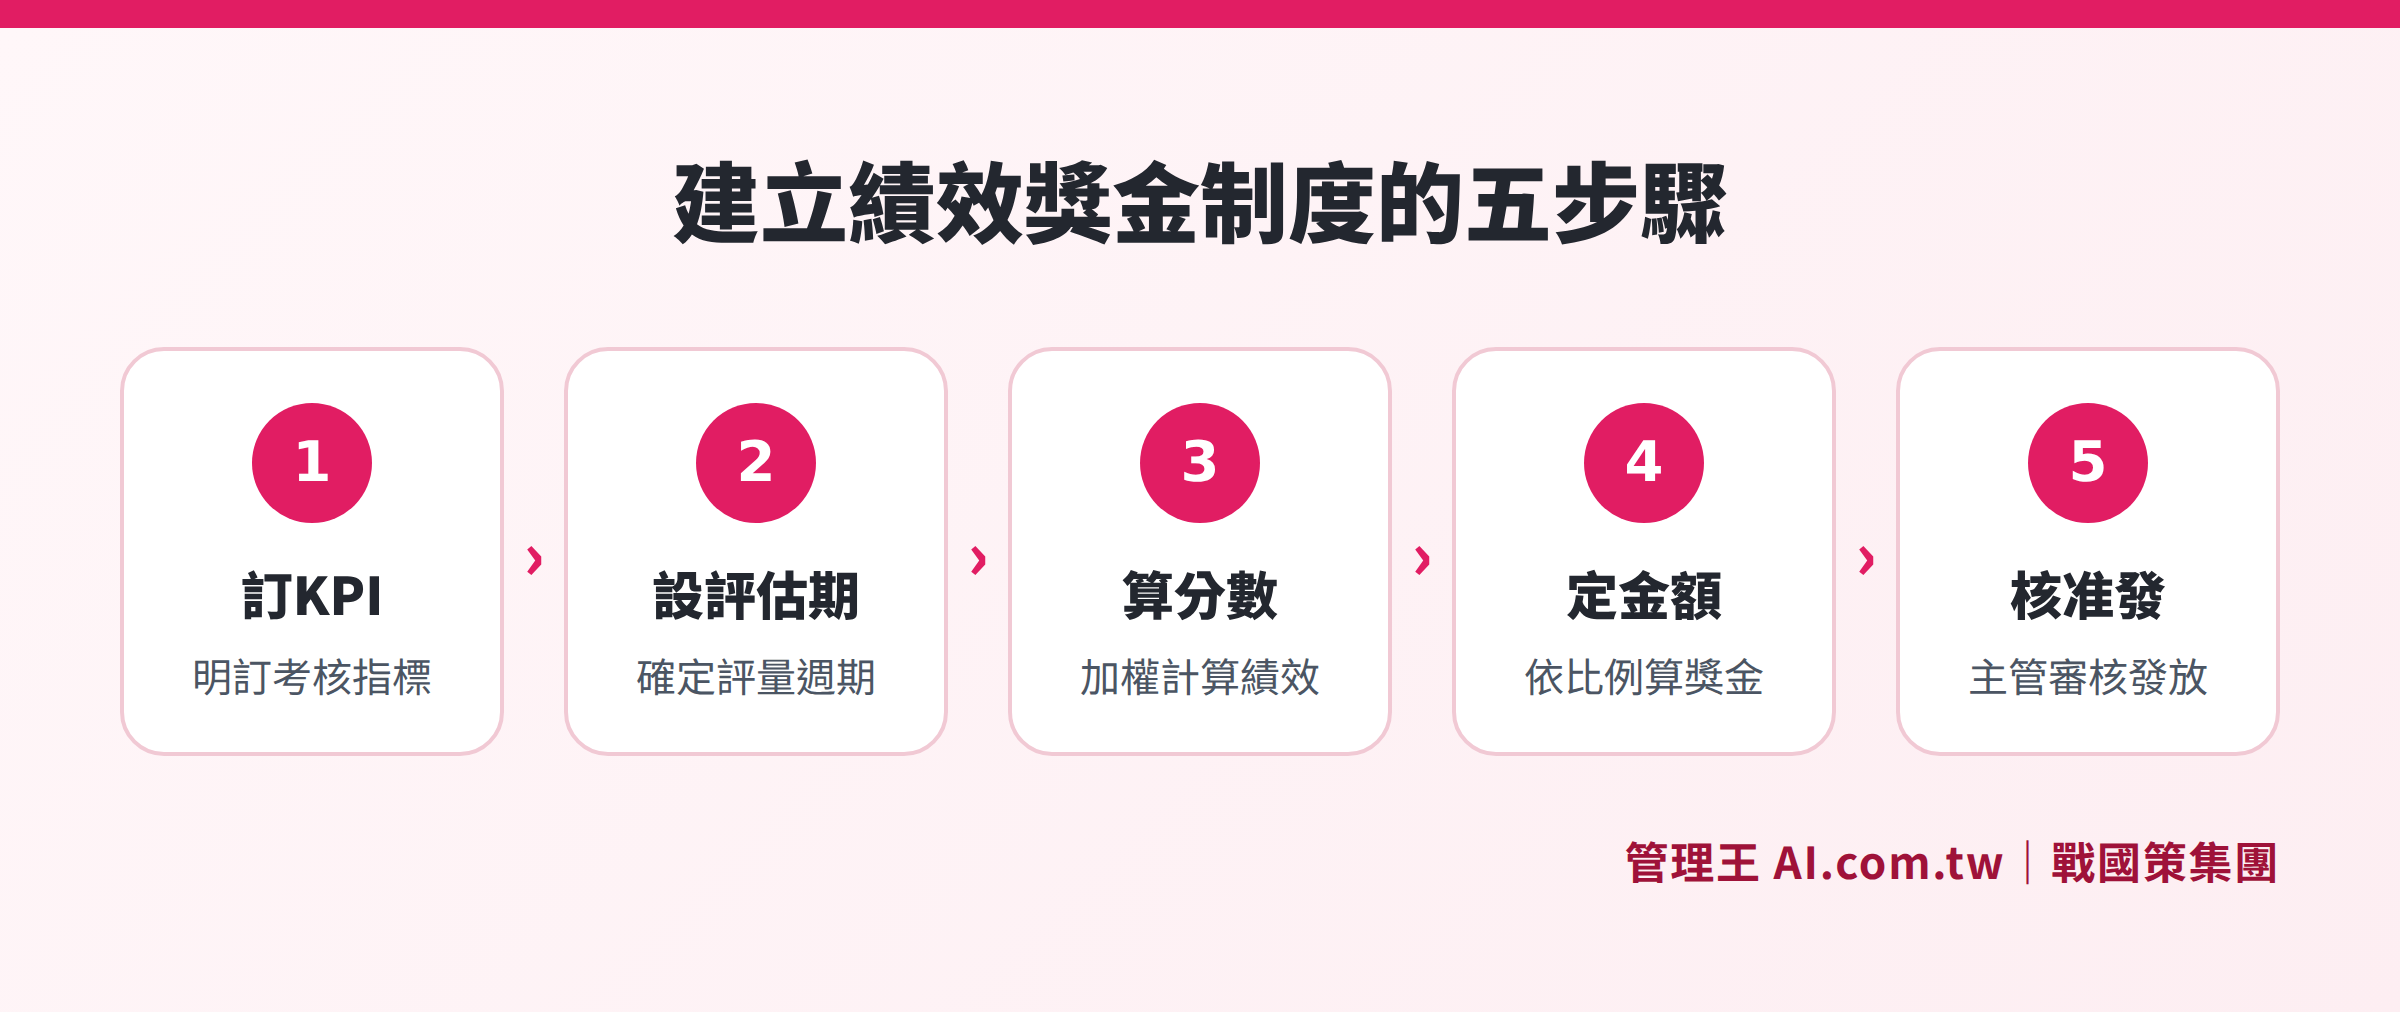
从订定KPI到核准发放的完整流程,确保每个环节都有系统记录
绩效奖金比例怎么设置?
“比例”设计没有法定标准,企业可依预算和管理目标自行决定,但需注意以下四个面向:
1. 明确写入劳动契约或工作规则
如前所述,若奖金条件明确、定期发放,可能被认定为工资。企业若希望保留弹性(例如亏损年度不发),应在劳动契约中明定“奖金视公司盈余及个人表现由公司决定,非保障薪资之一部分”等条款,并请员工签名确认。若企业希望以绩效奖金直接激励员工,则可设计明确的达成门槛与倍率,让员工清楚知道自己努力的具体报酬。
2. 与KPI系统连动
比例应与评估周期、指标达成门槛相互对应。建议设置达成门槛(如达成率未达一定水准者不发奖金),以确保奖金确实反映绩效差异,而非人人有奖。
3. 预算控管
将全公司绩效奖金总额列入年度人力成本预算,避免“分配后才发现超支”的窘境。常见做法是先确定总奖金池(Bonus Pool),再依评级比例分配给各部门,各部门主管再进一步分配给个人。
4. 跨部门校准(Calibration)
避免甲部门评分宽松、乙部门严格,造成同等努力的员工领到差异悬殊的奖金,影响士气。建议每个评估周期召开校准会议(Calibration Meeting),统一评级标准,让跨团队的分数真正具可比较性。管理王的绩效管理系统内建校准会议功能,可帮助HR跨部门对齐评分。
年终奖金、绩效奖金、全勤奖金差在哪?
许多人混用“年终”和“绩效”,但两者的法律性质截然不同,对薪资成本的影响也不同。
年终奖金:
劳动基准法第29条规定:“事业单位于营业年度结束结算,如有盈余,除缴纳税捐、弥补亏损及提列股息、公积金外,对全年工作并无过失之劳工,应给予奖金或分配红利。”
条件:有盈余 + 员工全年无过失,才有法定义务。劳动基准法施行细则第10条也明列“年终奖金”为非工资,原则上不计入平均工资(除非劳动契约另有保障月数的约定)。
绩效奖金:
施行细则排除清单中未明列,须依“劳务对价性”与“经常性”个案认定,法律定性较具争议,前文已说明。
全勤奖金:
行政院劳动委员会函释(台劳动二字第040204号)明确定义,全勤奖金系以出勤条件为给付依据,“具劳务对价性,应属工资”,计算加班费、遣散费、退休金时都要纳入,认定上没有争议。
表:三种常见奖金类型比较
| 比较项目 | 年终奖金 | 绩效奖金 | 全勤奖金 |
|---|---|---|---|
| --- | --- | --- | --- |
| 法律性质 | 恩惠性给予或工资(视约定) | 视发放条件个案认定 | 明确属工资 |
| 施行细则排除清单 | 明列为非工资 | 未列,不适用排除 | 未列 |
| 计入平均工资 | 原则否(除非保障月数) | 视认定结果 | 是 |
| 法定义务 | 有盈余+员工无过失才必发 | 依劳动契约约定 | 出勤即应发 |
绩效奖金影响遣散费和退休金吗?
若绩效奖金被认定为工资,就必须纳入“平均工资”计算,进而影响遣散费和退休金的金额。
根据劳动基准法第2条第4款,平均工资是:“计算事由发生之当日前六个月内所得工资总额除以该期间之总日数所得之金额。”
若这六个月内有被认定为工资的绩效奖金,金额会拉高平均工资,并影响以下项目:
新制遣散费(劳工退休金条例第12条)
每满一年给予半个月平均工资;未满一年按比例计算;最高给予六个月平均工资。若绩效奖金计入,同一年资员工的遣散费金额会高于只看月薪的计算结果。
旧制退休金(劳动基准法第55条)
依年资和平均工资计算退休金,若平均工资因纳入绩效奖金而提高,退休金金额也会相应增加,企业须预先纳入人力成本规划。
加班费计算基础
若绩效奖金属工资,计算加班费时,“正常工资”也应纳入绩效奖金部分。这对每月均有发放绩效奖金的员工影响尤其明显。
建议企业在设计制度时,请人资或法律顾问就“工资认定风险”进行评估,并配合劳动契约的精确书面记载,明确约定奖金性质,将争议风险降至最低。
绩效奖金要扣税吗?二代健保怎么算?
所得税:薪资所得,非月薪者单独扣缴
绩效奖金属薪资所得,非每月定期发薪时,应依各类所得扣缴率标准,就给付额单独扣取5%所得税,不并入当月薪资合计。每次给付金额未达财政部当年度公告之免扣缴门槛者,免予扣缴(但仍需申报),超过门槛则应扣5%作为预扣款,员工隔年5月综合所得税申报时多退少补。
二代健保补充保费(费率2.11%)
补充保费采用全年累计制,六项所得中,奖金是唯一采用累计方式课征的项目:
- 门槛:全年累计奖金超过“当月健保投保薪资×4倍”的部分才课征
- 公式:(年度累计奖金 − 投保薪资×4)× 2.11%
举例说明:若员工健保投保薪资为45,800元,全年累计奖金为260,000元:
- 4倍门槛:45,800 × 4 = 183,200元
- 超额部分:260,000 − 183,200 = 76,800元
- 应缴补充保费:76,800 × 2.11% ≈ 1,621元(由雇主代扣)
若全年奖金未超过4倍门槛,不需缴二代健保补充保费。
实务建议
企业每次发放奖金前,建议HR先确认:该员工当年度已累计的奖金总额是否即将超过4倍门槛;若超过,发放时应代扣补充保费,并于次月底前向健保署缴纳。若使用薪资计算系统,可自动追踪全年累计并提示应扣缴金额,减少人工计算出错。
用管理王怎么做:数字化绩效奖金管理
手动管理绩效奖金的痛点很直接:Excel表格版本多、KPI达成率计算易出错、发放记录分散在Email和通讯软件、核准流程依赖纸本或Line讯息——到了发薪前才能整合,出错了追责困难。
管理王 AI.com.tw 绩效管理系统整合了KPI设置、月度评估、360度互评、薪资计算,让绩效奖金发放从评估到入账全流程系统化:
步骤一:在系统设置KPI与评分标准
主管于每季开始时在系统设置员工的五到八项KPI指标,同时定义各评级的奖金倍率和达成门槛,员工第一天上线就清楚规则,避免年底才发现“原来老板要的不是这个”的期待落差。
步骤二:月度回顾自动累计记录
主管每月末在系统填写评语和进度,员工即时回应,所有历史记录保存在云端,不靠记忆、不怕离职人员带走资料,年度评估时有完整数据可回溯。
步骤三:评估期末AI自动汇整
AI从KPI达成率、360度互评、月度回顾资料自动归纳绩效摘要,主管省下大量整理时间,聚焦在奖金分配的判断上。
步骤四:连动薪资计算系统自动计算
绩效评定确认后,系统依预设公式自动带入绩效奖金金额,连同加班费、劳健保、二代健保补充保费一起计算,计算结果可追溯到每一个公式,符合税务稽查需求。
步骤五:签核中心多关卡核准
奖金发放前通过电子签核流程,确保每一笔发放都有主管和HR的书面授权,核准记录完整可查,有效防止事后争议。
免费方案可永久使用绩效管理基本功能,完整AI分析和多关卡签核功能于付费方案提供。欢迎参考方案定价或参阅绩效管理完整指南了解更多。想同时了解KPI与OKR设计,可参考KPI和OKR差在哪?这篇文章。
免费咨询绩效奖金制度设计
顾问协助您厘清劳基法规定、设计合法透明的绩效奖金条款,30分钟厘清所有疑问。
免费咨询专线:0800-003-191
LINE 官方帐号:@119m
官方网站:app.AI.com.tw
免费试用:立即申请管理王
常见问题
绩效奖金一定要发吗?有没有法定义务?
劳动法规没有强制雇主发放“绩效奖金”,但如果劳动契约或工作规则中已明定发放条件,员工达到条件时雇主就有义务照约发放。若雇主任意不发,员工可向劳动局投诉,主张雇主违反劳动契约。反之,若工作规则明确载明“奖金视公司盈余及主管核准,非保障薪资之一部分”,雇主在亏损年度选择不发,较有法律依据。建议设计制度前先咨询顾问,确认条款措辞。
绩效奖金算加班费的计算基础吗?
若绩效奖金被认定为工资(具劳务对价性且经常性发放),计算加班费时就需要纳入。加班费的计算基础是“正常工资”,若月薪中有被认定为工资的绩效奖金,加班费相应提高。这一点对每月固定发放绩效奖金的企业尤其需要注意,否则容易低报加班费而被劳动局处罚。
绩效奖金和年终奖金可以同时设计吗?
可以,许多企业同时设计两种奖金:“年终奖金”在年度结算后按年资和职等发放(较偏恩惠性、非保障),“绩效奖金”则按季度或年度KPI评级发放(较偏工资性)。两者的法律性质不同,适用的劳动法规认定标准也不同,建议在工作规则中分别明确定义,各自说明计算方式和发放条件。
员工在评估期间离职,当期绩效奖金要结算吗?
若绩效奖金属工资,员工在评估期间离职,原则上有权要求依在职比例计算当期应得的绩效奖金。若工作规则订有“离职者不享有当期奖金”等条款,法律效力有争议,仍建议与员工协商,或在设计制度时请法律顾问审阅相关条款,降低事后争议风险。
外籍员工的绩效奖金税务处理与台湾员工相同吗?
外籍员工的税务处理依其在台居留天数不同而有差异。在台居住满183天的外籍员工,适用与本国员工相同的所得税申报方式;未满183天者,薪资所得(含绩效奖金)通常须按较高的扣缴率处理。建议事先向国税局或税务顾问确认,以免错误扣缴。
资料来源
- 劳动部劳动法令查询系统:绩效奖金函释(87)台劳动二字第035198号
- 全国法规数据库:劳动基准法第2条、第29条
- 全国法规数据库:劳动基准法施行细则第10条
- 劳动部全球资讯网:新制遣散费计算说明
- 财政部税务入口网:各类所得扣缴率标准
- 卫生福利部中央健康保险署:二代健保补充保费说明
本文为一般资讯,不构成法律或税务意见,实际以主管机关最新公告为准。