員工獎勵制度設計:中小企業激勵方案完整指南|員工獎勵系統推薦
本文完整說明員工獎勵制度設計的六大類型、勞基法工資認定關鍵差異、年終獎金強制規定(第29條)、業績抽成階梯規則設計方法、五步驟導入框架,以及管理王獎勵系統自動化結算操作方式,適合台灣中小企業老闆與HR參考建立合規且有效的激勵制度。
員工獎勵制度設計是指企業將業績抽成、全勤獎金、年終紅利、推薦獎金等各類激勵措施,以清楚規則和自動化工具系統化管理的做法。核心目的是讓員工清楚知道「做到什麼、拿到什麼」,使激勵效果落地為每日可感的衝刺動力,而非年底一次性的恩惠。設計一套有效的員工獎勵制度,要先理解台灣《勞動基準法》的相關規定——哪些獎金屬於工資、哪些屬於盈餘分配——再根據企業規模、業務特性選擇適合的獎勵類型,最後藉由系統工具確保計算透明、發放合規,才能真正讓團隊心服口服地衝業績。本指南適合中小企業老闆、HR主管與業務主管,從零建立或優化現行獎勵制度時參考。
什麼是員工獎勵制度?定義與法規框架
員工獎勵制度(Employee Incentive System)是企業將金錢或非金錢報酬,與員工表現、目標達成或特定行為掛鉤的管理機制。廣義上涵蓋薪資結構以外的所有激勵工具;狹義上主要指業績抽成、達標獎金、全勤獎金等可量化計算的金錢獎勵。
在台灣,員工獎勵制度的設計必須同時滿足兩個法律框架:
工資認定(勞基法第2條第3款):凡是員工因工作所獲得的報酬,只要具有「經常性」,不論名稱為何(獎金、津貼、加給),都屬於工資,必須納入平均工資計算基礎,影響資遣費、退休金、年假加班費的計算。勞動部的函釋標準為:以「達成工作目標」為發放條件、且按月或按季固定發放的績效獎金,傾向認定屬工資。
盈餘分配(勞基法第29條):事業單位於一個會計年度終了,如有盈餘,在完納稅款、彌補虧損、提列股息及公積後,仍有剩餘時,雇主「應」給予全年工作且無過失的員工獎金或紅利。這是法定強制義務,非雇主自願裁量,不可在勞動契約中排除。
一句話看懂
年終獎金是「盈餘才發」的法定義務;業績獎金若固定發放,則可能被認定為工資,影響資遣費計算。
員工獎勵制度的六大類型
中小企業常用的員工獎勵類型可分為六大類,各有適用情境與法規注意事項:
表:員工獎勵制度六大類型比較
| 類型 | 發放條件 | 常見行業 | 是否屬工資(參考) | 法規注意 |
|---|---|---|---|---|
| 業績抽成 | 成交金額×抽成比例 | 業務、保險、房仲 | 是(按月累計) | 需納入平均工資 |
| 全勤獎金 | 當月無請假或遲到 | 製造、服務 | 是(定期發放) | 請假可能影響合規 |
| 年終紅利 | 年度盈餘後分配 | 各行業 | 否(恩惠性給付) | 勞基法第29條強制 |
| 達標獎勵 | KPI達某比例 | 製造、銷售 | 視發放頻率 | 目標設定要書面化 |
| 推薦獎金 | 推薦新客或新人成功 | 連鎖、顧問 | 否(非定期) | 需明定給付條件 |
| 績效加給 | 績效考核結果 | 科技、顧問 | 是(納入月薪) | 依評核辦法執行 |
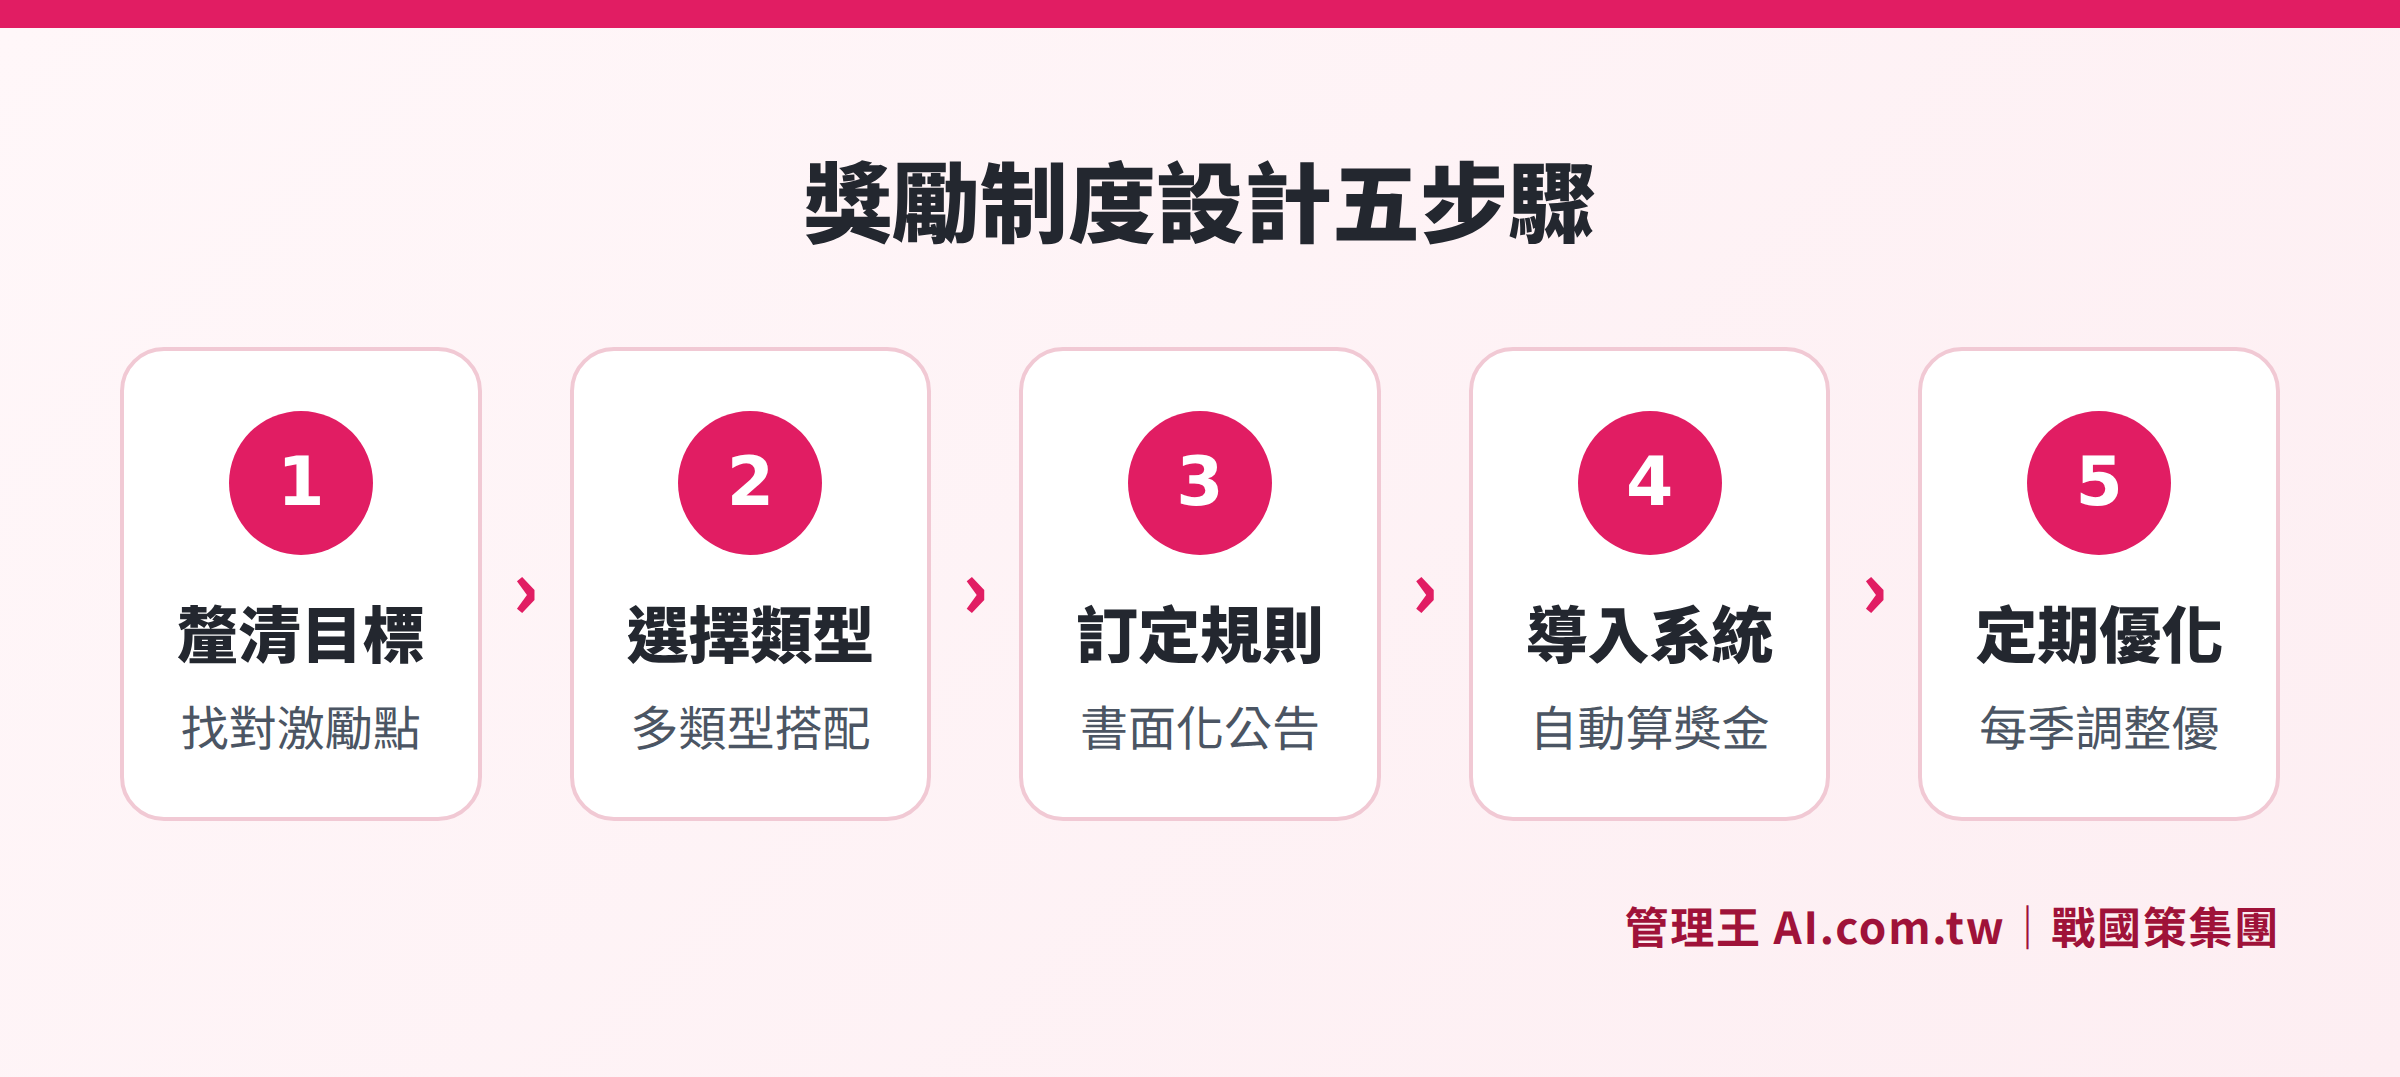
從釐清激勵目標、選擇獎勵類型、訂定計算規則、導入系統工具到定期優化的五步驟設計框架
全勤獎金與績效加給:工資認定的關鍵差異
全勤獎金是中小企業最常見的員工激勵工具之一,但設計不當容易引發勞資爭議。根據勞動部函釋,全勤獎金是否屬工資,關鍵在於「是否具有經常性」:
- 屬工資的情形:每月固定發放、只要達到出勤條件即發放,性質上屬於「因工作而獲得之固定報酬」,應計入平均工資。
- 較不屬工資的情形:不定期、金額不固定、以額外獎勵為性質設計。
實務上,勞動部及法院傾向認定每月固定發放的全勤獎金屬工資。中小企業若要減少爭議,建議在聘用合約或工作規則中明確載明獎金性質及計算方式,並與員工事先書面確認。
績效加給(月薪的一部分依績效評核調整)通常屬工資,調整幅度需依工作規則或勞動契約的程序辦理,不可隨意調減。
年終獎金與紅利:勞基法第29條強制規定
勞基法第29條規定,事業單位年度終了有盈餘時,應給予員工獎金或紅利。這條規定的重點有三:
- 有盈餘才發:觸發條件是公司年度結算有「扣除稅款、虧損彌補、股息公積後的剩餘盈餘」,虧損年度不適用。
- 強制義務:「應」字代表法律強制,不能以勞動契約或工作規則排除。違反可能構成勞基法違規。
- 全年在職且無過失者才受保障:年度中離職或有過失的員工,不在保護範圍內。
年終獎金的「金額多寡」勞基法並未規定,由勞資雙方協議決定。企業可在工作規則中訂定計算方式(例如月薪倍數或盈餘分配比例)。
稅務提醒(財政部規定):員工獎金屬薪資所得,雇主辦理所得扣繳時,若單次給付金額達新台幣 90,501 元以上,應就超出部分按 5% 稅率預先扣繳,並於次月10日前繳交國庫;全年度扣繳憑單須於隔年1月31日前申報完成。
業績抽成制度設計:階梯規則與計算範例
業績抽成是業務型企業最強力的激勵工具,關鍵在於階梯規則的設計。設計合理的階梯,能讓業務員清楚看到「再衝一單就升一級」的即時動力。
以一家B2B軟體公司為例:
表:業績抽成階梯規則範例
| 月業績區間 | 抽成比例 | 100萬業績可拿 |
|---|---|---|
| 未達 50 萬 | 3% | 1.5 萬 |
| 50 萬至 100 萬(含) | 5% | 5 萬 |
| 100 萬至 200 萬(含) | 8% | 16 萬 |
| 超過 200 萬 | 12% | 24 萬以上 |
設計業績抽成制度的四個注意事項:
- 清楚定義「業績」:以訂單金額、收款金額還是毛利計算?退貨或取消是否扣回?需在規則中事先明訂。
- 設定合理基本門檻:若設「業績低於 X 萬不發抽成」,應確認此設計不違反工資保護規定。
- 跨部門分潤要書面化:行銷帶名單、業務成交的分潤比例,建議訂入分潤辦法並讓雙方確認。
- 避免事後調整規則:已進行中的業績期,不可單方面變更抽成規則,否則可能構成薪資減損。
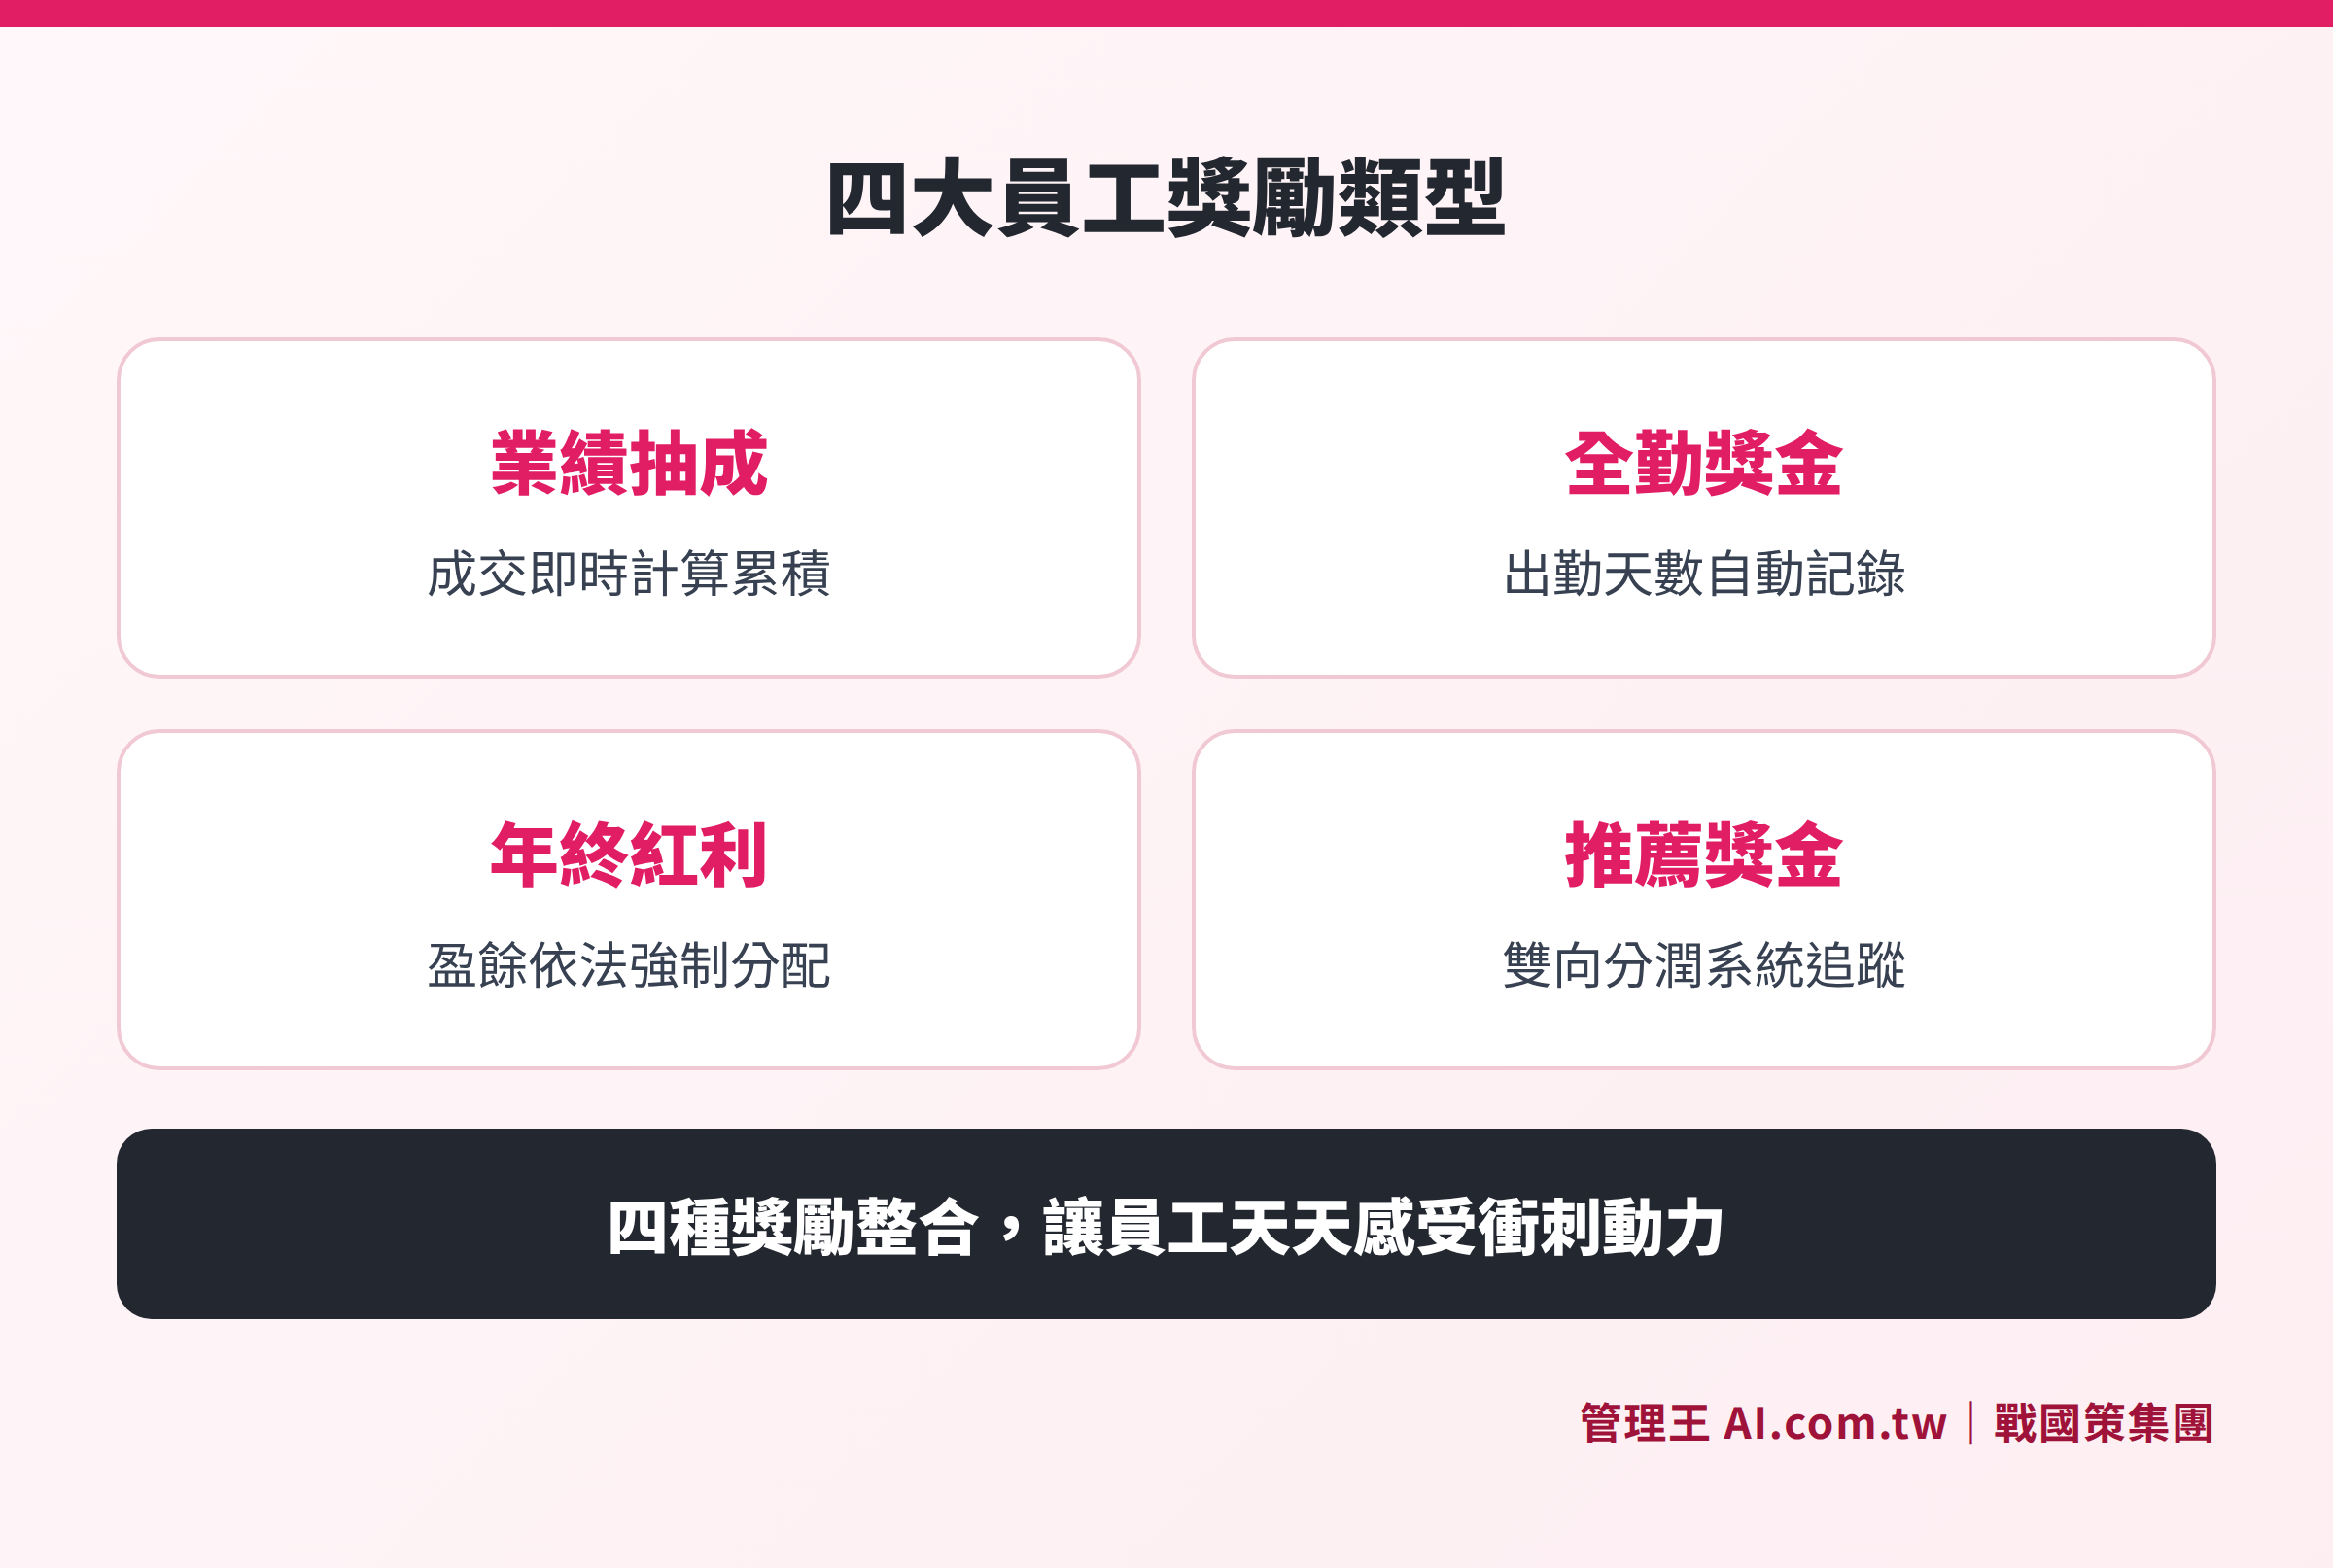
業績抽成、全勤獎金、年終紅利、推薦獎金四大類型的設計要點與適用情境
中小企業員工獎勵制度設計五步驟
一套有效的員工獎勵制度不是把「拿業績換錢」寫清楚就好,需要涵蓋激勵目標設定、規則設計、系統支撐與定期優化的完整閉環。
第一步:釐清激勵目標與對象
不同職能的員工需要不同的激勵邏輯:
- 業務職:以業績結果為核心,重視及時性與透明度
- 服務職(客服、服務業):客戶滿意度、NPS評分、全勤表現
- 行政/後勤職:專案完成品質、改善提案、全勤
- 管理職:部門KPI達成率、人才培育成果
混用一套獎勵規則往往效果不佳。建議按職能分群設計,並讓員工在入職或年初就清楚知道自己的獎勵結構。在釐清目標時,也要思考:公司目前最需要激勵哪種行為?是提高銷售額、改善服務品質、還是降低人員流動率?不同的核心目標,對應不同的獎勵設計重點。
第二步:選擇獎勵類型與計算基礎
根據激勵目標,選擇適合的獎勵類型(參考前述六大類型表格),並明確計算基礎:
- 「達成率」型:達標80%以上才發、或按比例等比計算
- 「超額獎勵」型:達到底線後,超額部分另計額外獎勵
- 「達標門檻」型:一次性達到某指標即發固定金額
第三步:訂定規則並確認法規符合性
規則設計完成後,建議確認以下幾點:
- 固定發放的獎金是否已納入平均工資計算?
- 工作規則或勞動契約是否已載明獎金條件、金額計算及發放時間?
- 年終獎金是否符合勞基法第29條(有盈餘才發)?
- 若調整獎金制度,是否依勞基法程序辦理工作規則修訂?
如有疑問,建議諮詢企業所在地的勞動局或熟悉台灣勞動法的顧問。
第四步:導入自動化計算系統
手工Excel計算獎金的主要風險:
- 公式錯誤導致計算爭議
- 多版本試算表造成溝通混亂
- 無法讓員工即時查詢自己的累積狀況
- 離職員工結算缺乏完整稽核記錄
使用獎勵系統後,業績一成交即自動累計、階梯規則系統自動判斷、月底雙重核章確認,讓「算獎金」從月底兩天的高壓任務,變成每日自動更新的數字。
第五步:定期檢討與優化
建議每季審視獎勵制度的實際效果:
- 達標率是否合理?(過高代表目標太低,過低代表門檻太高)
- 員工對規則的理解是否一致?
- 是否出現非預期的行為(例如為衝業績而犧牲服務品質)?
年度結算後,可依公司的業務方向調整下一年度的獎勵結構,並正式公告讓員工知曉。制度的持續更新比一次做到完美更重要——先跑起來,再根據實際反饋優化,才是中小企業導入獎勵制度的務實之道。
員工獎勵系統選購重點:中小企業必問的六個問題
選擇員工獎勵系統時,中小企業應重點評估:
- 能否支援多種獎勵類型:業績抽成、全勤、推薦獎金、達標獎勵是否都能在同一系統設定?
- 是否有階梯規則設定:能否設定「100萬以下抽5%、超過100萬抽8%」的動態計算規則?
- 是否與CRM、任務管理整合:業績資料能否自動從CRM、訂單系統讀取,不需人工搬資料?
- 是否有雙重審核流程:獎金結算是否有主管核章、財務複核功能,以確保發放有據可查?
- 員工能否自助查詢:員工是否可隨時查看自己的當月累積獎金、歷史紀錄,減少溝通成本?
- 是否支援多類型獎勵與分潤:能否同時處理個人抽成和跨部門分潤、主管帶隊分潤等複雜結構?
用管理王怎麼做:員工獎勵自動化
管理王 AI.com.tw 獎勵系統是為台灣中小企業設計的員工獎金、抽成、佣金自動結算工具,整合在管理王一體化經營系統中,與 CRM 系統、任務管理、薪資系統、績效管理原生串聯。
實際操作方式:
設定階梯規則:在後台設定各業務員的抽成規則(例如:月業績100萬以下抽5%、100至200萬抽8%),規則一次設定,系統自動判斷每筆成交落在哪一級。
即時累計查詢:每筆訂單或任務完成後,系統即時更新該員工的當月獎金累積,業務員可隨時在手機查看自己「這個月已累積多少、還差多少到下一個抽成級距」。
多層分潤設定:支援推薦獎金雙向發放(A推薦B成交,A拿分潤)、主管帶隊分潤(主管20%、組員80%)、跨部門分潤(行銷帶名單、業務成交雙邊計算),複雜結構系統一手算清。
雙重核章結算:月底或季底系統自動產出每位員工的獎金明細,走主管核章→財務複核→撥款流程,金額有人把關、發放有跡可循,把爭議空間降到最低。
整合人事薪資:獎金結算後直接串接人事系統,自動入薪資條,無需再手動轉檔。
管理王免費方案可永久使用,適合10人以下的中小企業先行試用;業務超過10人或需要AI點數的企業,可升級至經濟型(NT$5,000/月)或商務型(NT$10,000/月)方案。戰國策集團服務超過30,000家企業,獎勵系統設計完全符合台灣商業習慣與勞基法規範。
更多關於員工激勵的完整知識,可參考績效管理完整指南、薪資計算完整教學,以及推薦獎勵制度實戰。
讓獎勵制度自動計算,不再月底對帳到崩潰
管理王顧問協助您設計業績抽成階梯規則、全勤與年終獎金制度,整合薪資系統自動結算,免費諮詢 0800-003-191
免費諮詢專線:0800-003-191
LINE 官方帳號:@119m
官方網站:app.AI.com.tw
免費試用:立即申請管理王
常見問題
員工年終獎金一定要發嗎?
依勞基法第29條,事業單位年度終了有盈餘(扣除稅款、虧損彌補、股息及公積後仍有剩餘)時,雇主「應」給予全年在職且無過失的員工獎金或紅利。這是法定義務,不能以勞動契約排除。若公司當年度虧損或無盈餘,則不適用此條規定。
業績抽成算工資嗎?會影響資遣費計算?
根據勞動部函釋,業績抽成若「定期固定發放、以工作達成為條件」,傾向被認定屬工資,需納入平均工資計算,影響資遣費、退休金及特休加班費。建議在勞動契約中明確記載抽成性質,並諮詢專業顧問確認分類是否符合最新函釋。
員工獎金要扣稅嗎?
員工獎金屬薪資所得,須報稅。雇主於給付時,若單次金額達新台幣90,501元以上,應依5%稅率預扣繳稅款,並於次月10日前繳交國庫。全年扣繳憑單應於翌年1月31日前申報。金額未達門檻者,毋須預扣,但仍須年度報稅。(依財政部現行規定,以主管機關最新公告為準)
推薦獎金怎麼設計才合法合規?
推薦獎金通常屬「非經常性發放」,一般不被認定為工資。設計重點是將「發放條件」(例如:被推薦人試用期滿、成功成交)和「金額」明訂在書面規定中,並確保獎金由企業直接給付員工(而非透過員工轉發),以符合個人所得稅申報義務。
員工離職後,當月已累積的業績抽成要給嗎?
若業績抽成被認定屬工資,則離職時雇主應依勞基法第22條規定結清所有工資,包含離職月份到職日的抽成部分。建議在工作規則或勞動契約中,預先載明離職月份的抽成計算方式(例如:以成交訂單為準、不含尚未入帳的業績),以減少爭議。
資料來源
本文為一般資訊,不構成法律或稅務意見,實際以主管機關最新公告為準。