Diseño de un sistema de recompensas para empleados: Guía completa de planes de incentivos para pymes|Recomendaciones de sistemas de recompensas para empleados
Este artículo explica en detalle los seis tipos de diseño de sistemas de recompensas para empleados, las diferencias clave en la determinación de salarios según la Ley de Trabajo, las regulaciones obligatorias sobre bonos de fin de año (Artículo 29), el método de diseño de reglas de comisiones escalonadas, el marco de cinco pasos para la implementación y cómo llevar a cabo la automatización de liquidaciones del sistema de recompensas de 管理王, adecuado para propietarios de pymes y recursos humanos en Taiwán para establecer un sistema de incentivos conforme y efectivo.
El diseño de un sistema de recompensas para empleados se refiere a la práctica de los negocios de gestionar sistemáticamente varias medidas de incentivo como comisiones por rendimiento, bonos por asistencia, bonos de fin de año, y bonos por referidos, con reglas claras y herramientas automatizadas. El objetivo principal es que los empleados sepan claramente «qué deben hacer y qué recibirán», convirtiendo el efecto del incentivo en un impulso palpable en el día a día, en lugar de una bonificación única al final del año. Para diseñar un sistema de recompensas efectivo, primero se debe entender las disposiciones relevantes de la Ley de Trabajo de Taiwán—qué bonos se consideran salario y cuáles se consideran distribución de ganancias—y elegir el tipo de recompensa adecuado según el tamaño y características del negocio, asegurando al final que los cálculos sean transparentes y las distribuciones estén en conformidad, para que el equipo realmente acepte y apoye el impulso por el rendimiento. Esta guía es adecuada para propietarios de pymes, directores de recursos humanos y gerentes de ventas que buscan establecer o optimizar el sistema de recompensas existente desde cero.
¿Qué es un sistema de recompensas para empleados? Definición y marco regulatorio
Un sistema de recompensas para empleados (Employee Incentive System) es un mecanismo de gestión de las empresas que vincula recompensas monetarias o no monetarias con el desempeño de los empleados, el cumplimiento de objetivos o comportamientos específicos. En un sentido amplio, incluye todas las herramientas de incentivo que van más allá de la estructura salarial; en un sentido más estricto, se refiere principalmente a recompensas monetarias cuantificables como comisiones por rendimiento, bonificaciones por cumplimiento de objetivos y bonificaciones por asistencia completa.
En Taiwán, el diseño de un sistema de recompensas para empleados debe satisfacer simultáneamente dos marcos legales:
Determinación de salarios (Artículo 2, inciso 3 de la Ley de Trabajo): Cualquier recompensa que un empleado reciba por su trabajo, siempre que tenga un carácter «regular», independientemente de su nombre (bono, subsidio, adición), se considera salario y debe ser incluida en el cálculo del salario promedio, afectando los cálculos de indemnizaciones por despido, pensiones y horas extras. El estándar de interpretación del Ministerio de Trabajo es que los bonos por desempeño que se otorgan con base en «el cumplimiento de objetivos laborales» y que se pagan mensualmente o trimestralmente, tienden a ser considerados como salario.
Distribución de ganancias (Artículo 29 de la Ley de Trabajo): Cuando una unidad empresarial finaliza un año contable con ganancias, después de cumplir con el pago de impuestos, cubrir pérdidas, y asignar dividendos y reservas, si todavía hay excedente, el empleador «debe» otorgar una bonificación o dividendo a los empleados que han trabajado todo el año y no presentan faltas. Esta es una obligación legal obligatoria, no discrecional del empleador, y no se puede excluir en un contrato laboral.
Entendido en una frase
El bono de fin de año es una obligación legal que solo se otorga si hay «ganancias»; si el bono de rendimiento se paga de manera fija, puede ser considerado como salario, afectando el cálculo de la indemnización.
Seis tipos de sistemas de recompensas para empleados
Los tipos de recompensas comúnmente utilizados por las pymes se pueden dividir en seis categorías, cada una con contextos de aplicación y consideraciones regulatorias:
Tabla: Comparativa de seis tipos de sistemas de recompensas para empleados
| Tipo | Condición de pago | Industrias comunes | ¿Se considera salario? (Referencia) | Consideración legal |
|---|---|---|---|---|
| Comisión por rendimiento | Monto de la transacción × tasa de comisión | Ventas, seguros, bienes raíces | Sí (acumulado mensualmente) | Debido a incluir en el salario promedio |
| Bono por asistencia completa | Sin permisos ni retrasos en el mes | Manufactura, servicios | Sí (pago regular) | Las ausencias pueden afectar la conformidad |
| Bono de fin de año | Distribución de ganancias anuales | Todas las industrias | No (pago de gratitud) | Ley de Trabajo artículo 29 obligatorio |
| Recompensa por cumplimiento de objetivos | KPI alcanza cierta proporción | Manufactura, ventas | Según frecuencia de pago | Los objetivos deben formalizarse por escrito |
| Bono por referidos | Recomendar un nuevo cliente o empleado con éxito | Cadenas, consultoría | No (no regular) | Las condiciones de pago deben especificarse |
| Aumento por desempeño | Resultados de evaluación de desempeño | Tecnología, consultoría | Sí (incluido en el salario mensual) | Realizar según métodos de evaluación |
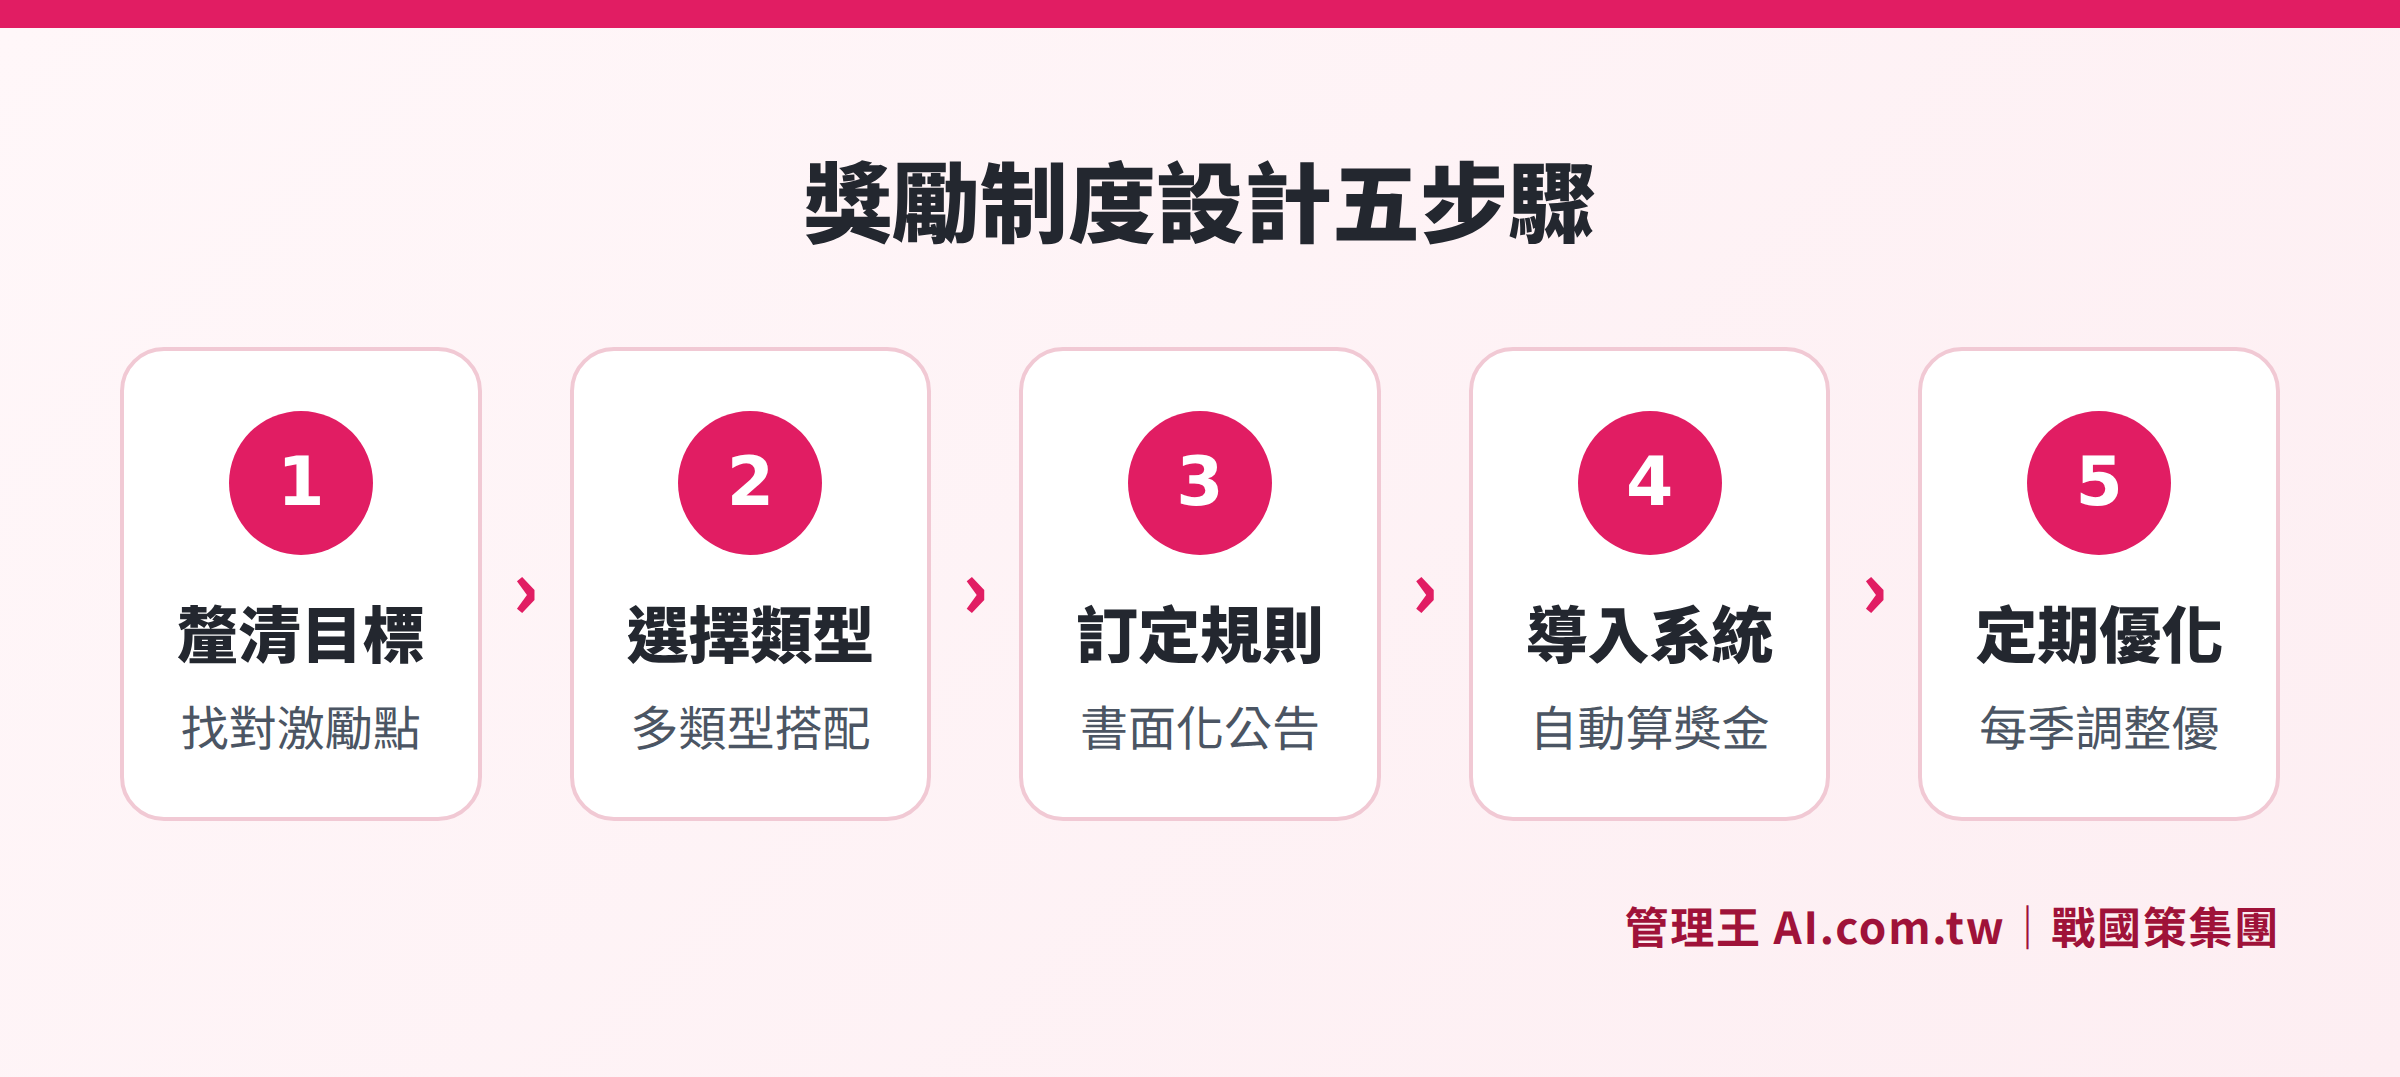
Marco de diseño en cinco pasos desde la clarificación de objetivos de incentivación, selección del tipo de recompensa, establecimiento de reglas de cálculo, implementación de herramientas de sistema hasta la optimización regular
Bono por asistencia completa y aumento por desempeño: Diferencias clave en la determinación del salario
El bono por asistencia completa es una de las herramientas de incentivo más comunes en las pymes, pero un diseño inadecuado puede desencadenar disputas laborales. Según la interpretación del Ministerio de Trabajo, la clave para determinar si el bono por asistencia completa se considera salario radica en «si tiene un carácter regular»:
- Situación en que se considera salario: Se paga mensualmente de forma fija; siempre que se cumplan las condiciones de asistencia, se considera un «pago fijo obtenido por trabajo» y debe incluirse en el salario promedio.
- Situación que menos se considera salario: Pagos irregulares, montos no fijos, diseñados como bonificaciones adicionales.
En la práctica, el Ministerio de Trabajo y los tribunales tienden a reconocer que los bonos por asistencia completa pagados mensualmente se consideran salario. Las pymes que quieran reducir disputas se aconsejan clarificar la naturaleza del bono y la forma de cálculo en el contrato de trabajo o las reglas de trabajo, y confirmarlas por escrito con los empleados previamente.
El aumento por desempeño (una parte del salario mensual ajustada según evaluación de desempeño) generalmente se considera salario, y el monto del ajuste debe seguir el procedimiento de las reglas de trabajo o del contrato laboral, no pudiendo ser ajustado arbitrariamente.
Bono de fin de año y dividendos: Regulación obligatoria del artículo 29 de la Ley de Trabajo
El artículo 29 de la Ley de Trabajo establece que cuando una unidad empresarial tiene ganancias al final del año, debe otorgar a los empleados bonos o dividendos. Hay tres puntos clave sobre esta disposición:
- Se otorgan solo si hay ganancias: La condición desencadenante es que en el cierre anual la empresa tenga «excedente de ganancias después de deducir impuestos, compensación de pérdidas, dividendos y reservas», no aplica en años con pérdidas.
- Obligación legal: La palabra «debe» implica que es una obligación legal, no se puede excluir mediante contrato laboral o reglas de trabajo. La violación podría constituir una infracción de la Ley de Trabajo.
- Solo los empleados que han estado empleados todo el año y sin faltas están protegidos: Los empleados que se despiden durante el año o tienen faltas no están dentro del alcance de protección.
La «cantidad de los bonos de fin de año» no está especificada en la Ley de Trabajo y se decide por acuerdo entre las partes. Las empresas pueden establecer cómo se calcularán en las reglas de trabajo (por ejemplo, en múltiplos del salario mensual o proporciones de distribución de ganancias).
Recordatorio fiscal (Regulación del Ministerio de Finanzas): los bonos de empleados son considerados ingresos salariales, y cuando el empleador realiza la retención de impuestos, si el monto dado en una sola vez supera NT$90,501, debe retener el 5% en impuestos de ese excedente y pagarlo al tesoro antes del día 10 del mes siguiente; el recibo de retención anual debe ser presentado antes del 31 de enero del año siguiente.
Diseño del sistema de comisiones por rendimiento: Reglas escalonadas y ejemplos de cálculo
Las comisiones por rendimiento son la herramienta de incentivo más potente para las empresas comerciales; la clave está en el diseño de reglas escalonadas. Un escalonamiento razonable permite a los vendedores ver claramente la motivación instantánea de «hacer una venta más para subir un nivel».
Tomemos como ejemplo una empresa de software B2B:
Tabla: Ejemplo de reglas escalonadas de comisiones por rendimiento
| Rango de rendimiento mensual | Tasa de comisión | Monto posible por 1,000,000 de rendimiento |
|---|---|---|
| Menos de 500,000 | 3% | 15,000 |
| 500,000 a 1,000,000 (incluido) | 5% | 50,000 |
| 1,000,000 a 2,000,000 (incluido) | 8% | 160,000 |
| Más de 2,000,000 | 12% | Más de 240,000 |
Cuatro consideraciones al diseñar un sistema de comisiones por rendimiento:
- Definir claramente «rendimiento»: ¿se calculará con base en el monto del pedido, la cantidad cobrada o el margen de ganancia? ¿Se descontarán las devoluciones o cancelaciones? Debe establecerse en las reglas de antemano.
- Establecer un umbral básico razonable: Si se establece «no se dará comisión si el rendimiento es inferior a X», se debe confirmar que este diseño no infringe las regulaciones de protección salarial.
- La distribución entre departamentos debe ser formalizada por escrito: Es aconsejable redactar un acuerdo sobre la proporción de distribución de ganancias entre el marketing que lleva los clientes potenciales y los vendedores que completan la venta, y confirmar ambos lados.
- Evitar ajustes posteriores de reglas: No se pueden modificar unilateralmente las reglas de comisión en medio de un período de rendimiento ya en curso, de lo contrario, podría constituir una disminución del salario.
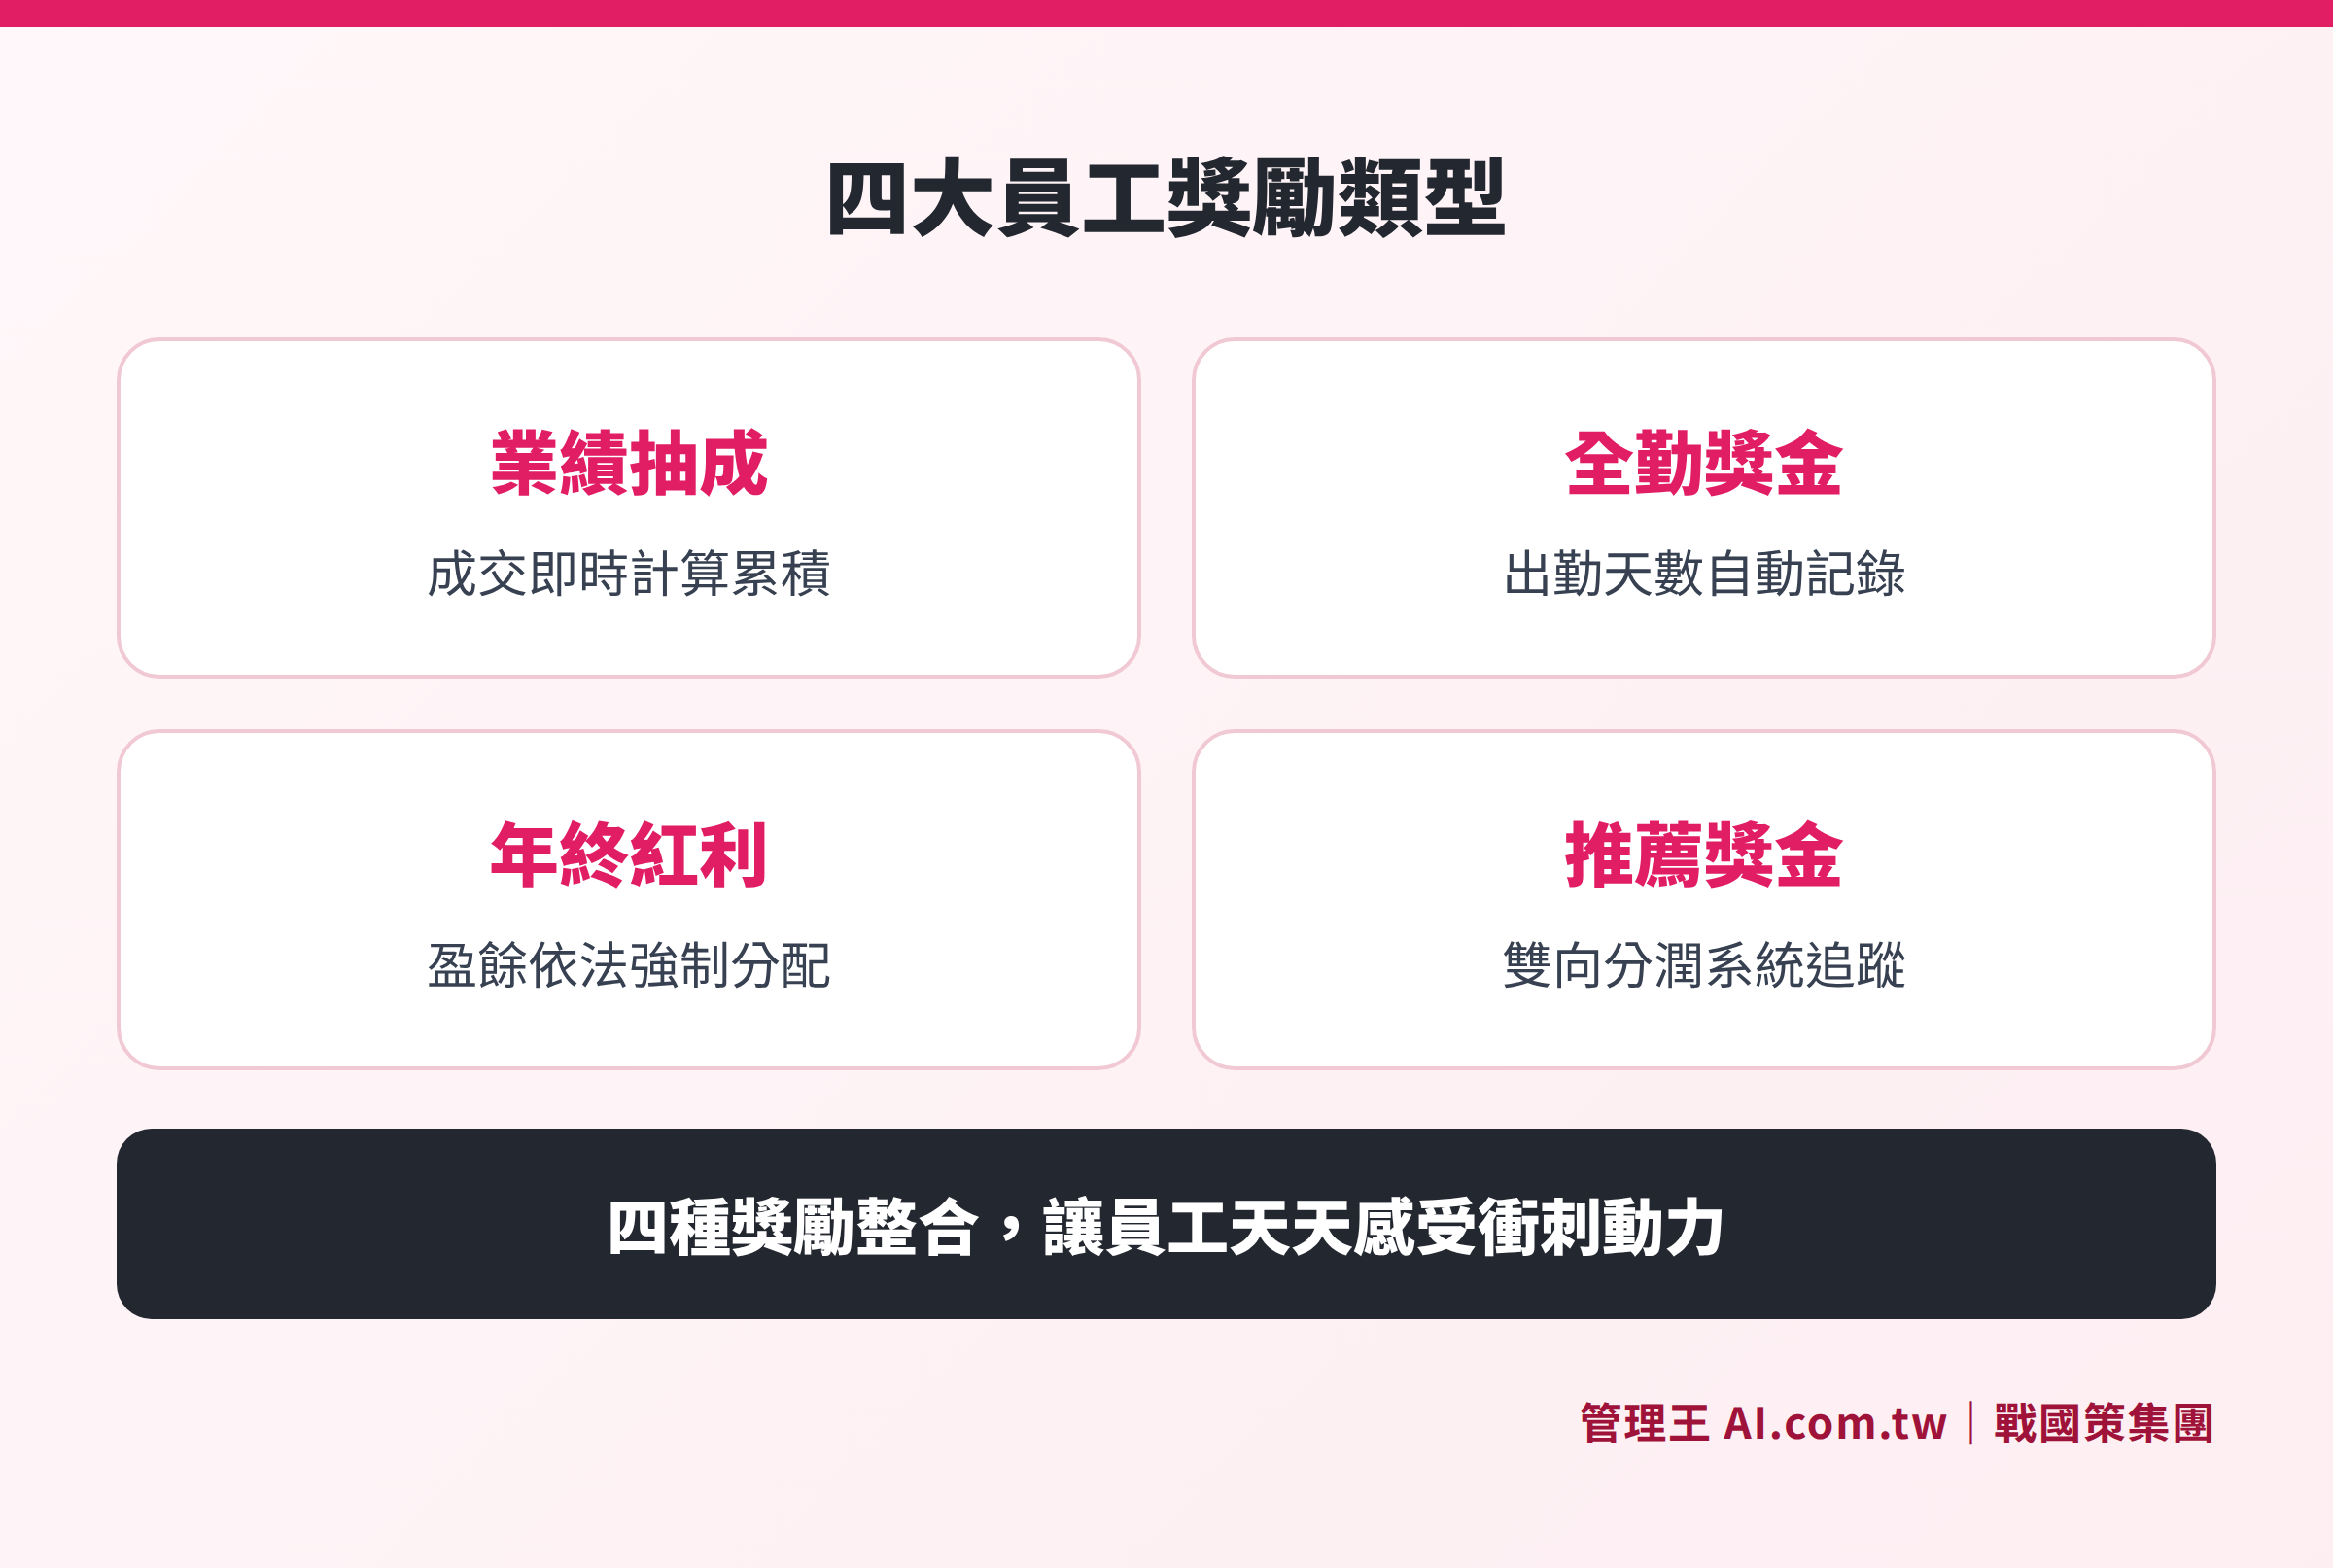
Puntos clave de diseño y contextos aplicables de las cuatro grandes categorías de recompensas: comisiones por rendimiento, bonificaciones por asistencia completa, bonos de fin de año y bonificaciones por referidos
Diseño del sistema de recompensas para empleados en cinco pasos para pymes
Un sistema de recompensas efectivo no solo implica tener claro que «se intercambia el rendimiento por dinero», debe incorporar un ciclo completo que abarque la definición de objetivos de incentivación, diseño de reglas, soporte del sistema y optimización regular.
Primer paso: Clarificar objetivos de incentivación y el público objetivo
Los empleados de diferentes funciones requieren diferentes lógicas de incentivos:
- Ventas: centrarse en los resultados de rendimiento, valorando la oportunidad y la transparencia
- Servicios (atención al cliente, industria de servicios): satisfacción del cliente, puntuación NPS, performance de asistencia completa
- Administración/Logística: calidad de la finalización de proyectos, propuestas de mejora, asistencia
- Gerencia: tasa de cumplimiento de KPI del departamento, resultados de formación de talento
Utilizar un solo conjunto de reglas de recompensas a menudo produce resultados insatisfactorios. Se recomienda diseñar en grupos según función y hacer que los empleados conozcan claramente la estructura de sus recompensas al momento de ingresar o al inicio del año. Al clarificar los objetivos, también se debe considerar: ¿qué comportamiento se necesita incentivar actualmente en la empresa? ¿Es aumentar las ventas, mejorar la calidad del servicio, o reducir la rotación de personal? Objetivos diferentes implican enfoques de diseño de recompensas distintos.
Segundo paso: Seleccionar tipos de recompensa y base de cálculo
Con base en los objetivos de incentivo, elija el tipo de recompensa adecuada (referirse a la tabla de los seis tipos mencionados anteriormente) y estipule claramente la base de cálculo:
- Tipo de «tasa de cumplimiento»: solo se otorgan si se alcanza un 80% o más, o se calcularán proporcionalmente
- Tipo de «recompensas por encima de la meta»: una vez que se haya alcanzado el umbral, se asigna una recompensa adicional por la parte excedente
- Tipo de «umbral de cumplimiento»: se otorga una cantidad fija de recompensa una vez que se alcanza un determinado indicador
Tercer paso: Establecer reglas y confirmar la conformidad regulatoria
Una vez que se haya completado el diseño de las reglas, se recomienda confirmar los siguientes puntos:
- ¿Los bonos pagados de forma fija han sido incluidos en el cálculo del salario promedio?
- ¿Las reglas de trabajo o el contrato laboral han especificado las condiciones del bono, el cálculo del monto y el calendario de pagos?
- ¿Los bonos de fin de año cumplen con lo establecido en el artículo 29 de la Ley de Trabajo (solo se otorgan si hay ganancias)?
- Si se ajusta el sistema de bonificación, ¿se han seguido los procedimientos de la Ley de Trabajo para modificar las reglas de trabajo?
Si hay dudas, se recomienda consultar a la oficina de trabajo local o a un consultor familiarizado con la legislación laboral taiwanesa.
Cuarto paso: Implementar un sistema de cálculo automatizado
Los principales riesgos de calcular bonificaciones a mano con Excel son:
- Errores en las fórmulas que pueden llevar a disputas de cálculo
- Confusión de comunicación debido a múltiples hojas de cálculo
- Imposibilidad de que los empleados consulten su estado acumulado en tiempo real
- Falta de registros de auditoría en la liquidación de empleados que abandonan la empresa
Con el sistema de recompensas, cuando se establece un rendimiento, se acumula automáticamente; las reglas escalonadas son evaluadas automáticamente por el sistema, y a fin de mes se confirma la solicitud mediante doble verificación, transformando el cálculo de la bonificación de una tarea de alta presión de dos días al mes a una actualización diaria automática de números.
Quinto paso: Revisar y optimizar regularmente
Se recomienda revisar los efectos reales del sistema de recompensas cada trimestre:
- ¿La tasa de cumplimiento es razonable? (una tasa demasiado alta indica que los objetivos son demasiado bajos, y demasiado baja indica que el umbral es demasiado alto)
- ¿La comprensión de las reglas por parte de los empleados es uniforme?
- ¿Han surgido comportamientos inesperados (por ejemplo, sacrificar la calidad del servicio para alcanzar ventas)?
Después del cierre anual, se puede ajustar la estructura de bonificación para el próximo año con base en la dirección comercial de la empresa y anunciarlo formalmente para que los empleados lo sepan. La actualización continua de los sistemas es más importante que lograr la perfección en una sola ocasión: es mejor comenzar a ejecutar y luego optimizar según la retroalimentación real, este es el enfoque pragmático para las pymes que introducen un sistema de recompensas.
Puntos clave al seleccionar un sistema de recompensas para empleados: Seis preguntas que deben plantearse las pymes
Al seleccionar un sistema de recompensas para empleados, las pymes deben evaluar especialmente:
- ¿Puede apoyar múltiples tipos de recompensas?: ¿Se pueden establecer todos, desde comisiones por rendimiento, asistencia completa, bonificaciones por referidos, hasta recompensas por cumplimiento de objetivos, en el mismo sistema?
- ¿Existen configuraciones de reglas escalonadas?: ¿Se puede establecer una regla de cálculo dinámica como «5% por menos de 1,000,000, 8% por encima de 1,000,000»?
- ¿Está integrado con CRM y gestión de tareas?: ¿Puede el sistema leer automáticamente los datos de rendimiento desde CRM y sistemas de pedidos, sin necesidad de trasladar manualmente los datos?
- ¿Hay un proceso de doble verificación?: ¿El cálculo de bonificaciones incluye firma de supervisores y revisión financiera para garantizar una base documentada para el pago?
- ¿Los empleados pueden consultar de forma autónoma?: ¿Pueden los empleados ver en cualquier momento su total acumulado de bonificaciones del mes y su historial, reduciendo los costos de comunicación?
- ¿Apoya estructuras de recompensas y distribución múltiples?: ¿Puede manejar simultáneamente comisiones individuales y distribuciones entre departamentos, así como distribuciones por supervisión de equipos?
Cómo hacerlo con 管理王: Automatización de recompensas para empleados
El sistema de recompensas de 管理王 AI.com.tw es una herramienta de liquidación automática de bonificaciones, comisiones y pagos diseñada para pymes en Taiwán, integrada en el sistema de gestión integral de 管理王, enlazada nativamente con el sistema CRM, gestión de tareas, sistema de nómina, y gestión del desempeño.
¿Cómo se opera en la práctica?
Configurar reglas escalonadas: En el backend, se configuran las reglas de comisión para cada vendedor (por ejemplo: 5% por un rendimiento mensual inferior a 1,000,000, 8% entre 100,000 y 200,000); las reglas se establecen una vez, y el sistema automáticamente determina cada cierre según el nivel correspondiente.
Consultas acumulativas en tiempo real: Después de completar cada pedido o tarea, el sistema actualiza en tiempo real el acumulado de bonificaciones de ese empleado, permitiendo que los vendedores verifiquen rápidamente en sus teléfonos «cuánto han acumulado este mes y cuánto les falta para el siguiente nivel de comisión».
Configuración de distribución en múltiples niveles: Soporta el pago bidireccional de bonificaciones por referidos (A recomienda a B y A obtiene la comisión), distribución de supervisores (20% para el supervisor, 80% para el equipo), y distribución entre departamentos (compensación por marketing que lleva clientes, ventas calculadas por ambas partes), manejamos estructuras complejas con una sola calculadora.
Liquidación con doble verificación: Al final del mes o del trimestre, el sistema genera automáticamente un detalle de bonificaciones por empleado, pasando por un proceso de verificación que incluye firma del supervisor → revisión financiera → proceso de desembolso, asegurando que todas las cifras estén bien reguladas y documentadas, minimizando el espacio para disputas.
Integración de recursos humanos y nómina: Después de la liquidación de bonificaciones, se conecta directamente con el sistema de recursos humanos, ingresando automáticamente a la nómina sin necesidad de manualmente migrar archivos.
La versión gratuita de 管理王 puede utilizarse de forma permanente, adecuada para pymes con menos de 10 empleados para probar; para empresas con más de 10 empleados o que necesitan puntos AI, se pueden actualizar a la versión económica (NT$5,000/mes) o a la versión de negocios (NT$10,000/mes). El grupo 戰國策 ha servido a más de 30,000 empresas, diseñando un sistema de recompensas que cumple completamente con las costumbres comerciales de Taiwán y las regulaciones de la Ley de Trabajo.
Para más información completa sobre motivación de empleados, consulte la guía completa de gestión del desempeño, guía completa de cálculo de nómina, y programa de recompensas por referidos en la práctica.
Permita que el sistema de recompensas calcule automáticamente, evitando reconciliaciones de fin de mes que causen colapso
Los consultores de 管理王 le ayudarán a diseñar reglas escalonadas para commissions, y sistemas de bonificación por asistencia y bonos de fin de año, integrando el sistema de nómina para calcular automáticamente, consulta gratuita al 0800-003-191
Línea de consulta gratuita: 0800-003-191
Cuenta oficial de LINE: @119m
Página oficial: app.AI.com.tw
Prueba gratuita: Solicite 管理王 ahora
Preguntas frecuentes
¿Los empleados deben recibir un bono de fin de año?
Según el artículo 29 de la Ley de Trabajo, si al final del año hay ganancias (después de deducir impuestos, cubrir pérdidas, dividendos y reservas quedando un excedente), el empleador «debe» otorgar un bono o dividendo a empleados que han estado en la empresa durante todo el año y no presentan faltas. Esta es una obligación legal que no puede no cumplirse mediante contrato laboral. Si la empresa opera en pérdidas o no tiene ganancias, esta disposición no se aplica.
¿Las comisiones por rendimiento se consideran salario? ¿Afectan el cálculo de indemnización?
Según interpretaciones del Ministerio de Trabajo, si las comisiones por rendimiento son «pagadas de forma fija en intervalos regulares y dependiendo del cumplimiento de las tareas», tienden a ser consideradas salario y deben incluirse en el cálculo del salario promedio, afectando los cálculos de indemnización, pensiones y bonificaciones. Se recomienda aclarar en el contrato laboral la naturaleza de las comisiones y consultar con un asesor profesional para asegurar que la clasificación se conforme a las últimas interpretaciones.
¿Deben los bonos de los empleados tributar?
Los bonos de los empleados están considerados ingresos salariales y deben ser reportados. Cuando el empleador paga un monto que supera NT$90,501, se debe aplicar una retención del 5% y pagarlos al tesoro público antes del día 10 del mes siguiente. Los recibos anuales de retención deben ser presentados antes del 31 de enero del año siguiente. Si el monto no alcanza el umbral, no se requieren retenciones, pero aún debe ser declarado anualmente. (Según las regulaciones actuales del Ministerio de Finanzas y conforme a las últimas publicaciones de las autoridades competentes).
¿Cómo se debe diseñar un programa de recompensas por referidos para que sea legal y conforme?
Los bonos por referidos suelen considerarse pagos «no regulares» y generalmente no se consideran salario. El enfoque de diseño clave es definir las «condiciones de pago» (por ejemplo: completar el período de prueba del referido o realizar una venta exitosa) y el «monto» en regulaciones escritas, asegurando que las bonificaciones sean pagadas directamente por la empresa a los empleados (y no a través de empleados que luego lo reenvían), para cumplir con las obligaciones de declaración del impuesto sobre la renta personal.
¿Los comisiones acumuladas del mes de un empleado que deja la empresa se deben pagar?
Si las comisiones por rendimiento se consideran salario, al momento de despedir al empleado, el empleador debe liquidar todos los salarios conforme al artículo 22 de la Ley de Trabajo, incluidas las comisiones acumuladas en el mes de despido. Se recomienda especificar en las reglas de trabajo o en el contrato laboral cómo se calcularán las comisiones en el mes de despido (por ejemplo: basándose en los pedidos confirmados y excluyendo aquellos que no han sido contabilizados), para reducir disputas.
Fuentes de datos
- Artículo 29 de la Ley de Trabajo — Sistema de consulta de regulaciones del Ministerio de Trabajo
- Determinación de salarios y pagos — Ministerio de Trabajo
- Estándares de tasas de retención de impuestos para diferentes tipos de ingresos — Sistema de regulaciones del Ministerio de Finanzas
- Cuánto se debe retener de los bonos de fin de año — Ministerio de Finanzas
- Página de funciones del sistema de recompensas de 管理王
Este artículo es información general y no constituye asesoría legal o fiscal, para detalles consulten con las autoridades correspondientes.