Desain Sistem Penghargaan Karyawan: Panduan Lengkap Program Insentif untuk Usaha Kecil dan Menengah|Rekomendasi Sistem Penghargaan Karyawan
Artikel ini menjelaskan secara lengkap enam jenis desain sistem penghargaan karyawan, perbedaan kunci dalam penetapan upah menurut hukum ketenagakerjaan, ketentuan wajib mengenai bonus tahunan (Pasal 29), metode desain aturan komisi kinerja, kerangka pengenalan lima langkah, serta cara otomatisasi penyelesaian sistem penghargaan di 管理王 yang cocok untuk pemilik usaha kecil dan menengah di Taiwan serta HR untuk referensi dalam membangun sistem insentif yang sesuai dan efektif.
Desain sistem penghargaan karyawan berarti cara perusahaan mengelola berbagai insentif seperti komisi kinerja, bonus kehadiran penuh, bonus tahunan, dan bonus referensi dengan aturan yang jelas dan alat otomatisasi. Tujuan utamanya adalah agar karyawan memahami dengan jelas "apa yang harus dicapai dan apa yang akan didapat", sehingga efek insentif dapat dirasakan sebagai dorongan motivasi sehari-hari dan bukan sekadar tunjangan di akhir tahun. Untuk merancang sistem penghargaan karyawan yang efektif, pertama-tama perlu memahami ketentuan yang relevan dari UU Ketentuan Tenaga Kerja Taiwan—mana bonus yang termasuk dalam upah dan mana yang termasuk dalam pembagian laba—lalu memilih jenis penghargaan yang tepat berdasarkan ukuran perusahaan dan karakteristik bisnis, dan terakhir memastikan bahwa sistem alat menghitung secara transparan dan mematuhi ketentuan, agar tim dapat secara tulus berupaya meningkatkan kinerja. Panduan ini cocok untuk pemilik usaha kecil dan menengah, kepala HR, dan kepala departemen penjualan dalam merancang atau mengoptimalkan sistem penghargaan yang ada dari nol.
Apa itu Sistem Penghargaan Karyawan? Definisi dan Kerangka Hukum
Sistem penghargaan karyawan (Employee Incentive System) adalah mekanisme pengelolaan perusahaan yang mengaitkan imbalan moneter atau non-moneter dengan kinerja karyawan, pencapaian tujuan, atau perilaku tertentu. Dalam definisi yang lebih luas, mencakup semua alat insentif di luar struktur gaji; dalam arti sempit, terutama merujuk pada komisi kinerja, bonus pencapaian, dan bonus kehadiran penuh yang dapat dihitung secara kuantitatif.
Di Taiwan, desain sistem penghargaan karyawan harus memenuhi dua kerangka hukum:
Penetapan Upah (Pasal 2 Ayat 3 UU Ketentuan Tenaga Kerja): Segala imbalan yang diterima karyawan karena bekerja, asalkan bersifat "yang terus-menerus", terlepas dari namanya (bonus, tunjangan, tambahan), termasuk dalam kategori upah dan harus dimasukkan dalam perhitungan upah rata-rata yang mempengaruhi komponen pemisahan, pensiun, dan pembayaran lembur. Pedoman dari Kementerian Tenaga Kerja adalah: bonus kinerja yang diberikan berdasarkan "pencapaian tujuan kerja" dan dibayar secara tetap bulanan atau triwulanan cenderung diakui sebagai upah.
Pembagian Laba (Pasal 29 UU Ketentuan Tenaga Kerja): Setiap unit usaha di akhir tahun akuntansi yang memiliki laba, setelah membayar pajak, menutupi kerugian, mencadangkan dividen dan dana cadangan, harus memberikan bonus atau dividen kepada karyawan yang telah bekerja sepanjang tahun dan tidak bersalah. Ini adalah kewajiban hukum yang wajib, bukan kebijakan diskresi majikan, dan tidak dapat dikecualikan dalam kontrak kerja.
Intinya
Bonus tahunan adalah kewajiban hukum yang "hanya dibayarkan jika ada laba"; bonus kinerja yang dibayarkan secara tetap dapat diakui sebagai gaji dan mempengaruhi perhitungan pemisahan.
Enam Jenis Sistem Penghargaan Karyawan
Jenis-jenis penghargaan yang umum digunakan oleh usaha kecil dan menengah dapat dibagi menjadi enam kategori, masing-masing dengan situasi penerapan dan perhatian hukum:
Tabel: Perbandingan Enam Jenis Sistem Penghargaan Karyawan
| Jenis | Kondisi Pembayaran | Industri Umum | Apakah Termasuk Gaji (Referensi) | Perhatian Hukum |
|---|---|---|---|---|
| Komisi Kinerja | Jumlah penjualan × Persentase komisi | Penjualan, asuransi, real estate | Ya (akumulasi bulanan) | Perlu dimasukkan dalam upah rata-rata |
| Bonus Kehadiran Penuh | Tanpa izin atau terlambat dalam sebulan | Manufaktur, layanan | Ya (dibayar secara berkala) | Cuti mungkin mempengaruhi kepatuhan |
| Bonus Tahunan | Distribusi setelah laba tahunan | Berbagai industri | Tidak (pemberian bersifat goodwill) | Wajib sesuai Pasal 29 UU Ketentuan Tenaga Kerja |
| Penghargaan Pencapaian | KPI mencapai proporsi tertentu | Manufaktur, penjualan | Tergantung frekuensi pembayaran | Penetapan target harus tertulis |
| Bonus Referensi | Referensi pelanggan baru atau karyawan baru yang berhasil | Rantai, konsultasi | Tidak (tidak teratur) | Persyaratan pembayaran perlu didefinisikan |
| Tunjangan Kinerja | Hasil evaluasi kinerja | Teknologi, konsultasi | Ya (masuk dalam gaji bulanan) | Berdasarkan metode evaluasi yang dilaksanakan |
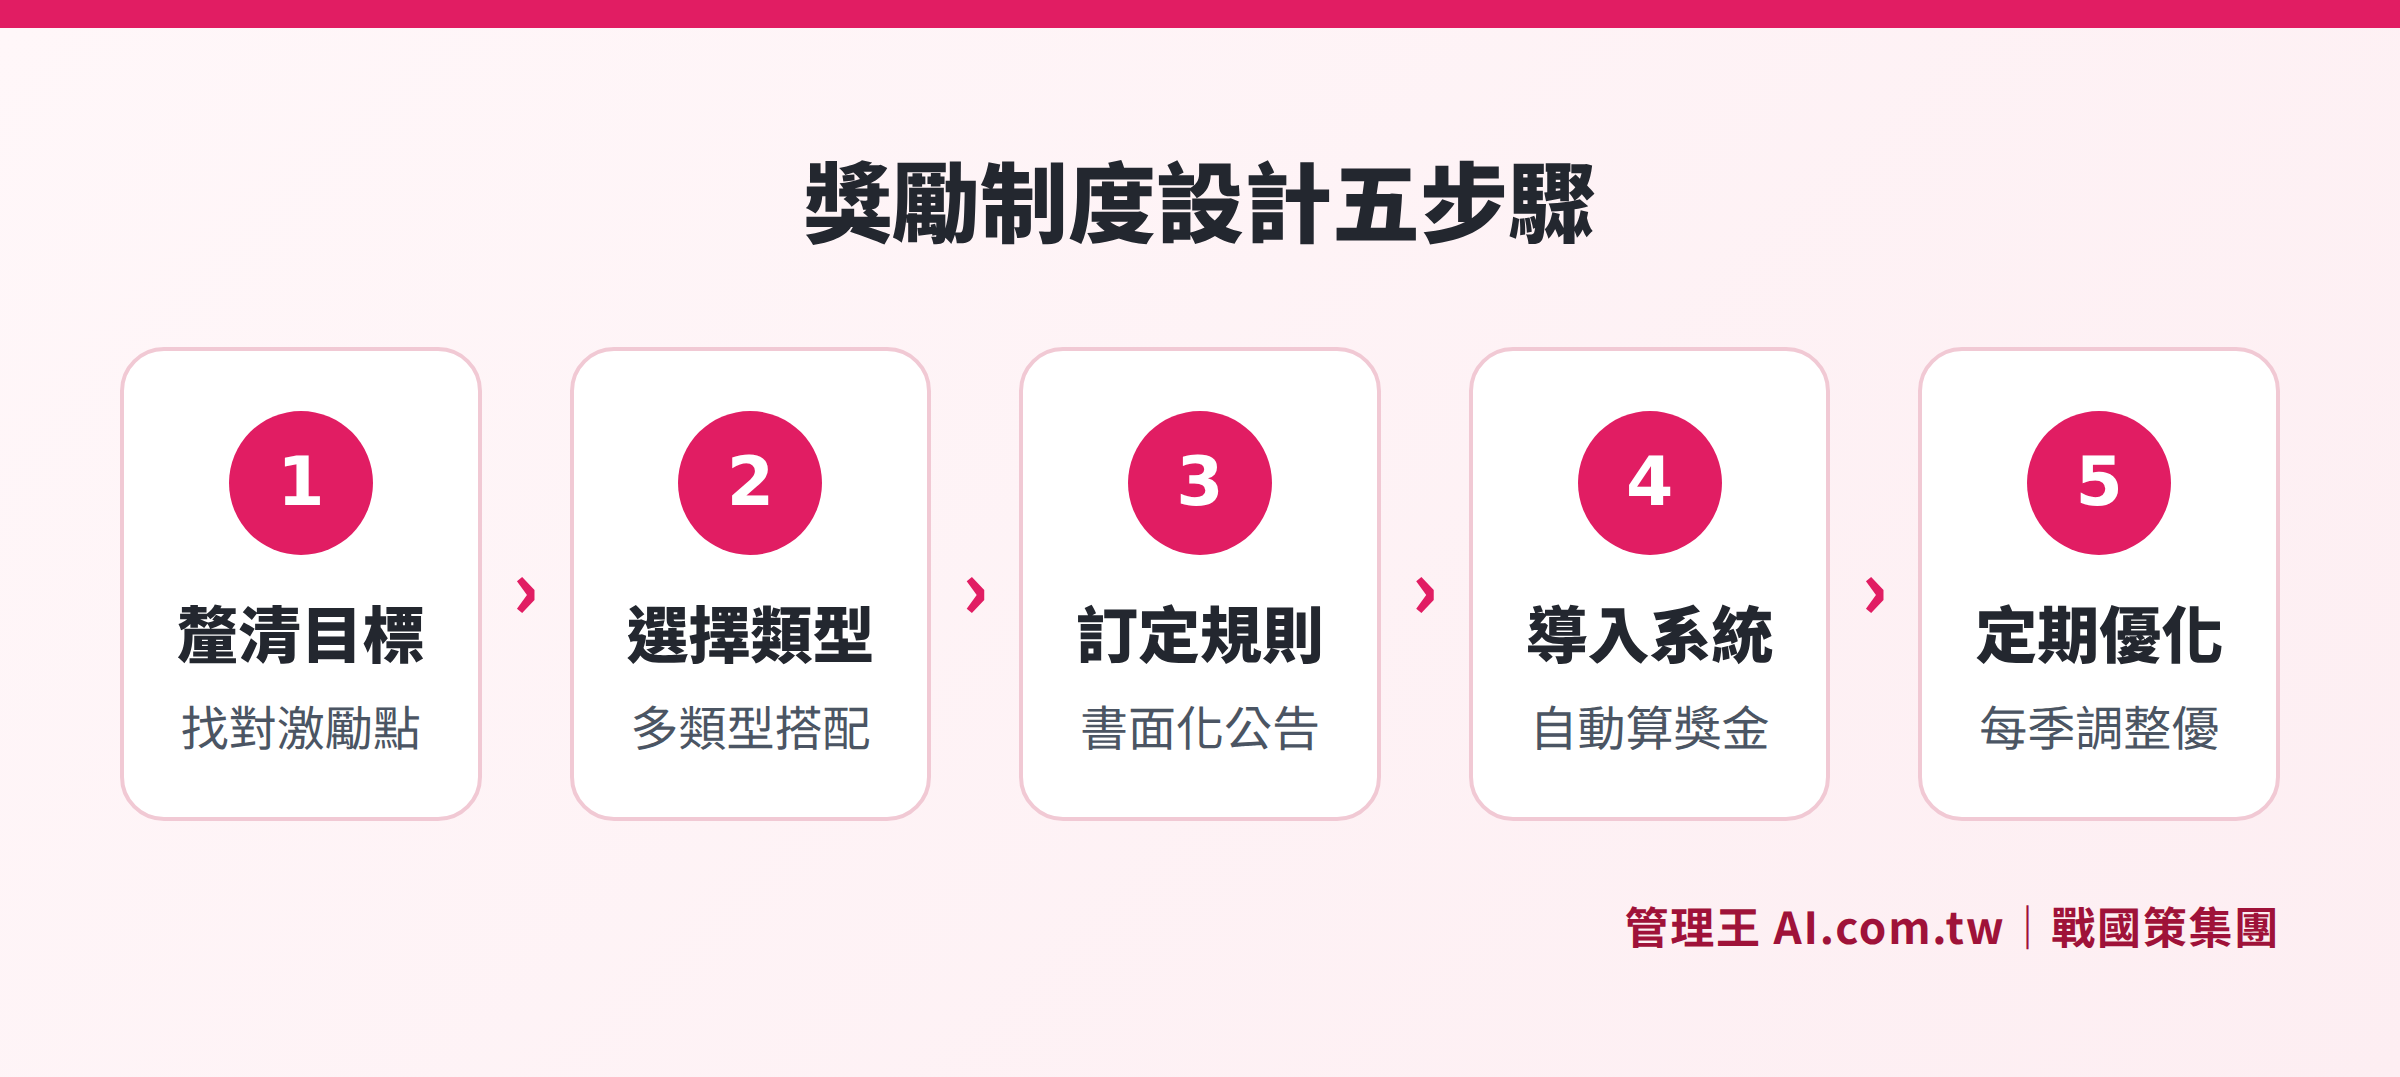
Dari menetapkan tujuan insentif, memilih jenis penghargaan, menetapkan aturan perhitungan, menerapkan sistem alat hingga melakukan optimasi berkala dalam lima langkah desain
Bonus Kehadiran Penuh dan Tunjangan Kinerja: Perbedaan Kunci dalam Penetapan Upah
Bonus kehadiran penuh adalah salah satu alat insentif karyawan yang paling umum digunakan oleh usaha kecil dan menengah, namun desain yang tidak tepat bisa memicu sengketa ketenagakerjaan. Berdasarkan interpretasi Kementerian Tenaga Kerja, apakah bonus kehadiran penuh termasuk dalam upah tergantung pada "apakah bersifat reguler":
- Situasi yang Termasuk Gaji: Dibayarkan secara tetap setiap bulan, selama syarat kehadiran terpenuhi, sifatnya adalah "gambar pendapatan tetap yang diperoleh dari pekerjaan", sehingga harus dimasukkan dalam perhitungan upah rata-rata.
- Situasi yang Kurang Termasuk Gaji: Pembayaran tidak teratur, jumlah tidak tetap, atau dirancang sebagai insentif tambahan.
Secara praktis, Kementerian Tenaga Kerja dan pengadilan cenderung menganggap bonus kehadiran penuh yang dibayarkan secara tetap bulanan sebagai gaji. Jika usaha kecil dan menengah ingin mengurangi sengketa, disarankan untuk dengan jelas menyebutkan sifat bonus dan cara perhitungan dalam kontrak kerja atau aturan kerja dan mengkonfirmasi dengan karyawan secara tertulis sebelumnya.
Tunjangan kinerja (bagian dari gaji bulanan yang disesuaikan berdasarkan evaluasi kinerja) biasanya termasuk gaji, dan besar penyesuaian harus mengikuti prosedur aturan kerja atau kontrak kerja, tidak boleh sembarangan mengurangi.
Bonus Tahunan dan Dividen: Ketentuan Wajib Pasal 29 UU Ketentuan Tenaga Kerja
Pasal 29 UU Ketentuan Tenaga Kerja mengatur bahwa unit usaha yang memiliki laba pada akhir tahun, harus memberikan bonus atau dividen kepada karyawan. Ada tiga poin utama dari ketentuan ini:
- Bonus Hanya Dibayarkan Jika Ada Laba: Syarat pemicu adalah perusahaan memiliki "sisa laba setelah mengurangi pajak, menutupi kerugian, dan mencadangkan dividen", tidak berlaku pada tahun yang merugi.
- Kewajiban Wajib: Kata "harus" menunjukkan bahwa hukum memaksa dan tidak bisa dialokasikan oleh kontrak kerja atau aturan kerja. Pelanggaran dapat dianggap sebagai pelanggaran hukum ketenagakerjaan.
- Hanya untuk Karyawan yang Bekerja Selama Setahun dan Tanpa Kesalahan: Karyawan yang keluar selama tahun atau memiliki kesalahan, tidak termasuk dalam cakupan perlindungan.
Jumlah "bonus tahunan" tidak diatur dalam UU Ketentuan Tenaga Kerja, ditentukan berdasarkan kesepakatan antara pihak karyawan dan majikan. Perusahaan dapat menetapkan metode perhitungan dalam aturan kerja (misalnya, berdasarkan kelipatan gaji bulanan atau proporsi pembagian laba).
Peringatan Pajak (Aturan Kementerian Keuangan): Bonus karyawan termasuk dalam penghasilan gaji, dan jika jumlah pembayaran dalam satu kali mencapai lebih dari NT$90,501, pajak sebesar 5% harus dipotong dari jumlah yang melebihi batas, dan dibayarkan ke kas negara sebelum tanggal 10 bulan berikutnya; bukti pemotongan pajak tahunan harus dilaporkan sebelum tanggal 31 Januari tahun berikutnya.
Desain Sistem Komisi Kinerja: Aturan Bertingkat dan Contoh Perhitungan
Komisi kinerja adalah alat insentif terkuat untuk perusahaan berbasis penjualan, dan kunci terdapat pada desain aturan bertingkat. Dengan desain yang masuk akal, tenaga penjual dapat melihat secara jelas "sekali lagi kinerja akan meningkat" sebagai motivasi yang instan.
Contoh untuk perusahaan perangkat lunak B2B:
Tabel: Contoh Aturan Bertingkat Komisi Kinerja
| Rentang Kinerja Bulanan | Persentase Komisi | Penghasilan dari 1 juta penjualan |
|---|---|---|
| Belum Mencapai 500 Ribu | 3% | 15 Ribu |
| 500 Ribu Hingga 1 Juta (termasuk) | 5% | 50 Ribu |
| 1 Juta Hingga 2 Juta (termasuk) | 8% | 160 Ribu |
| Lebih dari 2 Juta | 12% | 240 Ribu ke atas |
Empat perhatian dalam desain sistem komisi kinerja:
- Definisikan "Kinerja" dengan Jelas: Apakah berdasarkan jumlah pesanan, jumlah pembayaran, atau laba kotor? Apakah pengembalian atau pembatalan akan dikurangi? Harus dijelaskan di dalam aturan sebelumnya.
- Tetapkan Ambang Dasar yang Wajar: Jika menetapkan "jika kinerja di bawah X tidak ada pembayaran komisi", harus dipastikan bahwa desain ini tidak melanggar ketentuan perlindungan upah.
- Pembagian lintas departemen harus dokumentasi: Proporsi pembagian hasil antara pemasaran yang membawa calon prospek dan tenaga penjual yang menyelesaikan penjualan, disarankan untuk ditetapkan dalam metode pembagian dan dikonfirmasi oleh kedua belah pihak.
- Hindari mengubah aturan secara sepihak: Aturan komisi tidak boleh diubah secara sepihak selama periode kinerja yang sedang berlangsung, jika tidak dapat dianggap sebagai pengurangan upah.
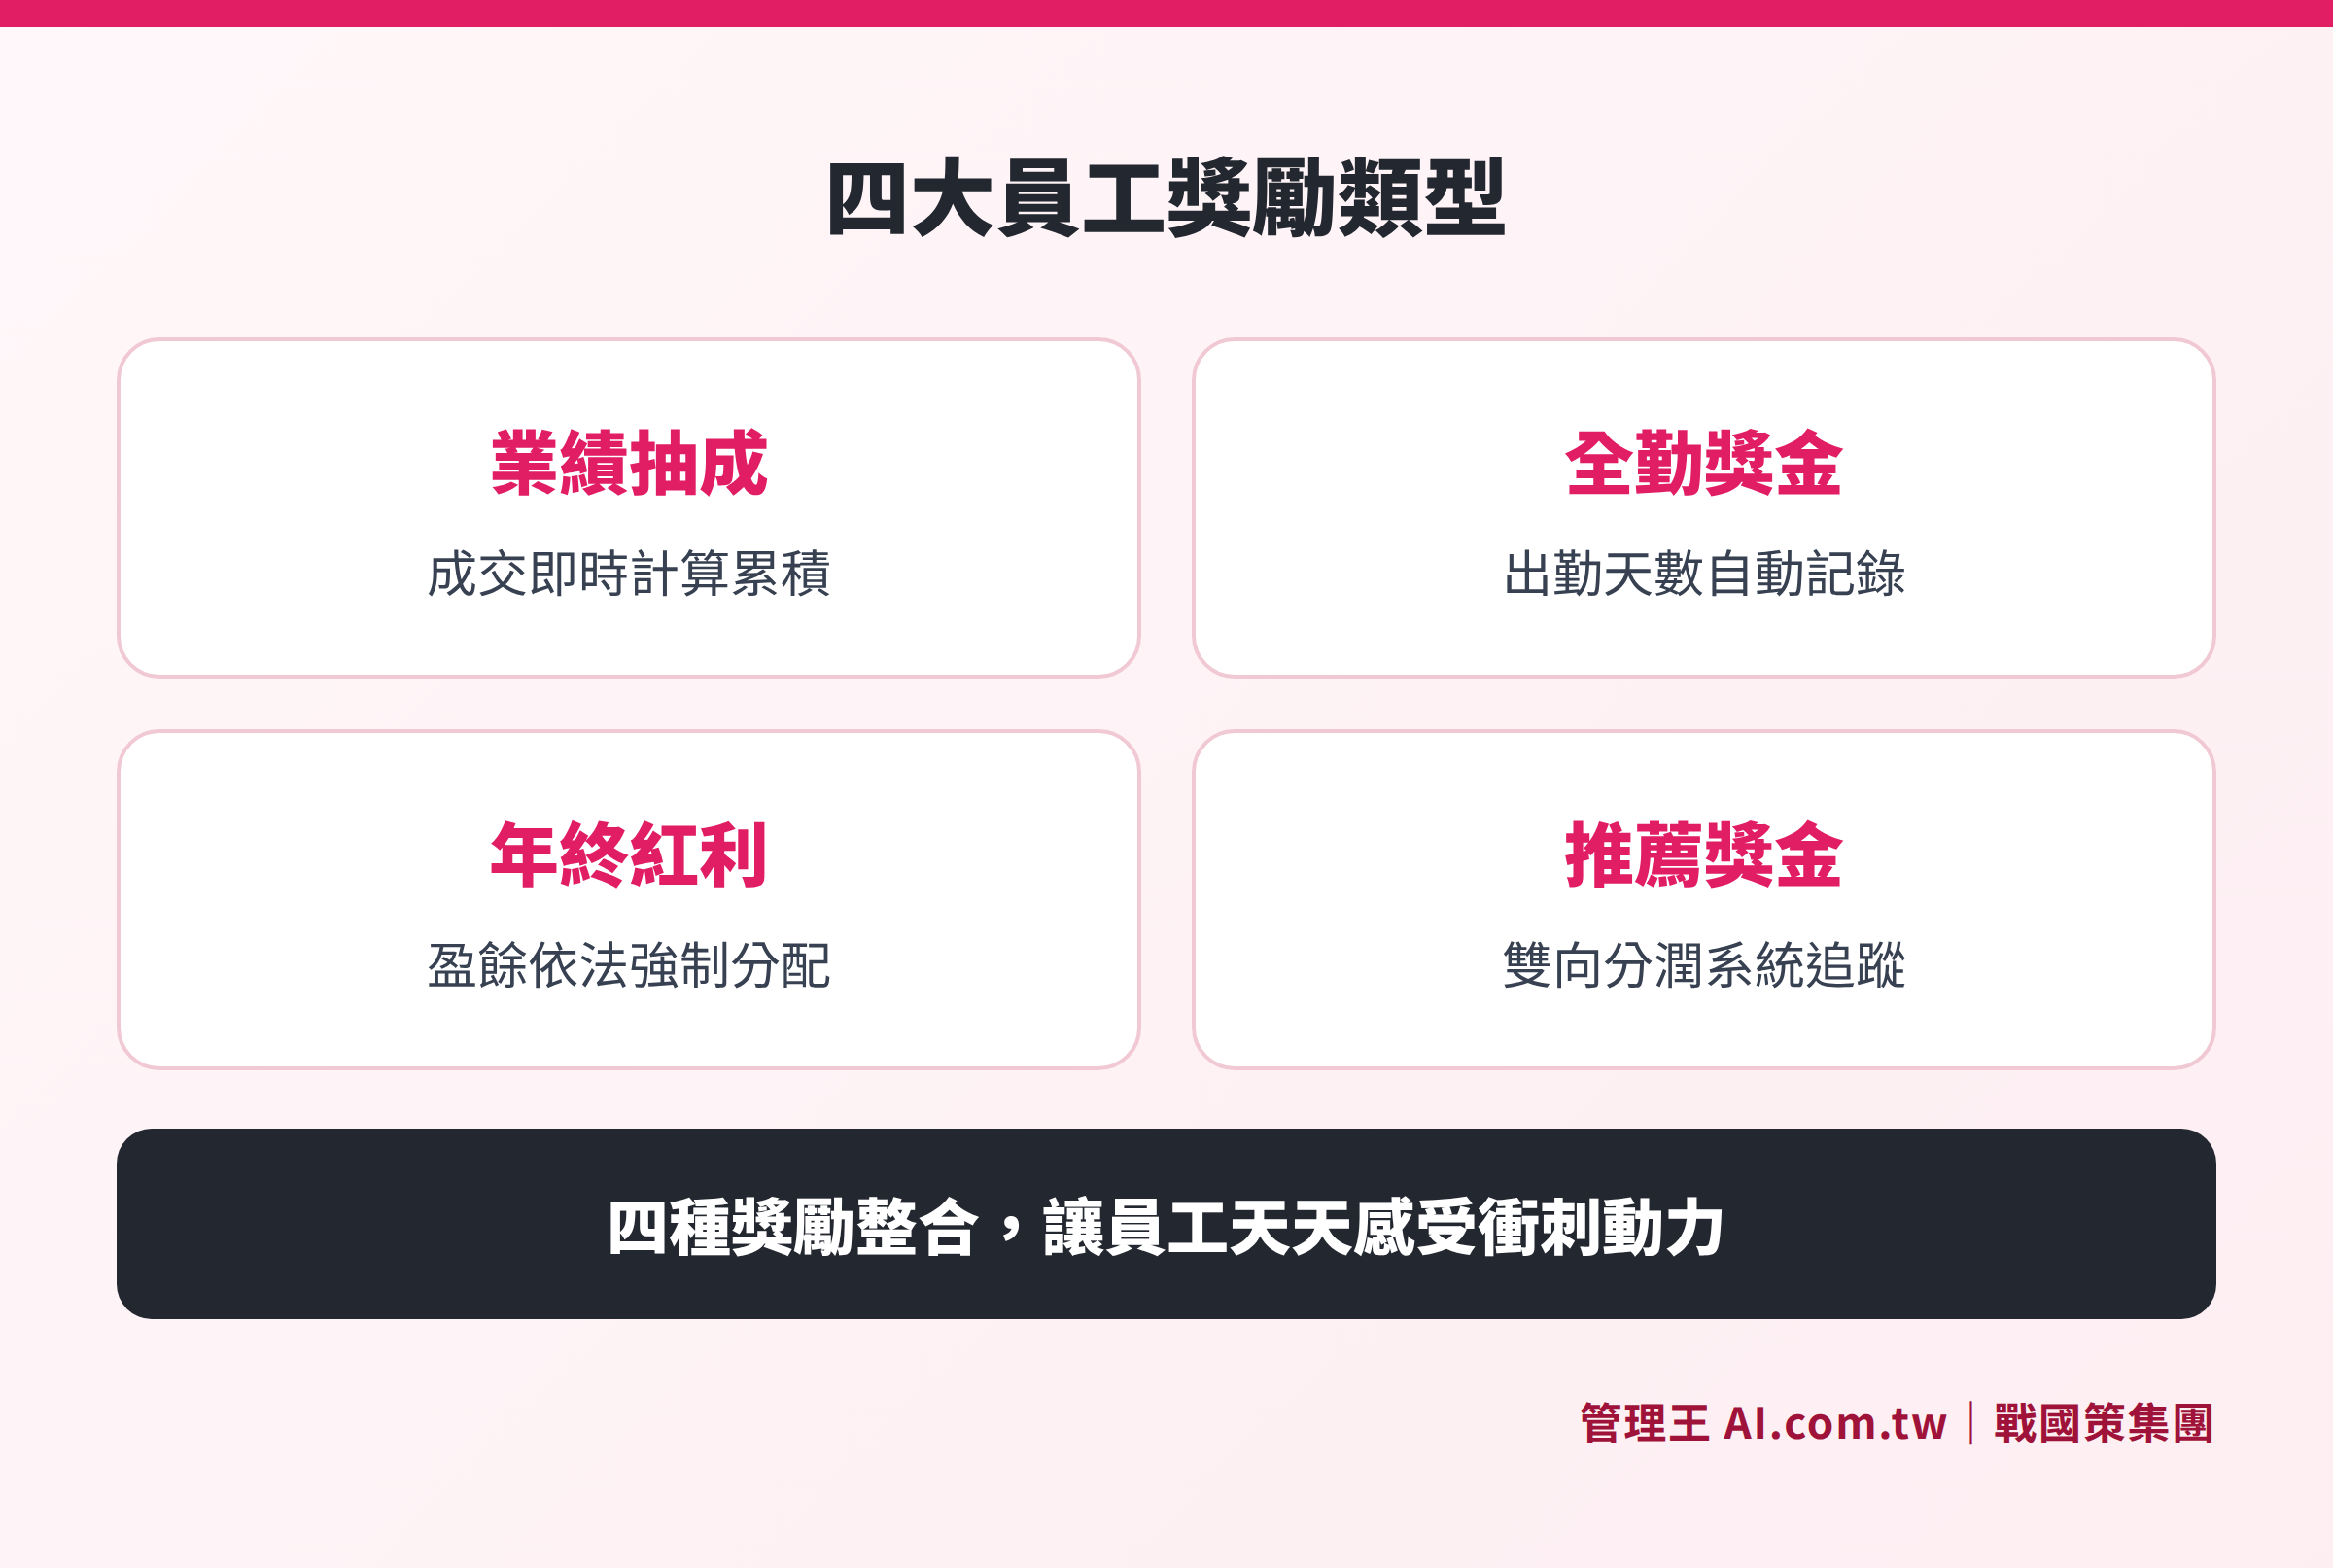
Poin-poin penting desain dan situasi penerapan dari empat jenis: komisi kinerja, bonus kehadiran penuh, bonus tahunan, dan bonus referensi
Lima Langkah Desain Sistem Penghargaan Karyawan untuk Usaha Kecil dan Menengah
Sistem penghargaan karyawan yang efektif tidak hanya menuliskan "menukarkan kinerja dengan uang" dengan jelas, tetapi juga mencakup penetapan tujuan insentif, desain aturan, dukungan sistem, dan optimasi berkala dalam satu kesatuan yang lengkap.
Langkah Pertama: Menjelaskan Tujuan dan Target Insentif
Berbagai fungsi karyawan memerlukan logika insentif yang berbeda:
- Posisi Penjualan: Fokus pada hasil kinerja, pentingnya ketepatan waktu dan transparansi
- Posisi Layanan (layanan pelanggan, layanan): Kepuasan pelanggan, skor NPS, kinerja kehadiran penuh
- Posisi Administrasi/Logistik: Kualitas penyelesaian proyek, proposal perbaikan, kehadiran penuh
- Posisi Manajemen: Tingkat pencapaian KPI departemen, hasil pengembangan bakat
Menggunakan satu aturan penghargaan untuk berbagai fungsi sering kali tidak efektif. Disarankan untuk merancang berdasarkan kelompok fungsi, dan memberitahukan karyawan dengan jelas tentang struktur reward mereka saat bergabung atau di awal tahun. Saat menjelaskan tujuan, juga perlu dipikirkan: apa perilaku yang paling diinginkan perusahaan saat ini? Apakah peningkatan penjualan, perbaikan kualitas layanan, atau pengurangan angka turnover? Tujuan inti yang berbeda akan berhubungan dengan fokus desain penghargaan yang berbeda.
Langkah Kedua: Memilih Jenis Penghargaan dan Dasar Perhitungan
Berdasarkan tujuan insentif, pilih jenis penghargaan yang tepat (merujuk pada tabel enam kategori sebelumnya) dan jelas menetapkan dasar perhitungan:
- Jenis "Proporsi Pencapaian": Hanya memberikan jika mencapai lebih dari 80%, atau dihitung secara proporsional
- Jenis "Bonus Berlebih": Setelah mencapai batas, bagian yang berlebih dihitung sebagai bonus tambahan
- Jenis "Ambang Pencapaian": Memberikan jumlah tetap saat mencapai indikator tertentu
Langkah Ketiga: Menetapkan Aturan dan Memastikan Kepatuhan Hukum
Setelah desain aturan selesai, disarankan untuk memeriksa hal-hal berikut:
- Apakah bonus yang dibayarkan secara tetap sudah termasuk dalam perhitungan upah rata-rata?
- Apakah aturan kerja atau kontrak kerja sudah mencantumkan syarat, penghitungan jumlah, dan waktu pembayaran bonus?
- Apakah bonus tahunan sesuai dengan Pasal 29 UU Ketentuan Tenaga Kerja (hanya dibayarkan jika ada laba)?
- Jika ada perubahan pada sistem bonus, apakah prosedur untuk merevisi aturan kerja dilakukan sesuai UU Ketentuan Tenaga Kerja?
Jika ada keraguan, disarankan untuk berkonsultasi dengan biro tenaga kerja di lokasi perusahaan atau konsultan yang memahami hukum ketenagakerjaan Taiwan.
Langkah Keempat: Menerapkan Sistem Perhitungan Otomatis
Risiko utama perhitungan bonus secara manual menggunakan Excel:
- Kesalahan formula menyebabkan sengketa perhitungan
- Versi spreadsheet yang berbeda menyebabkan kebingungan komunikasi
- Tidak memungkinkan karyawan untuk mengecek status akumulasi mereka secara real-time
- Proses penyelesaian untuk karyawan yang keluar kekurangan catatan audit yang lengkap
Dengan menggunakan sistem penghargaan, kinerja terhitung secara otomatis setelah setiap transaksi, aturan bertingkat otomatis dinilai oleh sistem, dan konfirmasi berlapis di akhir bulan memastikan bahwa perhitungan bonus menjadi tugas yang tidak menekan di akhir bulan, tetapi angka yang terus diperbarui setiap hari.
Langkah Kelima: Tinjau dan Optimalkan Secara Berkala
Disarankan untuk meninjau efektivitas sistem penghargaan setiap kuartal:
- Apakah tingkat pencapaian masuk akal? (Terlalu tinggi menunjukkan target terlalu rendah, terlalu rendah menunjukkan ambang terlalu tinggi)
- Apakah pemahaman karyawan tentang aturan itu konsisten?
- Apakah muncul perilaku yang tidak diinginkan (misalnya牺牲 kualitas layanan demi mencapai kinerja)?
Setelah penyelesaian tahunan, perusahaan dapat menyesuaikan struktur penghargaan tahun berikutnya sesuai arah bisnis, dan secara resmi mengumumkannya agar karyawan mengetahui. Pembaruan sistem yang berkelanjutan lebih penting daripada menciptakan sistem yang sempurna satu kali—lebih baik untuk mulai berfungsi, lalu optimalkan berdasarkan umpan balik.
Poin Utama untuk Memilih Sistem Penghargaan Karyawan: Enam Pertanyaan yang Harus Diajukan oleh Usaha Kecil dan Menengah
Saat memilih sistem penghargaan karyawan, usaha kecil dan menengah harus mempertimbangkan:
- Apakah mendukung berbagai jenis penghargaan: Apakah komisi kinerja, bonus kehadiran penuh, bonus referensi, dan penghargaan pencapaian dapat diset dalam satu sistem?
- Apakah ada pengaturan aturan berjenjang: Dapatkah mengatur aturan perhitungan yang dinamis seperti "di bawah 1 juta, komisi 5%, lebih dari 1 juta, komisi 8%"?
- Apakah terintegrasi dengan CRM dan manajemen tugas: Apakah data kinerja dapat ditarik otomatis dari sistem CRM dan sistem pesanan tanpa memerlukan penginputan manual?
- Apakah memiliki proses verifikasi ganda: Apakah penghitungan bonus memiliki fungsi verifikasi atasan dan pemeriksaan keuangan untuk memastikan ada bukti pembayaran?
- Apakah karyawan dapat melihat sendiri: Apakah karyawan dapat setiap saat memeriksa akumulasi bonus bulanan dan catatan sejarah mereka, sehingga mengurangi biaya komunikasi?
- Apakah mendukung berbagai jenis penghargaan dan pembagian: Dapatkah secara bersamaan menangani komisi individu dan pembagian lintas departemen, serta pembagian tim oleh atasan?
Bagaimana Cara Menggunakan 管理王: Otomatisasi Penghargaan Karyawan
Sistem penghargaan 管理王 AI.com.tw adalah alat otomatisasi penyelesaian bonus, komisi, dan insentif lainnya yang dirancang untuk usaha kecil dan menengah di Taiwan, diintegrasikan dalam sistem manajemen terpadu 管理王, yang terhubung langsung dengan sistem CRM, manajemen tugas, sistem penggajian, dan manajemen kinerja.
Metode Operasional:
Atur Aturan Bertingkat: Di backend, atur aturan komisi untuk setiap tenaga penjual (misalnya: untuk total penjualan bulanan di bawah 1 juta komisi 5%, antara 1 hingga 2 juta komisi 8%), aturan hanya diatur sekali, sistem akan otomatis menilai setiap transaksi ke tingkat yang sesuai.
Pembaruan Akumulasi Secara Real-Time: Setelah setiap pesanan atau tugas selesai, sistem akan memperbarui akumulasi bonus bulan tersebut secara real-time, tenaga penjual dapat melihat di ponsel mereka "berapa banyak yang telah dikumpulkan bulan ini, dan berapa kekurangan untuk mencapai tingkat komisi berikutnya".
Pengaturan Pembagian Lapis: Mendukung pembayaran ganda untuk bonus referensi (A merekomendasikan B, A mendapatkan bagiannya), pembagian hasil dari atasan kepada anggota tim (atasan 20%, anggota 80%), pembagian lintas departemen (pemasaran yang membawa prospek dan penjualan dari tenaga penjual dihitung secara timbal balik), dengan struktur yang kompleks dihitung satu tangan.
Verifikasi Ganda dalam Penyelesaian: Di akhir bulan atau akhir kuartal, sistem secara otomatis menghasilkan rincian bonus untuk setiap karyawan, lalu mengikuti proses verifikasi atasan → verifikasi keuangan → alur pembayaran, sehingga jumlah mendapatkan jaminan, dan pembayaran memiliki catatan, meminimalkan ruang sengketa.
Integrasi dengan Penggajian: Setelah penyelesaian bonus, langsung terhubung dengan sistem HR, otomatis masuk ke slip gaji, tanpa perlu diubah secara manual.
管理王penawaran gratis dapat digunakan selamanya, cocok untuk usaha kecil dan menengah dengan 10 karyawan atau kurang sebagai uji coba; untuk usaha dengan lebih dari 10 karyawan atau yang membutuhkan poin AI, dapat meningkatkan ke paket ekonomis (NT$5,000/bulan) atau paket bisnis (NT$10,000/bulan). Grup 战國策 telah memberikan layanan kepada lebih dari 30.000 perusahaan, desain sistem penghargaan sepenuhnya sesuai dengan kebiasaan bisnis Taiwan dan standar hukum ketenagakerjaan.
Untuk informasi lengkap tentang insentif karyawan, Anda dapat merujuk pada panduan manajemen kinerja lengkap, tutorial lengkap perhitungan gaji, dan praktik sistem penghargaan referensi.
Biarkan sistem penghargaan menghitung secara otomatis, dan tidak lagi menyiksa saat menyesuaikan di akhir bulan
Konsultan 管理王 akan membantu Anda merancang aturan bertingkat komisi, sistem bonus kehadiran penuh dan tahunan, serta mengintegrasikan sistem penggajian untuk penyelesaian otomatis, konsultasi gratis 0800-003-191
Saluran konsultasi gratis: 0800-003-191
LINE Akun Resmi: @119m
Situs Resmi: app.AI.com.tw
Uji coba gratis: Daftar untuk 管理王 sekarang
Pertanyaan Umum
Apakah bonus tahun karyawan harus dibayar?
Menurut Pasal 29 UU Ketentuan Tenaga Kerja, jika unit usaha memiliki laba pada akhir tahun (setelah mengurangi pajak, menutupi kerugian, dan mencadangkan dividen serta dana cadangan), majikan "harus" memberikan bonus atau dividen kepada karyawan yang bekerja sepanjang tahun tanpa kesalahan. Ini adalah kewajiban hukum yang tidak dapat dihilangkan melalui kontrak kerja. Jika perusahaan mengalami kerugian atau tidak memiliki laba pada tahun tersebut, maka tidak berlaku ketentuan ini.
Apakah komisi kinerja dihitung sebagai gaji? Apakah mempengaruhi perhitungan pemisahan?
Berdasarkan interpretasi Kementerian Tenaga Kerja, jika komisi kinerja diperoleh "dibayarkan secara tetap dan reguler berdasarkan pencapaian kerja", cenderung diakui sebagai upah dan harus termasuk dalam perhitungan upah rata-rata, serta mempengaruhi pemisahan, pensiun dan pembayaran cuti tambahan. Disarankan untuk mencantumkan sifat komisi dalam kontrak kerja, dan berkonsultasi dengan konsultan profesional untuk memastikan bahwa klasifikasi sesuai dengan interpretasi terbaru.
Apakah bonus karyawan dikenakan pajak?
Bonus karyawan termasuk dalam penghasilan gaji yang harus dilaporkan pajaknya. Majikan harus memotong pajak jika jumlah pembayaran dalam satu kali melebihi NT$90,501, sesuai tarif 5%, dan membayarkan pajak sebelum tanggal 10 bulan berikutnya. Bukti pemotongan tahunan harus dilaporkan sebelum tanggal 31 Januari tahun berikutnya. Jika jumlahnya tidak mencapai batas tersebut, tidak perlu dipotong pajak, tetapi tetap harus melaporkan pajak tahunan. (Sesuai dengan aturan Kementerian Keuangan yang berlaku, mengacu pada pengumuman resmi terbaru dari otoritas)
Bagaimana cara merancang bonus referensi yang legal dan sesuai?
Bonus referensi biasanya termasuk dalam kategori "pembayaran yang tidak teratur", dan umumnya tidak dianggap sebagai gaji. Poin penting dalam desain adalah menjelaskan "syarat pembayaran" (misalnya: setelah masa percobaan penerima rekomendasi, atau setelah transaksi berhasil) dan "jumlah" dalam regulasi tertulis, serta memastikan bahwa bonus dibayarkan langsung oleh perusahaan kepada karyawan (bukan melalui karyawan lainnya), agar sesuai dengan kewajiban pelaporan pajak penghasilan pribadi.
Apakah komisi yang terakumulasi pada bulan yang sama harus dibayar jika karyawan keluar?
Jika komisi kinerja diakui sebagai gaji, maka saat keluar, majikan harus menyelesaikan semua upah sesuai dengan Pasal 22 UU Ketentuan Tenaga Kerja, termasuk bagian komisi dari bulan pemisahan sampai tanggal masuk. Disarankan untuk mencantumkan metode perhitungan komisi pada bulan pemisahan (misalnya: berdasarkan pesanan yang berhasil, tidak termasuk kinerja yang belum dibukukan), untuk mengurangi sengketa.
Sumber Data
- Pasal 29 UU Ketentuan Tenaga Kerja – Sistem Pencarian Peraturan Kementerian Tenaga Kerja
- Penetapan dan pembayaran gaji – Kementerian Tenaga Kerja
- Standar tarif pemotongan untuk berbagai jenis pendapatan – Sistem Hukum Kementerian Keuangan
- Berapa banyak bonus tahunan yang harus dipotong pajak – Kementerian Keuangan
- Fitur sistem penghargaan 管理王
Artikel ini hanya memberikan informasi umum dan tidak dianggap sebagai saran hukum atau pajak. Sebagaimana diatur oleh pengumuman resmi terbaru dari otoritas terkait.