การออกแบบระบบรางวัลพนักงาน: คู่มือการกระตุ้นสำหรับธุรกิจขนาดกลางและขนาดย่อม|แนะนำระบบรางวัลพนักงาน
บทความนี้อธิบายเกี่ยวกับการออกแบบระบบรางวัลพนักงานใน 6 ประเภท รวมถึงความแตกต่างสำคัญในการยืนยันค่าจ้างตามกฎหมายแรงงาน ข้อบังคับการจ่ายโบนัสสิ้นปี (มาตรา 29) วิธีการออกแบบกฎเกณฑ์การแบ่งกำไรตามผลงาน การนำเข้าระบบใน 5 ขั้นตอน และวิธีการคำนวณอัตโนมัติของระบบรางวัลบริหาร ซึ่งเหมาะสำหรับเจ้าของธุรกิจขนาดกลางและขนาดย่อมในไต้หวันและฝ่ายทรัพยากรบุคคลในการสร้างระบบการกระตุ้นที่ถูกต้องตามกฎหมายและมีประสิทธิภาพ
การออกแบบระบบรางวัลพนักงานคือการที่บริษัทใช้มาตรการกระตุ้นประเภทต่างๆ เช่น การแบ่งกำไรจากผลงาน โบนัสการมาทำงานเต็มๆ โบนัสดีทรัพย์ และโบนัสแนะนำ เพื่อจัดการอย่างเป็นระบบด้วยกฎที่ชัดเจนและเครื่องมืออัตโนมัติ จุดมุ่งหมายหลักคือการทำให้พนักงานเข้าใจอย่างชัดเจนว่า "ทำสิ่งใดจะได้รับสิ่งใด" ทำให้เกิดผลกระทบที่สามารถรู้สึกได้ในทุกวันแทนที่จะเป็นการให้ประโยชน์ครั้งเดียวในตอนสิ้นปี การออกแบบระบบรางวัลพนักงานที่มีประสิทธิภาพควรเริ่มจากการทำความเข้าใจกฎเกณฑ์ในกฎหมายแรงงานของไต้หวัน — โบนัสใดที่ถือเป็นค่าจ้างโบนัสใดที่ถือเป็นการแบ่งกำไร — จากนั้นเลือกประเภทของรางวัลที่เหมาะสมตามขนาดของบริษัทและลักษณะของธุรกิจ สุดท้ายต้องใช้เครื่องมือระบบเพื่อให้แน่ใจว่าการคำนวณมีความโปร่งใสและการจ่ายเงินถูกต้องตามกฎหมาย เพื่อให้ทีมมีความเชื่อมั่นในการเพิ่มประสิทธิภาพบทความนี้เหมาะสำหรับเจ้าของธุรกิจขนาดกลางและขนาดย่อม ผู้จัดการฝ่ายทรัพยากรบุคคล และผู้จัดการฝ่ายขายในการสร้างหรือปรับปรุงระบบรางวัลที่มีอยู่ในเริ่มต้น
ระบบรางวัลพนักงานคืออะไร? ความหมายและกรอบกฎหมาย
ระบบรางวัลพนักงาน (Employee Incentive System) คือกลไกการจัดการที่บริษัทเชื่อมโยงการตอบแทนทางการเงินหรือไม่ใช่ทางการเงินกับผลงานของพนักงาน เป้าหมายหรือพฤติกรรมที่เฉพาะเจาะจง ภาษาทั่วไปครอบคลุมเครื่องมือกระตุ้นทั้งหมดที่อยู่นอกโครงสร้างค่าจ้าง ในแง่แคบจะหมายถึงโบนัสจากผลงาน โบนัสตามที่ตั้งไว้ และโบนัสการมาทำงานเต็มเวลาที่สามารถคำนวณได้อย่างชัดเจน
ในไต้หวัน การออกแบบระบบรางวัลพนักงานต้องเป็นไปตามกรอบกฎหมายสองประการ:
การยืนยันค่าจ้าง (มาตรา 2 ข้อ 3 ของกฎหมายแรงงาน): เงินตอบแทนที่พนักงานได้รับจากการทำงาน เพียงมีลักษณะ "เป็นประจำ" ไม่ว่าจะชื่อว่าอะไรก็ตาม (โบนัส, ค่าเบี้ย, การจ่ายเพิ่ม) ถือเป็นค่าจ้างและต้องบรรรวมในการคำนวณค่าจ้างเฉลี่ย ส่งผลต่อการคำนวณค่าชดเชยและเงินบำนาญ ค่าแรงและค่าล่วงเวลา กระทรวงแรงงานได้เสนอแนวทางว่า: โบนัสที่มีเงื่อนไขการจ่ายที่ "มีการบรรลุเป้าหมายการทำงาน" และมีการจ่ายแบบรายเดือนหรือรายไตรมาสถือว่าถือเป็นค่าจ้าง
การแบ่งกำไร (มาตรา 29 ของกฎหมายแรงงาน): หากหน่วยธุรกิจมีผลกำไรในปีบัญชีที่สิ้นสุด ต้องจ่ายโบนัสหรือแบ่งกำไรให้พนักงานที่ทำงานตลอดทั้งปีและไม่มีความผิดพลาด หลังจากหักภาษี รับมือขาดทุน และตั้งต้นเพิ่มทุนและกองทุนยังคงมีผลกำไรอยู่ นี่คือภาระผูกพันตามกฎหมายที่เจ้าของธุรกิจต้องปฏิบัติ ไม่สามารถละทิ้งในสัญญาจ้างงานได้
เข้าใจในหนึ่งประโยค
โบนัสสิ้นปีเป็นภาระผูกพันตามกฎหมายที่จะ "ต้องจ่ายเมื่อมีผลกำไร"; โบนัสจากผลงานหากมีการจ่ายเป็นประจำ อาจถือว่าเป็นค่าจ้างที่มีผลต่อการคำนวณค่าชดเชย
ประเภทของระบบรางวัลพนักงาน 6 ประเภท
ประเภทของรางวัลพนักงานที่ธุรกิจขนาดกลางและขนาดย่อมมักใช้แบ่งออกเป็น 6 ประเภท ซึ่งแต่ละประเภทมีสถานการณ์ที่ใช้และข้อควรระวังทางกฎหมาย:
ตาราง: การเปรียบเทียบ 6 ประเภทของระบบรางวัลพนักงาน
| ประเภท | เงื่อนไขการจ่าย | อุตสาหกรรมที่พบทั่วไป | ถือเป็นค่าจ้างหรือไม่ (ข้อมูลอ้างอิง) | ข้อควรระวังทางกฎหมาย |
|---|---|---|---|---|
| การแบ่งกำไรจากผลงาน | จำนวนเงินที่ทำได้ × อัตราการแบ่งกำไร | ฝ่ายขาย, ประกันภัย, ตัวแทนอสังหาฯ | ใช่ (รวมเป็นรายเดือน) | ต้องบรรวมในการคำนวณค่าจ้างเฉลี่ย |
| โบนัสการมาทำงานเต็มเวลา | ไม่มีการขอลาที่ไม่เหมาะสมในเดือนนั้น | การผลิต, บริการ | ใช่ (จ่ายตามกำหนด) | การลาอาจมีผลต่อความถูกต้องตามกฎหมาย |
| โบนัสสิ้นปี | การแบ่งรายได้หลังจากปีงบประมาณ | ทุกอุตสาหกรรม | ไม่ (การให้ประโยชน์) | บังคับตามมาตรา 29 ของกฎหมายแรงงาน |
| รางวัลตามเป้าหมาย | KPI ถึงบางส่วน | การผลิต, การขาย | ขึ้นอยู่กับความถี่ในการจ่าย | การตั้งเป้าหมายต้องเป็นลายลักษณ์อักษร |
| โบนัสแนะนำ | แนะนำลูกค้าหรือผู้ใหม่อย่างสำเร็จ | ร้านค้า, ที่ปรึกษา | ไม่ (ไม่เป็นประจำ) | ต้องกำหนดเงื่อนไขการจ่ายอย่างชัดเจน |
| การเพิ่มระยะเวลา | ผลการประเมินผลงาน | เทคโนโลยี, ที่ปรึกษา | ใช่ (บรรวมเข้ากับเงินเดือน) | ดำเนินการตามวิธีการประเมิน |
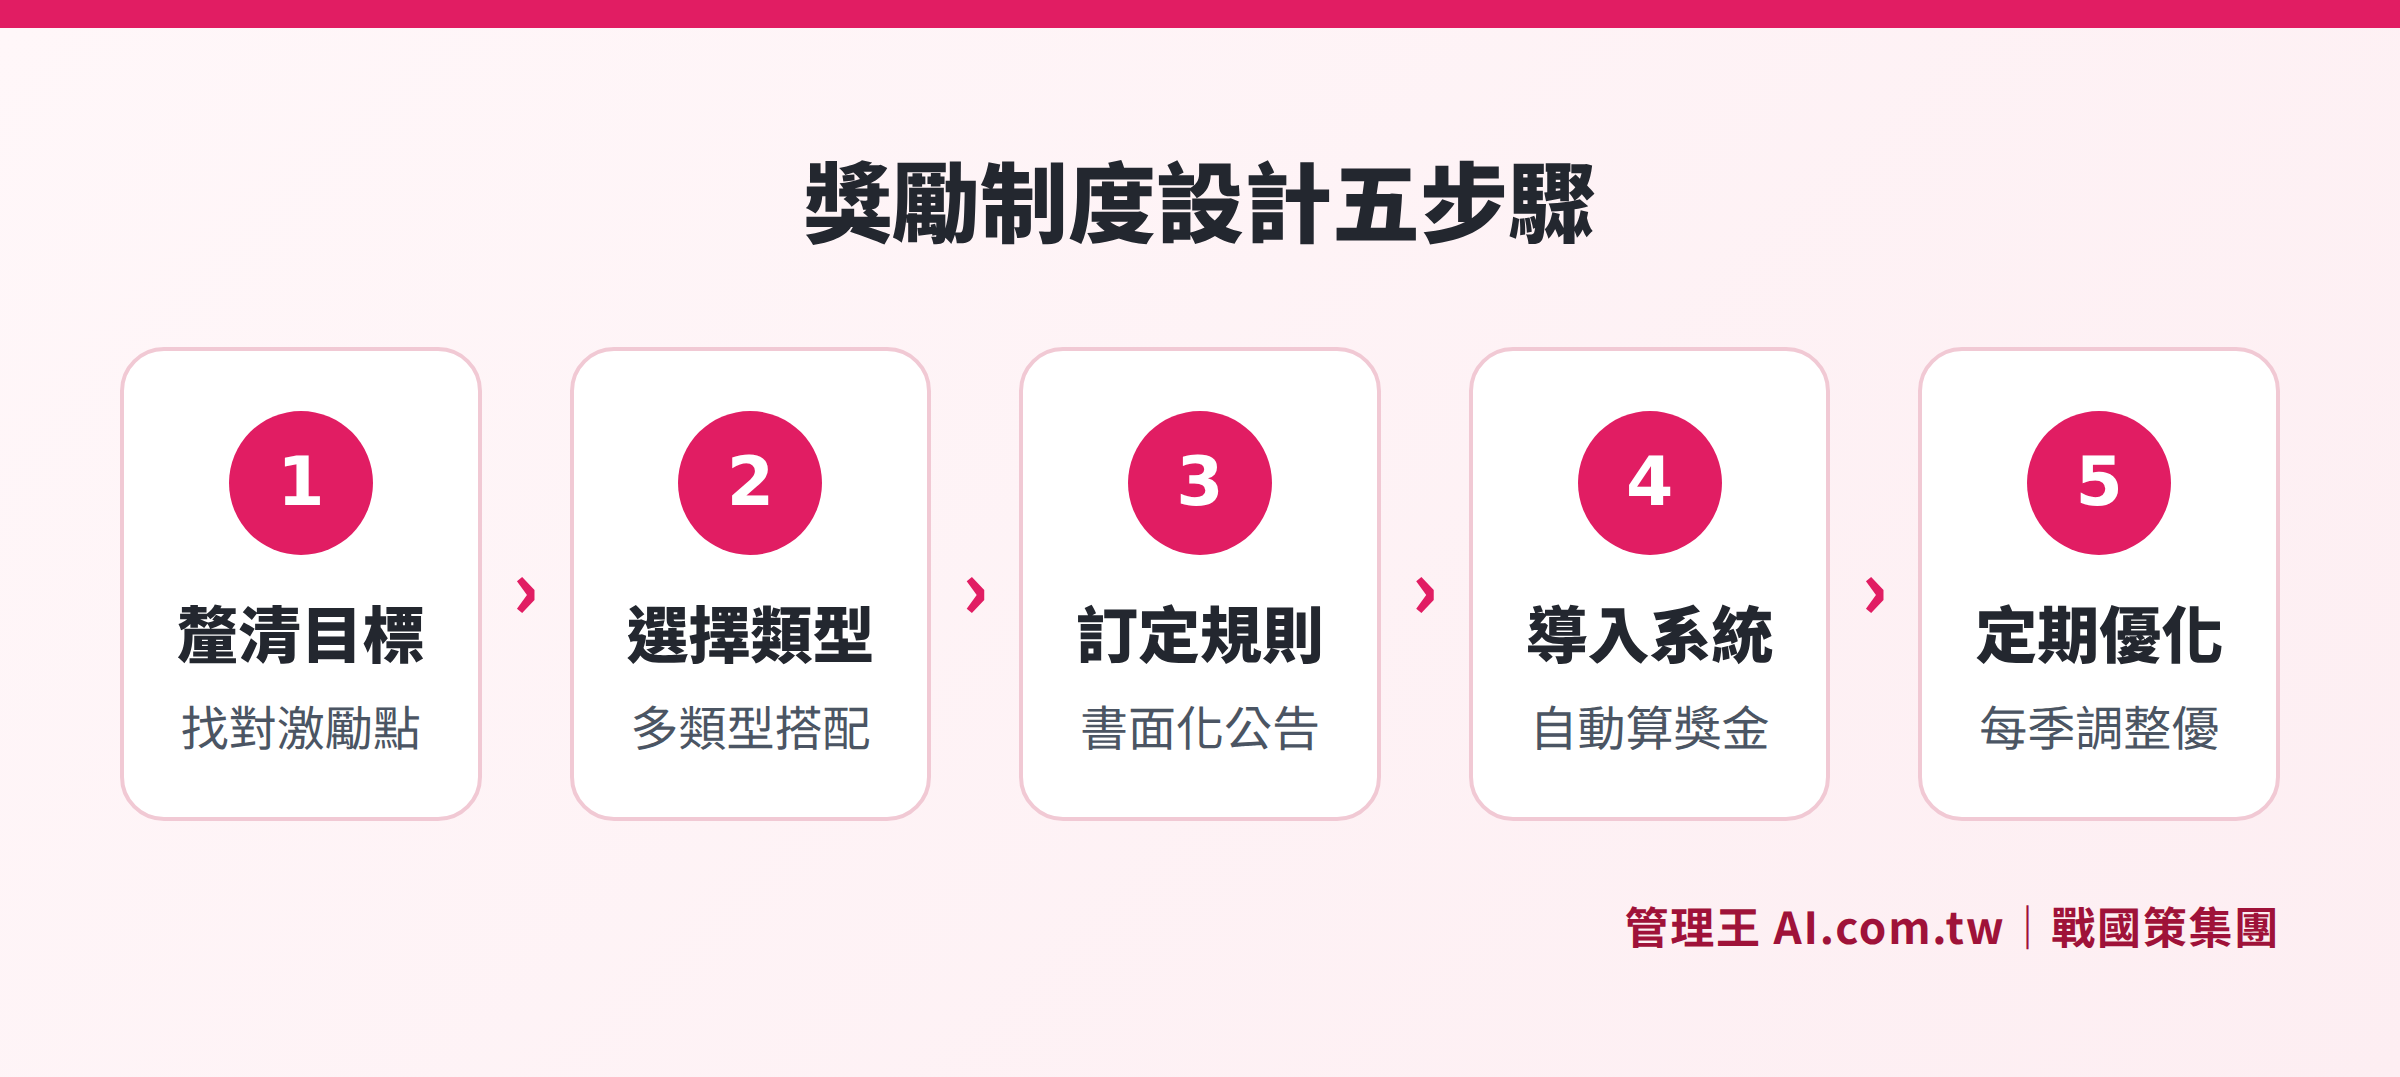
จากการกำหนดเป้าหมายการกระตุ้น การเลือกประเภทของรางวัล การกำหนดกฎการคำนวณ การนำเข้าระบบและการปรับปรุงตามระยะเวลาใน 5 ขั้นตอนของการออกแบบ
โบนัสการมาทำงานเต็มเวลากับการเพิ่มระยะเวลา: ความแตกต่างที่สำคัญในการยืนยันค่าจ้าง
โบนัสการมาทำงานเต็มเวลาคือเครื่องมือกระตุ้นที่พบมากที่สุดในธุรกิจขนาดกลางและขนาดย่อม แต่การออกแบบที่ไม่เหมาะสมอาจนำไปสู่ข้อพิพาทระหว่างการทำงาน ตามคำอธิบายของกระทรวงแรงงาน ความสำคัญว่าโบนัสการมาทำงานเต็มเวลาถือเป็นค่าจ้างหรือไม่นั้นอยู่ที่ "是否มีความประจักษ์" :
- กรณีถูกพิจารณาว่าเป็นค่าจ้าง: จ่ายทุกเดือนถ้ามีการปฏิบัติตามเงื่อนไขการเข้าทำงาน ซึ่งเป็นลักษณะของ "ค่าตอบแทนที่ได้รับจากการทำงาน" จะต้องนำเข้าบัญชีการคำนวณค่าจ้างเฉลี่ย
- กรณีที่ไม่นับเป็นค่าจ้าง: ไม่มีกำหนดเวลา เป็นจำนวนไม่คงที่ ออกแบบในลักษณะการให้รางวัลเพิ่มเติม
ในทางปฏิบัติ กระทรวงแรงงานและศาลส่วนใหญ่จะพิจารณาโบนัสการมาทำงานเต็มเวลาที่จ่ายรายเดือนว่าเป็นค่าจ้าง หากธุรกิจขนาดกลางและขนาดย่อมต้องการลดข้อพิพาท ควรระบุในสัญญาการจ้างงานหรือกฎการทำงานถึงลักษณะโบนัสและวิธีการคำนวณอย่างชัดเจนและยืนยันกับพนักงานเป็นลายลักษณ์อักษรล่วงหน้า
การเพิ่มระยะเวลาที่ปรับตามผลการประเมิน (ส่วนหนึ่งของเงินเดือนที่ปรับตามการประเมินผล) โดยทั่วไปจะถูกนับเป็นค่าจ้าง การปรับพื้นฐานจะต้องทำตามขั้นตอนในกฎการทำงานหรือสัญญาจ้างงานไม่สามารถปรับลดโดยไม่มเหตุผลได้
โบนัสสิ้นปีและการแบ่งกำไร: ข้อบังคับของมาตรา 29 ของกฎหมายแรงงาน
มาตรา 29 ของกฎหมายแรงงานกำหนดว่า หน่วยธุรกิจต้องจ่ายโบนัสหรือแบ่งกำไรให้พนักงานเมื่อปีงบประมาณสิ้นสุดแล้วมีผลกำไร ข้อเรียกร้องในที่นี้มี 3 ประการ:
- ต้องมีผลกำไรก่อนที่จะจ่าย: เงื่อนไขสำหรับการจ่ายคือ บริษัทต้องมี "กำไรที่เหลือหลังหักภาษี, การชดเชยขาดทุน, และกองทุน" ซึ่งปีที่ขาดทุนไม่สามารถใช้ข้อกำหนดนี้ได้
- ภาระผูกพันตามกฎหมาย: คำว่า "ต้อง" หมายถึงข้อกำหนดตามกฎหมายไม่สามารถละทิ้งในสัญญาจ้างงานหรือกฎการทำงานได้ การละเมิดอาจเป็นการละเมิดกฎหมายแรงงาน
- บุคคลที่ทำงานตลอดปีและไม่มีการผิดพลาดจะได้รับการปกป้อง: หากพนักงานลาออกหรือมีการผิดพลาดในปีนั้นจะไม่ได้รับการปกป้อง
จำนวนของโบนัสสิ้นปีไม่ได้มีการกำหนดไว้ในกฎหมายแรงงาน ขึ้นอยู่กับการตกลงระหว่างนายจ้างและพนักงาน บริษัทสามารถระบุวิธีการคำนวณในกฎการทำงานได้ (เช่น คำนวณจากเงินเดือนเป็นหลายเท่าหรืออัตราส่วนการแบ่งกำไร)
คำเตือนด้านภาษี (ตามข้อบังคับของกระทรวงการคลัง): โบนัสพนักงานจะถูกนับเป็นรายได้จากค่าจ้าง เมื่อนายจ้างจ่ายหากยอดเงินให้ในครั้งเดียวสูงถึง 90,501 เหรียญไต้หวัน จะต้องหักภาษีในสัดส่วน 5% สำหรับยอดที่เกินและต้องจ่ายเข้ารัฐในหรือก่อนวันที่ 10 ของเดือนถัดไป; ใบเสร็จภาษีรายปีจะต้องยื่นก่อนวันที่ 31 มกราคมของปีถัดไป
การออกแบบระบบการแบ่งกำไรจากผลงาน: กฎเกณฑ์ขั้นบันไดและตัวอย่างการคำนวณ
การแบ่งกำไรจากผลงานเป็นเครื่องมือกระตุ้นที่ทรงพลังที่สุดสำหรับธุรกิจการขาย กุญแจสำคัญอยู่ที่การออกแบบกฎเกณฑ์ขั้นบันได การออกแบบที่สมเหตุสมผลสามารถทำให้พนักงานฝ่ายขายเห็น "การทำงานด้วยแรงจูงใจ" ในทันทีกับประสิทธิภาพ
โดยใช้ตัวอย่างบริษัทซอฟต์แวร์ B2B:
ตาราง: ตัวอย่างกฎเกณฑ์ขั้นบันไดการแบ่งกำไรจากผลงาน
| ช่วงผลงานรายเดือน | อัตราการแบ่งกำไร | ผลงาน 1,000,000 อาจได้รับ |
|---|---|---|
| ต่ำกว่า 500,000 | 3% | 15,000 |
| 500,000 ถึง 1,000,000 (รวม) | 5% | 50,000 |
| 1,000,000 ถึง 2,000,000 (รวม) | 8% | 160,000 |
| เกิน 2,000,000 | 12% | 240,000 หรือมากกว่า |
การออกแบบระบบการแบ่งกำไรมี 4 ข้อควรพิจารณา:
- ชัดเจนในการกำหนด "ผลงาน": ใช้รายการคำสั่ง จำนวนเงินที่ได้รับ หรือกำไรขั้นต้นสำหรับการคำนวณ? การคืนสินค้า หรือการยกเลิกมีผลหรือไม่? ต้องระบุในกฎเกณฑ์ล่วงหน้า
- กำหนดมาตรฐานพื้นฐานที่สมเหตุสมผล: หากกำหนดว่า "ด้วยยอดผลงานต่ำกว่า X ไม่มีการจ่าย" ต้องยืนยันว่าการออกแบบนี้ไม่ขัดแย้งกับการป้องกันค่าจ้าง
- การแบ่งกำไรระหว่างแผนกต้องเป็นลายลักษณ์อักษร: การแบ่งผลประโยชน์จากการนำรายชื่อลูกค้าโดยการตลาดการทำขาย ควรมีขั้นตอนการแบ่งประโยชน์ที่กำหนดเป็นลายลักษณ์อักษรและให้ทั้งสองฝ่ายยืนยัน
- หลีกเลี่ยงการปรับเปลี่ยนกฎเกณฑ์ในภายหลัง: รายการผลงานที่กำลังดำเนินการ ต้องไม่เปลี่ยนแปลงกฎการแบ่งกำไรโดยฝ่ายหนึ่งฝ่ายใด มิฉะนั้นอาจถูกมองว่าเป็นการลดค่าจ้าง
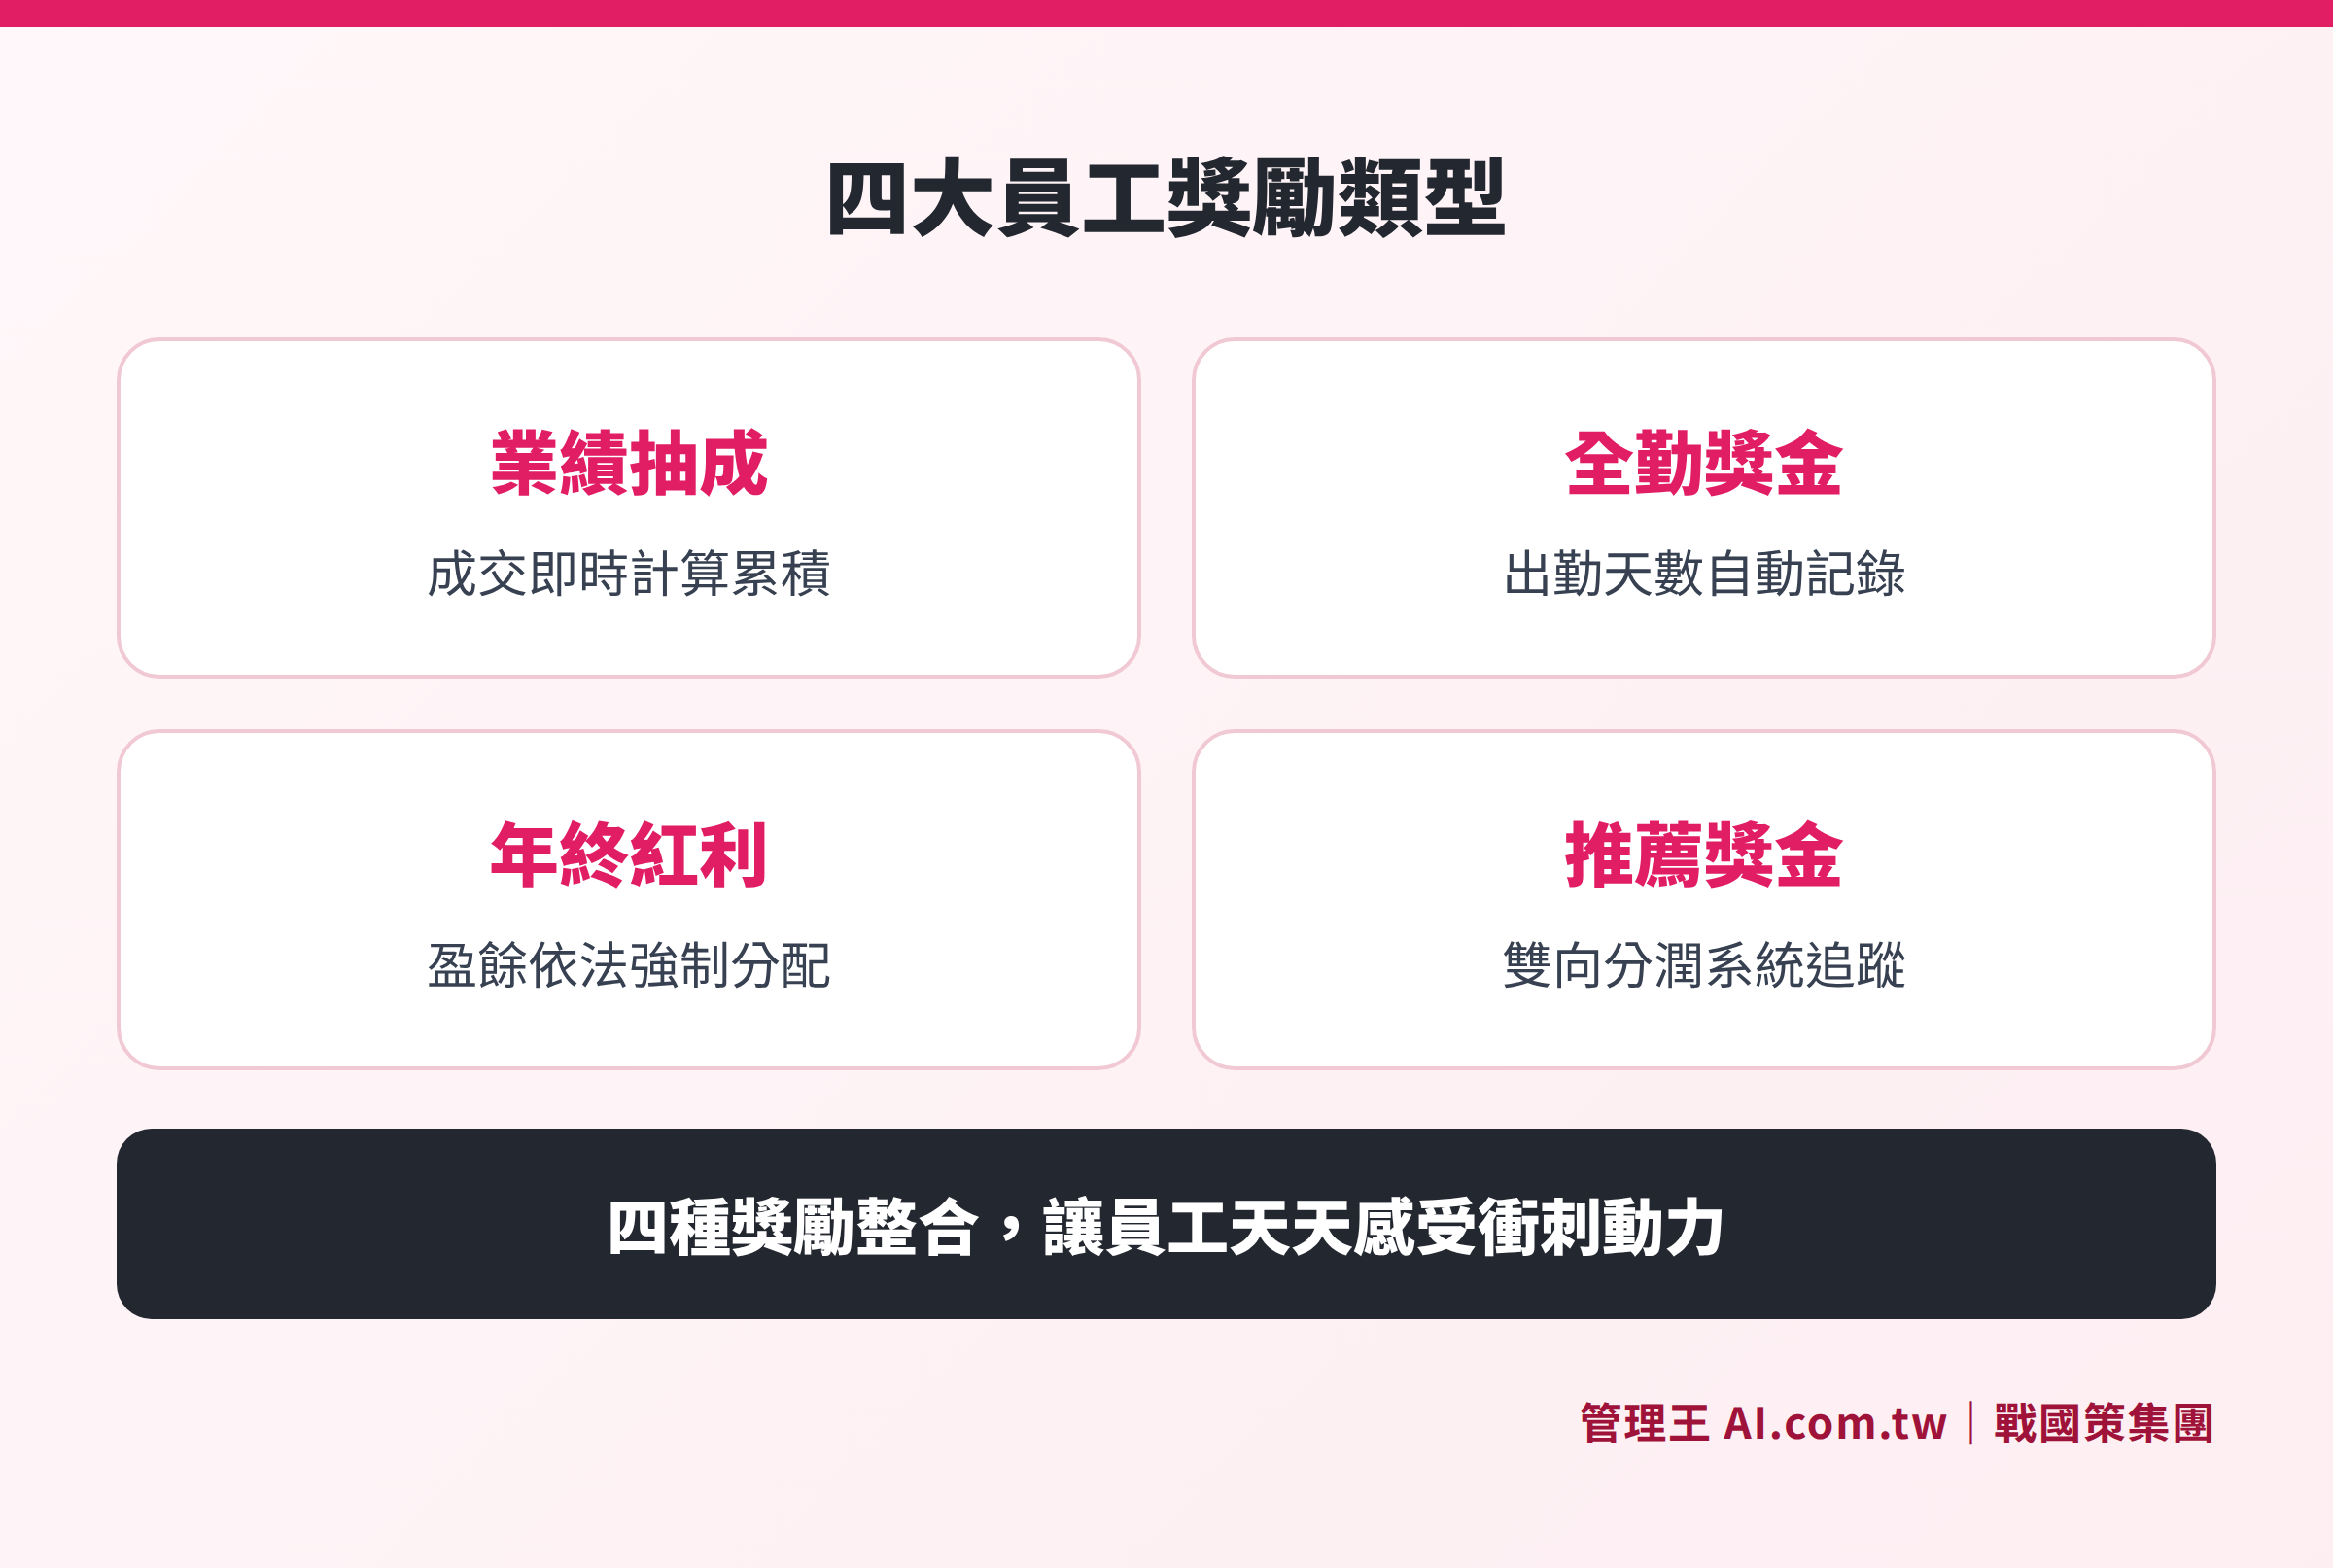
ข้อควรพิจารณาในการออกแบบรางวัลพนักงาน 4 ประเภท เช่น การแบ่งกำไรจากผลงาน โบนัสการมาทำงานเต็มเวลา โบนัสสิ้นปี โบนัสแนะนำ
ขั้นตอนการออกแบบระบบรางวัลพนักงานสำหรับธุรกิจขนาดกลางและขนาดย่อม 5 ขั้นตอน
ระบบรางวัลพนักงานที่มีประสิทธิภาพไม่เพียงพอที่จะเขียนให้ชัดเจนว่า "แลกผลงานเป็นเงิน" ต้องมีการรวมการตั้งเป้าหมายกระตุ้น การออกแบบกฎเกณฑ์ การสนับสนุนระบบ และการปรับปรุงตามช่วงเวลาที่ครบถ้วน
ขั้นตอนที่ 1: ชี้แจงเป้าหมายการกระตุ้นและกลุ่มเป้าหมาย
พนักงานแต่ละประเภทต้องการการกระตุ้นที่มีเหตุผลที่แตกต่างกัน:
- ฝ่ายขาย: ใช้ผลการขายเป็นหลัก เน้นความทันท่วงทีและความโปร่งใส
- บริการ (บริการลูกค้า, บริการอุตสาหกรรม): ความพึงพอใจของลูกค้า, คะแนน NPS, การมาทำงานเต็มเวลา
- ฝ่ายบริหาร/สนับสนุน: คุณภาพการทำโปรเจกต์ การให้ข้อเสนอเพื่อการปรับปรุง การมาทำงานเต็มเวลา
- ฝ่ายบริหาร: อัตราการบรรลุ KPI ของแผนก ผลลัพธ์การฝึกอบรมทรัพยากรมนุษย์
การใช้กฎรางวัลเดียวกันมักจะให้ผลตามที่ต้องการไม่ดี แนะนำให้กำหนดการออกแบบตามระดับความสามารถ จากนั้นทำให้พนักงานเข้าใจโครงสร้างรางวัลของตนเองในช่วงเริ่มต้นของการทำงาน หรือภายในปีใหม่ ในการชี้แจงเป้าหมายควรพิจารณาด้วยว่า: ในช่วงเวลานี้บริษัทต้องการกระตุ้นพฤติกรรมใดมากที่สุด? คือ การเพิ่มยอดขาย การปรับปรุงคุณภาพการบริการ หรือการลดอัตราการเปลี่ยนพนักงาน? เป้าหมายหลักที่แตกต่างจะต้องมีจุดมุ่งหมายในการออกแบบการกระตุ้นที่แตกต่างกัน
ขั้นตอนที่ 2: เลือกประเภทของรางวัลและพื้นฐานการคำนวณ
ตามเป้าหมายการกระตุ้นเลือกประเภทของรางวัลที่เหมาะสม (อิงตามตารางประเภท 6 ประเภท) และกำหนดพื้นฐานการคำนวณอย่างชัดเจน:
- ประเภท "อัตราการบรรลุ" : จ่ายเมื่อมีการบรรลุเกิน 80% หรือนับเป็นอัตราส่วน
- ประเภท "การให้รางวัลเพิ่มเติม": หลังจากบรรลุเกณฑ์ จะมีการคำนวณเพิ่มเติม
- ประเภท "เกณฑ์บรรลุเป้าหมาย": บรรลุเกณฑ์ในครั้งเดียวมีการจ่ายเงินจำนวนที่กำหนด
ขั้นตอนที่ 3: กำหนดกฎเกณฑ์และตรวจสอบความสอดคล้องกับกฎหมาย
จากการออกแบบกฎเสร็จแล้ว แนะนำให้ตรวจสอบจุดต่อไปนี้:
- โบนัสที่มีการจ่ายประจำได้รวมอยู่ในการคำนวณค่าจ้างเฉลี่ยหรือไม่?
- กฎการทำงานหรือสัญญาจ้างงานได้ระบุเงื่อนไขของโบนัส, วิธีการคำนวณและเวลาในการจ่ายแล้วหรือยัง?
- โบนัสสิ้นปีนั้นมีความสอดคล้องกับมาตรา 29 ของกฎหมายแรงงาน (จ่ายเมื่อมีผลกำไรเท่านั้น) หรือไม่?
- หากมีการปรับโบนัสระบบ ต้องปฏิบัติตามขั้นตอนในกฎหมายแรงงานหรือไม่?
หากมีข้อสงสัย แนะนำให้สอบถามจากกรมแรงงานในพื้นที่หรือนักปรึกษาที่มีความรู้เกี่ยวกับกฎหมายแรงงานในไต้หวัน
ขั้นตอนที่ 4: นำเข้าสู่ระบบการคำนวณอัตโนมัติ
ความเสี่ยงหลักของการคำนวณโบนัสด้วย Excel ด้วยมือ:
- สูตรผิดพลาดนำไปสู่ข้อพิพาทในการคำนวณ
- หลายรุ่นสเปรดชีตสร้างความสับสนในการสื่อสาร
- ไม่สามารถให้พนักงานตรวจสอบสถานะการสะสมได้ทันที
- การเรียงลำดับโบนัสของพนักงานที่ออกจากงานขาดบันทึกการตรวจสอบที่สมบูรณ์
เมื่อใช้ระบบรางวัลแล้ว ผลงานเมื่อมีการทำงานจะถูกนับทันที กฎขั้นบันไดระบบจะตัดสินโดยอัตโนมัติ และจะมีการยืนยันที่ซ้ำกันที่สิ้นเดือน ทำให้ "การคำนวณโบนัส" จากงานที่ใช้แรงกดดันสูง 2 วันภายในเดือนกลายเป็นตัวเลขที่อัปเดตโดยอัตโนมัติทุกวัน
ขั้นตอนที่ 5: ประเมินผลและปรับปรุงอย่างสม่ำเสมอ
แนะนำให้ประเมินผลว่า ระบบรางวัลมีประสิทธิภาพเพียงใดในแต่ละไตรมาส:
- อัตราการบรรลุเป้าหมายเป็นไปตามที่เหมาะสมหรือไม่? (สูงเกินไปแสดงว่าเป้าหมายต่ำเกินไป ต่ำเกินไปแสดงว่าเกณฑ์สูงเกินไป)
- พนักงานมีความเข้าใจในกฎเหมือนกันหรือไม่?
- มีพฤติกรรมที่ไม่คาดคิดปรากฏขึ้นหรือไม่ (เช่น เสียคุณภาพของบริการเพื่อตอบสนองผลงาน)?
หลังจากการประเมินในปี ต้องมีการปรับโครงสร้างรางวัลปีถัดไปตามทิศทางธุรกิจของบริษัท และแจ้งให้พนักงานทราบ การอัปเดตระบบอย่างต่อเนื่องมีความสำคัญกว่าการทำให้สมบูรณ์แบบเพียงครั้งเดียวยังไง — ควรเริ่มดำเนินการก่อนแล้วจึงปรับปรุงตามความคิดเห็นจริง เป็นวิธีการที่เหมาะสมที่สุดสำหรับธุรกิจขนาดกลางและขนาดย่อมในการนำระบบรางวัลเข้ามาใช้
จุดสำคัญในการเลือกซื้อระบบรางวัลพนักงาน: 6 คำถามที่ธุรกิจขนาดกลางและขนาดย่อมควรถาม
เมื่อเลือกระบบรางวัลพนักงาน ธุรกิจขนาดกลางและขนาดย่อมควรประเมิน:
- รองรับประเภทของรางวัลหลายประเภทได้หรือไม่: มีสามารถตั้งค่าการแบ่งกำไร, โบนัสการมาทำงานเต็มเวลา, โบนัสแนะนำ, และรางวัลตามเป้าหมายในระบบเดียวกันได้หรือไม่?
- มีการตั้งกฎเกณฑ์ตามขั้นบันไดหรือไม่: สามารถตั้งกฎคำนวณแบบไดนามิคได้หรือไม่ เช่น "ต่ำกว่า 1 ล้านบาท แบ่ง 5%, เกิน 1 ล้านแบ่ง 8%"?
- ต้องมีการรวมกับ CRM และการจัดการงานไหม: ข้อมูลทางการขายสามารถนำเข้าจากระบบ CRM ได้โดยอัตโนมัติโดยไม่ต้องมีการย้ายข้อมูลด้วยมือ?
- มีขั้นตอนการตรวจสอบซ้ำหรือไม่: การคำนวณโบนัสมีการลงนามจากผู้ดูแลและการตรวจสอบเงินเพื่อให้มั่นใจว่าการจ่ายเงินมีเอกสารการตรวจสอบที่ชัดเจนหรือไม่?
- พนักงานสามารถตรวจสอบได้ด้วยตนเองไหม: พนักงานสามารถตรวจสอบยอดสะสมในเดือนนี้หรือบันทึกประวัติได้ตลอดเวลาหรือไม่ เพื่อลดค่าใช้จ่ายในการสื่อสาร?
- รองรับการให้รางวัลแบบหลายประเภทและการแบ่งผลประโยชน์ได้หรือไม่: สามารถจัดการการแบ่งกำไรส่วนบุคคลและการแบ่งหากเป็นหน่วยงานต่างๆได้หรือไม่ เช่น การแบ่งผลประโยชน์ของผู้ดูแลทีม?
ทำยังไงกับการบริหาร: ระบบรางวัลอัตโนมัติ
ระบบรางวัลของการบริหาร AI.com.tw เป็นเครื่องมือการคิดค่ารางวัล โบนัสและค่าคอมมิชชั่นที่ออกแบบมาสำหรับธุรกิจขนาดกลางและขนาดย่อมในไต้หวัน รวมเข้ากับระบบการบริหารธุรกิจแบบรวมตัว เป็นที่เชื่อมต่อกับ ระบบ CRM, การจัดการงาน, ระบบการจ่ายค่าจ้าง, และ การจัดการผลการทำงาน
วิธีการปฏิบัติ:
กำหนดกฎเกณฑ์ขั้นบันได: ตั้งค่ากฎการแบ่งผลประโยชน์ของพนักงานฝ่ายขายในงานหลัง (เช่น: ยอดขายต่ำกว่า 1 ล้านบาทแบ่ง 5 %, 1 ล้านถึง 2 ล้านแบ่ง 8 %) ระบบจะทำการตัดสินโดยอัตโนมัติว่าการทำที่สำเร็จใดอยู่ในระดับใด
ตรวจสอบยอดรวมทันที: หลังจากการส่งสินค้าและงาน ระบบจะอัปเดตยอดโบนัสรายเดือนของพนักงานในทันที พนักงานฝ่ายขายสามารถดูยอดสะสมในมือถือได้ตลอดเวลาว่า "เดือนนี้สะสมได้เท่าไหร่ และยังขาดอีกเท่าไหร่ถึงระดับถัดไป"
การตั้งค่าการแบ่งผลประโยชน์หลายระดับ: รองรับการจ่ายโบนัสการแนะนำแบบสองทิศทาง (A แนะนำ B ทำรายการสำเร็จ, A จะได้รับเงินส่วนแบ่ง) การแบ่งผลประโยชน์จากการนำทีม (หัวหน้าจะได้รับ 20%, สมาชิก 80%) และการแบ่งผลประโยชน์ระหว่างหน่วยงาน (การตลาดนำเสนอรายชื่อลูกค้าและฝ่ายขายคำนวณทั้งสองฝ่าย) ซึ่งโครงสร้างที่ซับซ้อน ระบบจะคำนวณได้เอง
การคำนวณการอนุมัติสองครั้ง: ระบบจะสร้างรายละเอียดของบุคคลงานของพนักงานในช่วงสิ้นเดือนโดยอัตโนมัติ มีขั้นตอนการอนุมัติจากหัวหน้า → ตรวจสอบการเงิน → การจ่ายเงิน โดยมีบุคคลคอยดูแลการดำเนินการและการจ่ายมีบันทึก สามารถลดช่องว่างตรวจสอบได้อย่างต่ำที่สุด
ผสมผสานกับระบบทรัพยากรบุคคล: หลังจากการคำนวณโบนัสจะเชื่อมต่อโดยตรงกับ ระบบทรัพยากรบุคคล โดยอัตโนมัติรวมเข้ากับเงินเดือน โดยไม่ต้องมีการย้ายข้อมูลเอง
ระบบการบริหาร แผนฟรีสามารถใช้งานได้ตลอดไป เหมาะสำหรับธุรกิจขนาดกลางและขนาดย่อมที่มีพนักงานน้อยกว่า 10 คน; สำหรับธุรกิจที่มีพนักงานมากกว่า 10 คนหรือจำเป็นต้องใช้ AI คะแนน สามารถอัปเกรดเป็นแผนทางการเงิน (5,000 NT$/เดือน) หรือแผนทางธุรกิจ (10,000 NT$/เดือน) กลุ่มบริษัทสงครามการค้าให้บริการมามากกว่า 30,000 บริษัท ระบบรางวัลได้รับการออกแบบให้เหมาะสมกับแนวทางทางธุรกิจของไต้หวันและกฎหมายแรงงาน
ศึกษาความรู้เกี่ยวกับการกระตุ้นพนักงานที่สมบูรณ์ได้ที่ คู่มือการจัดการผลการทำงาน, คู่มือการคำนวณค่าจ้าง และ ระบบรางวัลตามการแนะนำอย่างมืออาชีพ.
ทำให้ระบบรางวัลคำนวณโดยอัตโนมัติ ไม่ต้องมีการตรวจสอบบัญชีในสิ้นเดือนจนเกิดความเครียด
ที่ปรึกษาการบริหารช่วยคุณออกแบบกฎการแบ่งกำไรจากผลงาน ขั้นตอนการมาทำงานเต็มเวลารวมถึงระบบโบนัสสิ้นปีและผสมกับระบบการจ่ายเงินเพื่อการคำนวณอัตโนมัติให้ฟรี ที่เบอร์ 0800-003-191
สายด่วนให้คำปรึกษาฟรี: 0800-003-191
LINE Official Account: @119m
เว็บไซต์ทางการ: app.AI.com.tw
ทดลองใช้ฟรี: สมัครระบบการบริหารตอนนี้
คำถามที่พบบ่อย
โบนัสสิ้นปีของพนักงานต้องจ่ายไหม?
ตามมาตรา 29 ของกฎหมายแรงงาน หน่วยธุรกิจจะต้องจ่ายโบนัสหรือแบ่งกำไรให้พนักงานที่อยู่ในงานทั้งปีและไม่มีความผิดพลาด หากหน่วยธุรกิจทำกำไรหลังจากหักภาษี การชดเชยขาดทุน กองทุนพิเศษและกองทุนยังมีผลกำไรอยู่ มันคือภาระผูกพันตามกฎหมาย ไม่สามารถจะละทิ้งในสัญญาจ้างงานได้ หากบริษัทขาดทุนในปีนั้นหรือไม่มีผลกำไรจะไม่สงวนสิทธิ์ในการจ่ายโบนัสนี้
การแบ่งกำไรจากผลงานถือเป็นค่าจ้างหรือไม่? จะมีผลต่อการคำนวณค่าชดเชยหรือไม่?
ตามการอธิบายของกระทรวงแรงงาน การแบ่งกำไรจากผลงานหาก "มีการจ่ายเป็นประจำและขึ้นอยู่กับการบรรลุเป้าหมายในการทำงาน" มักจะถูกนับเป็นค่าจ้าง ต้องรวมในการคำนวณค่าเฉลี่ยส่งผลต่อค่าชดเชย เงินบำนาญและการชดเชยสำหรับการทำงานล่วงเวลา แนะนำให้ระบุในสัญญาจ้างงานให้ชัดเจนเกี่ยวกับประเภทการแบ่งกำไรและถามนักปรึกษาให้ตรวจสอบว่าเป็นไปตามกฎข้อบังคับที่มีการอัปเดตล่าสุดหรือไม่
โบนัสพนักงานต้องหักภาษีหรือไม่?
โบนัสพนักงานถือเป็นรายได้ต้องเสียภาษี นายจ้างเมื่อจ่ายถ้าจำนวนเงินในครั้งเดียวนั้นสูงกว่า 90,501 ดอลลาร์ไต้หวัน ต้องหักภาษีตามอัตราที่กำหนด 5% จากยอดที่เกิน และต้องชำระให้กับรัฐภายในวันที่ 10 ของเดือนถัดไป ใบกำกับภาษีประจำปีจะต้องยื่นก่อนวันที่ 31 มกราคมของปีถัดไป จำนวนเงินที่ไม่ถึงเกณฑ์ ไม่ต้องหัก แต่ยังต้องรายงานภาษีตามปี (ตามข้อบังคับของกระทรวงการคลัง ในปัจจุบันต้องปฏิบัติตามคำประกาศล่าสุด)
โบนัสแนะนำควรออกแบบให้ถูกต้องตามกฎหมายอย่างไร?
โบนัสแนะนำมักจะถือเป็นการจ่าย "ไม่ประจักษ์", โดยทั่วไปมักไม่ถูกนับเป็นค่าจ้าง จุดสำคัญในการออกแบบคือการระบุแนวทางการจ่าย (เช่น: ต้องมีการสอบผ่านหรือต้องมีการขายสำเร็จ) และจำนวนเงินในระเบียบที่ชัดเจน และทำให้แน่ใจว่ารางวัลได้รับการจ่ายโดยบริษัทโดยตรงให้กับพนักงาน (ไม่ใช่ผ่านพนักงาน) เพื่อให้เป็นไปตามข้อกำหนดเกี่ยวกับการยื่นภาษีส่วนบุคคล
ยอดแบ่งกำไรที่สะสมในเดือนนั้นต้องจ่ายให้พนักงานที่ออกจากงานไหม?
หากการแบ่งกำไรจากผลงานนั้นถูกรับรองว่าเป็นค่าจ้าง นายจ้างจะต้องปิดยอดทั้งหมดตามมาตรา 22 ของกฎหมายแรงงาน รวมถึงการแบ่งกำไรในเดือนที่พนักงานเริ่มงาน หากมีการขอให้ชัดเจนในกฎการทำงานหรือในสัญญาการจ้างงานเกี่ยวกับวิธีการคำนวณในเดือนที่ออกจากงาน (เช่น อิงจากใบสั่งซื้อ, ไม่รวมรายได้ที่ยังไม่ขึ้นบัญชี) เพื่อลดข้อพิพาท
แหล่งข้อมูล
- มาตรา 29 ของกฎหมายแรงงาน - ระบบค้นหากฎหมายของกระทรวงแรงงาน
- การยืนยันและการจ่ายค่าจ้าง - กระทรวงแรงงาน
- แน Standards of withholding rates for various income - กฎหมายกระทรวงการคลัง
- จำนวนโบนัสสิ้นปีควรหักภาษีก่อน - กระทรวงการคลัง
- ฟังก์ชันของระบบรางวัลการบริหาร
บทความนี้เป็นเพียงข้อมูลทั่วไป ไม่ถือเป็นความคิดเห็นทางกฎหมายหรือภาษี ต้องปฏิบัติตามตามคำประกาศที่มีการอัปเดตล่าสุดจากหน่วยงานที่รับผิดชอบ.